Bijgewerkt op 22 oktober 2026. Dit artikel is voor het eerst gepubliceerd in 2022. Het is nu aangepast aan de CTC-modellen die in 2026 worden gebruikt en aan de ViDA-regels van de EU.
Door middel van continue transactiecontroles (CTC) krijgen belastingautoriteiten toegang tot factuurgegevens op het moment dat een transactie plaatsvindt, in plaats van pas bij een latere controle. Landen hanteren verschillende modellen. In sommige landen moet de belastingdienst elke factuur goedkeuren voordat deze als verzonden geldt. In andere landen worden de factuurgegevens kort na verzending van de factuur gerapporteerd. Een groeiend aantal landen maakt gebruik van een gedecentraliseerd model, waarbij gecertificeerde dienstverleners de factuur uitwisselen en de belastinggegevens rapporteren. In de EU maakt ViDA digitale rapportage vanaf 1 juli 2030 verplicht voor grensoverschrijdende B2B-transacties.
De belangrijkste CTC-modellen
| Model | Hoe het werkt | Voorbeelden |
| Nacontrole (zonder CTC) | Facturen worden rechtstreeks tussen de partijen uitgewisseld. De belastingdienst baseert zich op btw-aangiften en voert achteraf controles uit. | Zweden, Denemarken en Duitsland vandaag |
| Realtime of periodieke rapportage | De factuur wordt naar de koper gestuurd en een deel van de factuurgegevens wordt binnen een bepaalde termijn aan de belastingdienst doorgegeven. | Hongarije (Online Számla), Spanje (SII) |
| Gecentraliseerde afhandeling | De factuur wordt verwerkt via het platform van de belastingdienst, dat deze valideert voordat deze wordt verzonden of als verzonden wordt beschouwd. | Italië (SdI), Polen (KSeF), Saoedi-Arabië, India, Mexico |
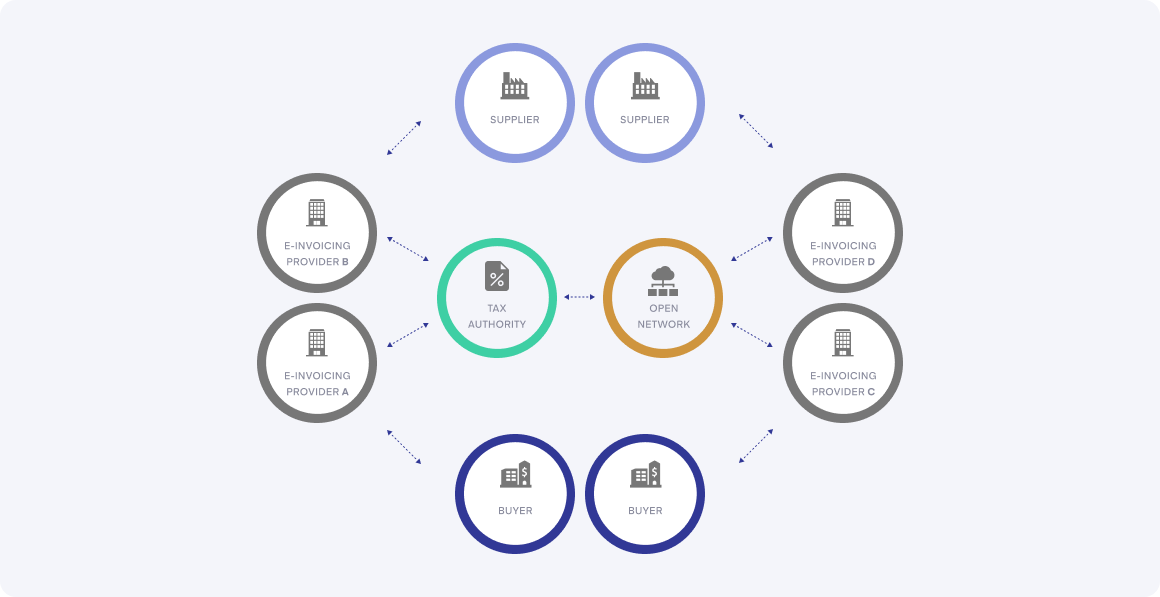
| Gedecentraliseerde CTC en beurs (DCTCE) | Gecertificeerde dienstverleners zorgen voor de uitwisseling van de factuur tussen de partijen en geven de belastinggegevens door aan de belastingdienst. Dit wordt vaak het vijfhoekmodel genoemd. | Verenigde Arabische Emiraten, Singapore, Slowakije |
In Latijns-Amerika zijn de eerste modellen voor belastingafhandeling ingevoerd. In Brazilië is een elektronische factuur (NF-e) pas geldig als de belastingdienst deze vóór het belastbare feit heeft ontvangen. In Mexico zijn elektronische CFDI-facturen verplicht, sinds 2022 in versie 4.0. In Europa heeft Italië in 2019 algemene B2B-belastingafhandeling ingevoerd.
Hoe het Peppol-vijfhoekmodel werkt
In het vierhoekmodel van Peppol stuurt de verkoper (C1) de factuur via zijn dienstverlener (C2) naar de dienstverlener van de koper (C3), die deze vervolgens aan de koper (C4) bezorgt. In het CTC-model van OpenPeppol wordt de belastingdienst of de door haar aangewezen dienstverlener C5. C2 en C3 sturen belastinggegevensdocumenten met de relevante factuurgegevens naar C5, terwijl de factuur zelf tussen de partijen blijft circuleren.
OpenPeppol noemt dit „Decentralised Continuous Transaction Controls and Exchange” (DCTCE). Dit wordt beschreven in het Peppol CTC-referentiedocument (2021) en het addendum daarvan uit 2023. Er bestaat geen enkele wereldwijde Peppol CTC-specificatie. In plaats daarvan worden per land specificaties voor belastinggegevensdocumenten gepubliceerd, momenteel voor de VAE, Slowakije en Oman. OpenPeppol voert ook een ViDA-proefproject uit, dat in november 2024 van start is gegaan, om het model voor digitale rapportage binnen de EU te testen.
De positie van CTC in 2026
| Land | Model | Status |
| Italië | Goedkeuring via SdI | B2B-e-facturering sinds 1 januari 2019. Een factuur geldt pas als verzonden zodra deze naar SdI is verstuurd. |
| Polen | Goedkeuring via KSeF | Verplicht vanaf 1 februari 2026 voor de grootste belastingplichtigen en vanaf 1 april 2026 voor alle anderen. |
| Roemenië | Facturen die zijn geüpload naar RO e-Factura | B2B sinds 2024 en B2C sinds 2025. |
| Hongarije | Realtime factuuroverzicht | Online Számla, met aangepaste regels sinds januari 2021. |
| Griekenland | myDATA-rapportage en B2B-e-facturering via gecertificeerde aanbieders | Large sommige bedrijven vanaf maart 2026, andere vanaf november 2026. |
| Spanje | Rapportage (SII), Verifactu en geplande B2B-e-facturering | Verifactu vanaf 2027. B2B-e-facturering vanaf 6 oktober 2027 voor bedrijven met een omzet van meer dan 8 miljoen euro en vanaf 6 oktober 2028 voor de overige bedrijven. |
| Frankrijk | Gedecentraliseerde uitwisseling via gecertificeerde platforms, met elektronische rapportage | Ontvangst voor alle bedrijven en verzending voor grote en middelgrote bedrijven vanaf 1 september 2026, en voor kleine bedrijven vanaf 1 september 2027. |
| Kroatië | Fiscalisation 2.0: gegevens die door de verzender en de ontvanger moeten worden gerapporteerd | Vanaf 1 januari 2026 voor btw-plichtigen. |
| Slowakije | Het vijfhoekmodel van Peppol | Vrijwillig in 2026, verplicht voor binnenlandse B2B- en B2G-transacties vanaf 1 januari 2027. |
| België | Peppol B2B-uitwisseling, nog geen rapportage | Verplicht vanaf 1 januari 2026. Elektronische rapportage staat gepland voor 2028, maar is nog niet bij wet vastgelegd. |
| Duitsland | Geen CTC | Bedrijven moeten vanaf 2025 e-facturen kunnen ontvangen. Er wordt momenteel gesproken over een rapportagesysteem, maar er is nog geen wetgeving of een concrete datum vastgesteld. |
| Nederland | Model nog niet vastgesteld | De regering is van plan om vanaf 1 juli 2030 elektronische facturering tussen bedrijven (B2B) binnen het land in te voeren en vanaf 1 juli 2031 rapportageverplichtingen in te voeren. |
| Zweden | Er is geen CTC vastgesteld | Een overheidsonderzoek (Dir. 2026:9) brengt uiterlijk op 30 november 2027 verslag uit. |
| Verenigde Arabische Emiraten | Het Peppol-vijfhoekmodel via geaccrediteerde dienstverleners | Vanaf 1 januari 2027 voor omzetten van 50 miljoen AED of meer, en vanaf 1 juli 2027 voor de overige gevallen. |
| Singapore | InvoiceNow met IRAS als vijfde hoeksteen | Wordt vanaf 1 november 2025 geleidelijk ingevoerd voor nieuwe vrijwillige GST-geregistreerden, met uitgebreidere fasen van 2028 tot 2031. |
| Saoedi-Arabië | Goedkeuring van B2B-facturen | De integratiefase wordt sinds 2023 in fasen doorgevoerd. |
| Maleisië | Controle van MyInvois door de belastingdienst | Geleidelijk ingevoerd tussen 2024 en 2026. |
Voor meer gedetailleerde informatie over de vereisten per land kunt u onze volledige landenlijst raadplegen, evenals de stapsgewijze handleidingen voor Frankrijk, Slowakije en de Verenigde Arabische Emiraten.
ViDA: het EU-model vanaf 2030
ViDA voert vanaf 1 juli 2030 digitale rapportageverplichtingen in voor grensoverschrijdende B2B-transacties binnen de EU, op basis van gestructureerde e-facturen die voldoen aan de norm EN 16931. Lidstaten mogen nationale regelingen voor e-facturering en rapportage invoeren, en lidstaten die vóór 2024 al realtime rapportage hadden ingevoerd, moeten hun systemen uiterlijk op 1 januari 2035 aanpassen aan het EU-model. Lees meer in „ViDA uitgelegd: de tijdlijn van de btw in het digitale tijdperk en wat er vóór 2030 moet gebeuren”.
Wat CTC voor uw bedrijf betekent
- De betreffende gegevens zijn correct. In landen waar de douaneafhandeling plaatsvindt, is een factuur die door het belastingplatform wordt afgewezen, niet uitgegeven.
- Uw dienstverlener speelt een rol bij de naleving van de regelgeving. In gedecentraliseerde modellen mogen alleen geaccrediteerde of gecertificeerde dienstverleners facturen uitwisselen en rapporteren; controleer daarom de accreditatiestatus in elke markt.
- Meerdere modellen tegelijk. Als u in veel landen handelt, moet u de inklaring, rapportage en wisselmodellen parallel afhandelen.
- Gestructureerde gegevens. Facturen die zijn opgesteld volgens EN 16931 maken het eenvoudiger om vanuit één gegevensmodel aan verschillende nationale voorschriften te voldoen.
Hoe Qvalia helpt
Qvalia is een gecertificeerd Peppol-toegangspunt en is gecertificeerd voor het Slowaakse eFaktúra-raamwerk, dat gebruikmaakt van het vijfhoekmodel. Bekijk de dekking van Qvalia op het gebied van Peppol en e-facturering per land of lees de korte samenvatting ‘Wat zijn CTC-modellen?’ in onze kennisbank.
Bronnen: Peppol CTC-referentiedocument, addendum, Richtlijn (EU) 2025/516 van de Raad en de websites van de nationale belastingdiensten waarnaar vanuit onze landenhandleidingen wordt verwezen.
Gerelateerde artikelen
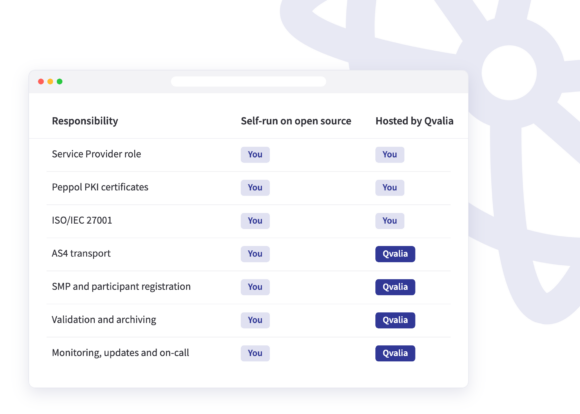
Hoe u uw eigen Peppol-toegangspunt kunt opzetten: beheer het zelf met open-source software zoals Oxalis of phase4, of besteed het beheer uit aan een gehoste toegangspunt. Wat elke optie inhoudt, de netwerkvereisten voor 2027 en de nationale accreditatie.
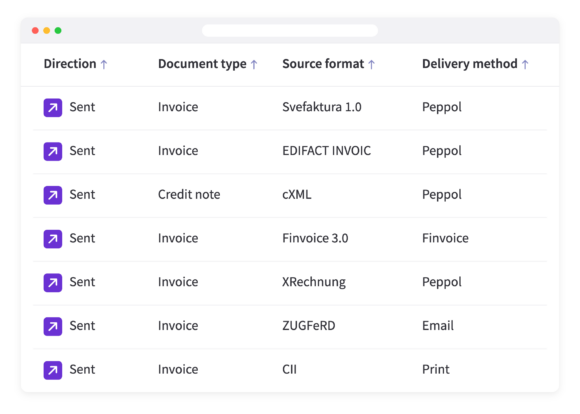
De Transaction API van Qvalia ondersteunt nu Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII en ZUGFeRD, zet deze om naar Peppol- BIS Billing -3.0 en verzendt ze.
Qvalia is nu gekoppeld aan ELMA, het ontvangersregister van het Noorse Agentschap voor Digitalisering voor de Noorse markt. Dit betekent dat we onze klanten kunnen registreren in …