Opdateret den 22. oktober 2026. Denne artikel blev første gang offentliggjort i 2022. Den afspejler nu de CTC-modeller, der anvendes i 2026, samt EU’s ViDA-regler.
Kontinuerlig transaktionskontrol (CTC) giver skattemyndighederne adgang til fakturadata, når en transaktion finder sted, i stedet for først ved en senere revision. Landene anvender forskellige modeller. I nogle lande skal skattemyndigheden godkende hver enkelt faktura, før den betragtes som udstedt. I andre lande indberettes fakturadata kort efter, at fakturaen er afsendt. Et stigende antal lande anvender en decentraliseret model, hvor certificerede tjenesteudbydere udveksler fakturaen og indberetter skattedataene. I EU indfører ViDA obligatorisk digital indberetning for grænseoverskridende B2B-transaktioner fra den 1. juli 2030.
De vigtigste CTC-modeller
| Model | Sådan fungerer det | Eksempler |
| Efterrevision (ingen CTC) | Fakturaerne udveksles direkte mellem parterne. Skattevæsenet baserer sig på momsangivelser og efterfølgende revisioner. | Sverige, Danmark og Tyskland i dag |
| Rapportering i realtid eller med bestemte intervaller | Fakturaen sendes til køberen, og en del af fakturaoplysningerne indberettes til skattemyndighederne inden for en fastsat frist. | Ungarn (Online Számla), Spanien (SII) |
| Centraliseret afklaring | Fakturaen sendes via skattemyndighedens platform, som validerer den, før den leveres eller betragtes som udstedt. | Italien (SdI), Polen (KSeF), Saudi-Arabien, Indien, Mexico |
| Decentraliseret CTC og børs (DCTCE) | Godkendte tjenesteudbydere formidler fakturaen mellem parterne og indberetter skatteoplysninger til skattemyndighederne. Dette kaldes ofte »femhjørnemodellen«. | De Forenede Arabiske Emirater, Singapore, Slovakiet |
Godkendelsesmodellerne blev indført i Latinamerika. I Brasilien er en elektronisk faktura (NF-e) først gyldig, når skattemyndighederne har modtaget den inden den afgiftspligtige begivenhed. I Mexico kræves der elektroniske CFDI-fakturaer, som siden 2022 skal være i version 4.0. I Europa indførte Italien en generel B2B-godkendelse i 2019.
Sådan fungerer Peppols femhjørne-model
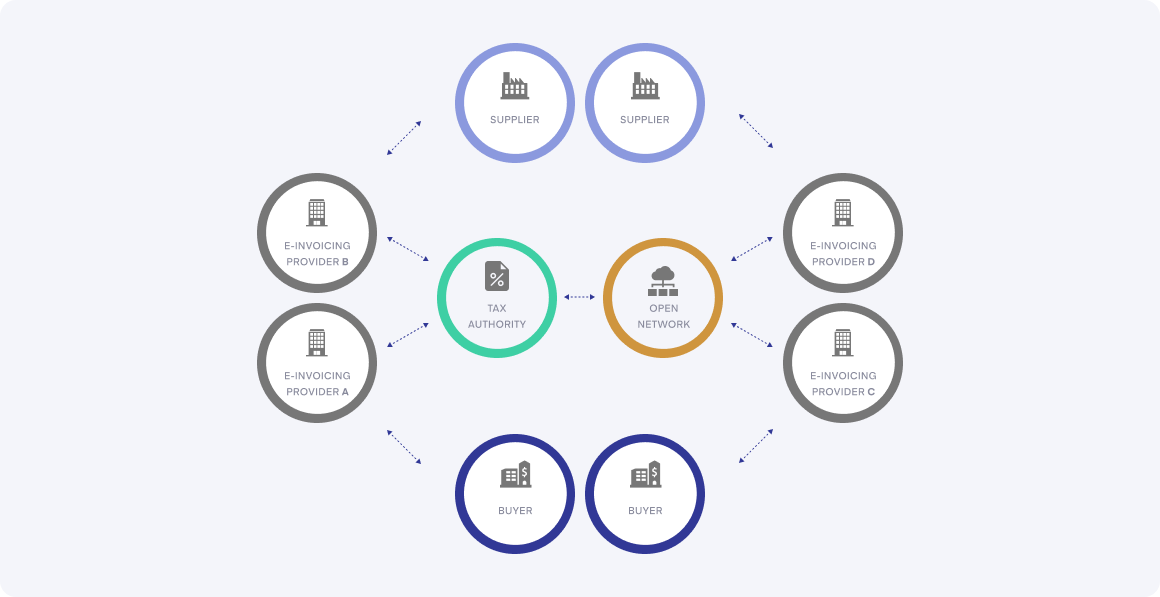
I Peppols firkantmodel sender sælgeren (C1) fakturaen via sin tjenesteudbyder (C2) til køberens tjenesteudbyder (C3), som videresender den til køberen (C4). I OpenPeppols CTC-model bliver skattemyndigheden eller dennes udpegede tjenesteudbyder C5. C2 og C3 sender skattedokumenter med de relevante fakturadata til C5, mens selve fakturaen fortsat cirkulerer mellem parterne.
OpenPeppol kalder dette for »Decentralised Continuous Transaction Controls and Exchange« (DCTCE). Det beskrives i Peppol CTC-referencedokumentet (2021) og dets tillæg fra 2023. Der findes ikke én samlet global Peppol CTC-specifikation. I stedet offentliggøres specifikationer for skattedata-dokumenter for hvert enkelt land, i øjeblikket for De Forenede Arabiske Emirater, Slovakiet og Oman. OpenPeppol gennemfører desuden et ViDA-pilotprojekt, der blev iværksat i november 2024, for at afprøve modellen med henblik på digital rapportering i EU.
Hvor står CTC i 2026?
| Land | Model | Status |
| Italien | Godkendelse via SdI | B2B-e-fakturering siden 1. januar 2019. En faktura betragtes først som udstedt, når den er sendt til SdI. |
| Polen | Godkendelse via KSeF | Gælder fra den 1. februar 2026 for de største skatteydere og fra den 1. april 2026 for alle andre. |
| Rumænien | Fakturaer, der er uploadet til RO e-Factura | B2B siden 2024 og B2C siden 2025. |
| Ungarn | Fakturarapportering i realtid | Online-faktura, med udvidede regler siden januar 2021. |
| Grækenland | myDATA-rapportering og B2B-e-fakturering via certificerede udbydere | Large nogle virksomheder fra marts 2026, andre fra november 2026. |
| Spanien | Rapportering (SII), Verifactu og planlagt B2B-e-fakturering | Verifactu fra 2027. Elektronisk fakturering mellem virksomheder (B2B) fra den 6. oktober 2027 for virksomheder med en omsætning på over 8 millioner euro og fra den 6. oktober 2028 for alle andre. |
| Frankrig | Decentraliseret handel via certificerede platforme med elektronisk rapportering | Modtagelse for alle og udstedelse for store og mellemstore virksomheder fra den 1. september 2026, for små virksomheder fra den 1. september 2027. |
| Kroatien | Fiscalisation 2.0: Data fra afsender og modtager | Fra den 1. januar 2026 for momspligtige. |
| Slovakiet | Peppols femhjørne-model | Frivilligt i 2026, obligatorisk for indenlandske B2B- og B2G-transaktioner fra den 1. januar 2027. |
| Belgien | Peppol B2B-udveksling, ingen rapportering endnu | Obligatorisk fra den 1. januar 2026. Elektronisk indberetning er planlagt til 2028, men er endnu ikke lovfæstet. |
| Tyskland | Ingen CTC | Virksomheder skal fra 2025 kunne modtage e-fakturaer. Der er drøftelser om et rapporteringssystem, men der foreligger endnu ingen lovgivning eller tidsfrister. |
| Nederlandene | Modellen er endnu ikke fastlagt | Regeringen planlægger at indføre elektronisk fakturering mellem virksomheder (B2B) inden for landet fra den 1. juli 2030 og indberetning fra den 1. juli 2031. |
| Sverige | Der er ikke truffet nogen CTC-beslutning | En regeringsundersøgelse (Dir. 2026:9) skal aflægge rapport senest den 30. november 2027. |
| UAE | Peppols femhjørne-model via godkendte tjenesteudbydere | Fra den 1. januar 2027 for omsætninger på 50 millioner AED eller derover, og fra den 1. juli 2027 for alle andre. |
| Singapore | InvoiceNow med IRAS som det femte hjørne | Indføres gradvist fra den 1. november 2025 for nye frivillige GST-registrerede, med yderligere indfasningsfaser fra 2028 til 2031. |
| Saudi-Arabien | Godkendelse af B2B-fakturaer | Integrationsfasen er blevet gennemført i flere bølger siden 2023. |
| Malaysia | Validering af MyInvois af skattemyndighederne | Indføres gradvist fra 2024 til 2026. |
For mere detaljerede oplysninger om kravene i de enkelte lande henvises til vores komplette landeliste og de trinvise vejledninger for Frankrig, Slovakiet og De Forenede Arabiske Emirater.
ViDA: EU-modellen fra 2030
ViDA indfører krav om digital rapportering for grænseoverskridende B2B-transaktioner inden for EU fra den 1. juli 2030, baseret på strukturerede e-fakturaer, der overholder standarden EN 16931. Medlemsstaterne kan indføre nationale regler for e-fakturering og rapportering, og de medlemsstater, der allerede havde indført realtidsrapportering før 2024, skal tilpasse deres systemer til EU-modellen senest den 1. januar 2035. Læs mere i »ViDA forklaret: Tidslinje for moms i den digitale tidsalder og hvad man skal gøre inden 2030«.
Hvad CTC betyder for din virksomhed
- Der er tale om forkerte data. I de lande, hvor der foretages toldbehandling, betragtes en faktura, som skatteplatformen afviser, som ikke udstedt.
- Din udbyder spiller en rolle i overholdelsen af reglerne. I decentraliserede modeller er det kun akkrediterede eller certificerede udbydere, der må udveksle og indberette fakturaer, så tjek akkrediteringen på hvert enkelt marked.
- Flere modeller på én gang. Hvis du handler i mange lande, bliver du nødt til at håndtere toldbehandling, rapportering og valutakursmodeller sideløbende.
- Strukturerede data. Fakturaer baseret på EN 16931 gør det nemmere at overholde forskellige nationale regler ud fra én datamodel.
Sådan hjælper Qvalia
Qvalia er et certificeret Peppol-adgangspunkt og er certificeret til Slovakiets eFaktúra-rammeværk, som anvender femhjørnemodellen. Se Qvalia’s dækning af lande inden for Peppol og e-fakturering, eller læs det korte resumé »Hvad er CTC-modeller?« i vores vidensbase.
Kilder: Peppol CTC-referencedokument, tillæg, Rådets direktiv (EU) 2025/516 samt de nationale skattemyndigheders hjemmesider, som der er linket til fra vores landeguider.
Relaterede artikler
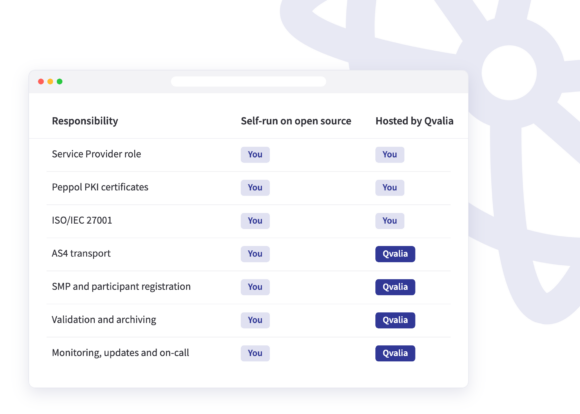
Sådan opretter du dit eget Peppol-adgangspunkt: Kør det selv på open source-software som f.eks. Oxalis eller phase4, eller udliciter driften til et hostet adgangspunkt. Hvad de enkelte ruter dækker, netværkskravene for 2027 og national akkreditering.
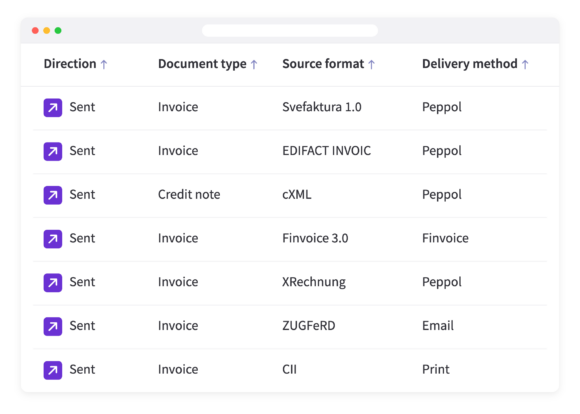
Qvalia’s transaktions-API understøtter nu Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII og ZUGFeRD, konverterer dem til Peppol- BIS Billing 3.0 og leverer dem.
Qvalia er nu tilsluttet ELMA, det norske digitaliseringsagenturs modtagerregister for det norske marked. Det betyder, at vi kan registrere vores kunder i …