Aktualisiert am 22. Oktober 2026. Dieser Artikel wurde erstmals im Jahr 2022 veröffentlicht. Er spiegelt nun die im Jahr 2026 verwendeten CTC-Modelle sowie die ViDA-Vorschriften der EU wider.
Durch kontinuierliche Transaktionskontrollen (CTC) erhalten die Steuerbehörden bereits bei Abschluss einer Transaktion Zugriff auf Rechnungsdaten, anstatt erst im Rahmen einer späteren Prüfung. Die Länder wenden unterschiedliche Modelle an. In einigen muss die Steuerbehörde jede Rechnung genehmigen, bevor sie als ausgestellt gilt. In anderen werden die Rechnungsdaten kurz nach dem Versand der Rechnung gemeldet. Immer mehr Länder nutzen ein dezentrales Modell, bei dem zertifizierte Dienstleister die Rechnung übermitteln und die Steuerdaten melden. In der EU schreibt ViDA ab dem 1. Juli 2030 die digitale Meldung für grenzüberschreitende B2B-Transaktionen vor.
Die wichtigsten CTC-Modelle
| Modell | Wie es funktioniert | Beispiele |
| Nachprüfung (ohne CTC) | Rechnungen werden direkt zwischen den Parteien ausgetauscht. Die Steuerbehörde stützt sich anschließend auf Umsatzsteuererklärungen und Prüfungen. | Schweden, Dänemark und Deutschland heute |
| Berichterstattung in Echtzeit oder in regelmäßigen Abständen | Die Rechnung wird an den Käufer gesendet, und ein Teil der Rechnungsdaten wird innerhalb einer festgelegten Frist an die Steuerbehörde übermittelt. | Ungarn (Online-Rechnung), Spanien (SII) |
| Zentrale Abrechnung | Die Rechnung durchläuft die Plattform der Steuerbehörde, die sie validiert, bevor sie zugestellt wird oder als ausgestellt gilt. | Italien (SdI), Polen (KSeF), Saudi-Arabien, Indien, Mexiko |
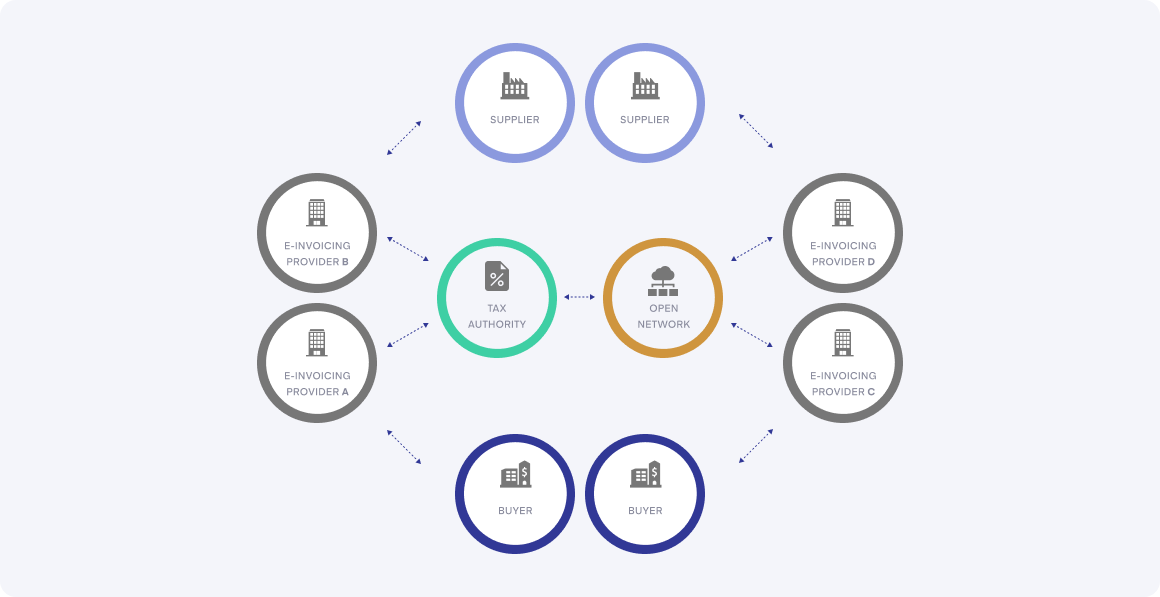
| Dezentralisierte CTC und Börse (DCTCE) | Zertifizierte Dienstleister wickeln den Rechnungsaustausch zwischen den Parteien ab und melden die Steuerdaten an die Steuerbehörde. Dies wird oft als „Fünf-Ecken-Modell“ bezeichnet. | Vereinigte Arabische Emirate, Singapur, Slowakei |
So funktioniert das Peppol-Fünf-Ecken-Modell
Im Peppol-Vier-Ecken-Modell sendet der Verkäufer (C1) die Rechnung über seinen Dienstleister (C2) an den Dienstleister des Käufers (C3), der sie an den Käufer (C4) weiterleitet. Im CTC-Modell von OpenPeppol übernimmt die Steuerverwaltung oder ihr benannter Dienstleister die Rolle von C5. C2 und C3 senden Steuerdaten-Dokumente mit den relevanten Rechnungsdaten an C5, während die Rechnung selbst weiterhin zwischen den Parteien zirkuliert.
OpenPeppol bezeichnet dies als „Decentralised Continuous Transaction Controls and Exchange“ (DCTCE). Dies wird im Peppol-CTC-Referenzdokument (2021) und dessen Nachtrag von 2023 beschrieben. Es gibt keine einheitliche globale Peppol-CTC-Spezifikation. Stattdessen werden die Spezifikationen für Steuerdaten-Dokumente länderspezifisch veröffentlicht, derzeit für die Vereinigten Arabischen Emirate, die Slowakei und Oman. OpenPeppol führt außerdem ein im November 2024 gestartetes ViDA-Pilotprojekt durch, um das Modell für die digitale Berichterstattung in der EU zu testen.
Wo CTC im Jahr 2026 steht
| Land | Modell | Status |
| Italien | Freigabe über SdI | B2B-E-Rechnungsstellung seit dem 1. Januar 2019. Eine Rechnung gilt erst dann als ausgestellt, wenn sie an SdI übermittelt wurde. |
| Polen | Freigabe über KSeF | Verpflichtend ab dem 1. Februar 2026 für die größten Steuerzahler und ab dem 1. April 2026 für alle anderen. |
| Rumänien | An RO e-Factura hochgeladene Rechnungen | B2B seit 2024 und B2C seit 2025. |
| Ungarn | Rechnungsberichterstattung in Echtzeit | Online-Rechnung, mit erweiterten Bestimmungen seit Januar 2021. |
| Griechenland | myDATA-Berichterstattung und B2B-E-Rechnungsstellung über zertifizierte Anbieter | Large Unternehmen ab März 2026, andere ab November 2026. |
| Spanien | Berichterstattung (SII), Verifactu und geplante B2B-E-Rechnungsstellung | Verifactu ab 2027. Elektronische Rechnungsstellung im B2B-Bereich ab dem 6. Oktober 2027 für Unternehmen mit einem Umsatz von über 8 Millionen Euro und ab dem 6. Oktober 2028 für alle anderen. |
| Frankreich | Dezentraler Austausch über zertifizierte Plattformen mit elektronischer Berichterstattung | Empfang für alle und Ausstellung für große und mittelständische Unternehmen ab dem 1. September 2026, für kleine Unternehmen ab dem 1. September 2027. |
| Kroatien | Fiskalisierung 2.0: Datenmeldung durch Absender und Empfänger | Ab dem 1. Januar 2026 für Mehrwertsteuerpflichtige. |
| Slowakei | Das Fünf-Ecken-Modell von Peppol | Freiwillig ab 2026, verpflichtend für den inländischen B2B- und B2G-Bereich ab dem 1. Januar 2027. |
| Belgien | Peppol-B2B-Austausch, noch keine Meldungen | Verpflichtend ab dem 1. Januar 2026. Die elektronische Meldung ist für 2028 geplant, jedoch noch nicht gesetzlich verankert. |
| Deutschland | Kein CTC | Unternehmen müssen ab 2025 in der Lage sein, elektronische Rechnungen zu empfangen. Ein Meldesystem wird derzeit diskutiert, es gibt jedoch noch kein Gesetz und keine konkreten Termine. |
| Niederlande | Modell noch nicht festgelegt | Die Regierung plant die Einführung der elektronischen Rechnungsstellung im inländischen B2B-Bereich ab dem 1. Juli 2030 und die Meldepflicht ab dem 1. Juli 2031. |
| Schweden | Es wurde kein CTC beschlossen | Eine staatliche Untersuchung (Dir. 2026:9) legt bis zum 30. November 2027 einen Bericht vor. |
| UAE | Das Peppol-Fünf-Ecken-Modell über akkreditierte Dienstleister | Ab dem 1. Januar 2027 für Unternehmen mit einem Umsatz von 50 Millionen AED oder mehr und ab dem 1. Juli 2027 für alle anderen Unternehmen. |
| Singapur | InvoiceNow mit IRAS als fünfter Eckpfeiler | Die Regelung wird ab dem 1. November 2025 schrittweise für neue freiwillige GST-Registrierte eingeführt, wobei von 2028 bis 2031 weitere Phasen folgen. |
| Saudi-Arabien | Abrechnung von B2B-Rechnungen | Die Integrationsphase wird seit 2023 schrittweise umgesetzt. |
| Malaysia | Überprüfung von „MyInvois“ durch die Steuerbehörde | Schrittweise Einführung von 2024 bis 2026. |
Ausführlichere Informationen zu den länderspezifischen Anforderungen finden Sie in unserer vollständigen Länderliste sowie in den Schritt-für-Schritt-Anleitungen für Frankreich, die Slowakei und die Vereinigten Arabischen Emirate.
ViDA: das EU-Modell ab 2030
ViDA führt ab dem 1. Juli 2030 digitale Meldepflichten für grenzüberschreitende B2B-Transaktionen innerhalb der EU ein, die auf strukturierten elektronischen Rechnungen gemäß EN 16931 basieren. Die Mitgliedstaaten können nationale E-Rechnungs- und Meldeverfahren einführen, und diejenigen, die bereits vor 2024 über ein Echtzeit-Meldesystem verfügten, müssen ihre Systeme bis zum 1. Januar 2035 an das EU-Modell anpassen. Weitere Informationen finden Sie in „ViDA erklärt: Mehrwertsteuer im digitalen Zeitalter – Zeitplan und Maßnahmen vor 2030“.
Was CTC für Ihr Unternehmen bedeutet
- Es geht um korrekte Daten. In Ländern mit Zollabfertigung gilt eine Rechnung, die von der Steuerplattform abgelehnt wird, als nicht ausgestellt.
- Ihr Anbieter ist Teil der Compliance. In dezentralen Modellen dürfen nur akkreditierte oder zertifizierte Anbieter Rechnungen austauschen und melden. Überprüfen Sie daher die Akkreditierung in jedem Markt.
- Mehrere Modelle gleichzeitig. Wenn Sie in vielen Ländern Handel betreiben, müssen Sie Abwicklung, Berichterstattung und den Austausch von Modellen parallel abwickeln.
- Strukturierte Daten. Rechnungen, die auf der Norm EN 16931 basieren, erleichtern die Einhaltung unterschiedlicher nationaler Vorschriften anhand eines einzigen Datenmodells.
Wie Qvalia hilft
Qvalia ist ein zertifizierter Peppol-Zugangspunkt und für das slowakische eFaktúra-Rahmenwerk zertifiziert, das das Fünf-Ecken-Modell nutzt. Informieren Sie sich über die Länderabdeckung von Qvalia im Bereich Peppol und elektronische Rechnungsstellung oder lesen Sie die kurze Zusammenfassung „Was sind CTC-Modelle?“ in unserer Wissensdatenbank.
Quellen: Peppol-CTC-Referenzdokument, Nachtrag, Richtlinie (EU) 2025/516 des Rates sowie die Websites der nationalen Steuerbehörden, auf die in unseren Länderleitfäden verwiesen wird.
Ähnliche Artikel
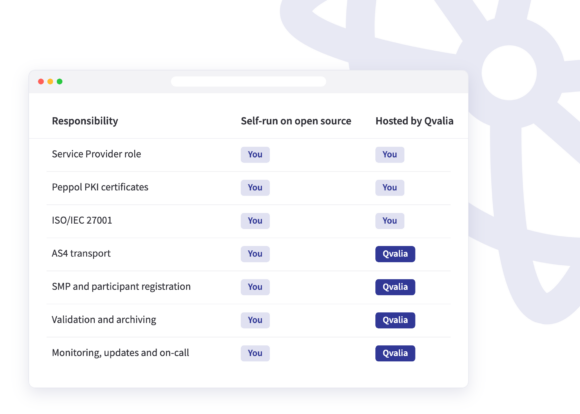
So richten Sie Ihren eigenen Peppol-Zugangspunkt ein: Betreiben Sie ihn selbst mit Open-Source-Software wie Oxalis oder phase4 oder lagern Sie den Betrieb an einen gehosteten Zugangspunkt aus. Was die einzelnen Wege abdecken, die Netzwerkanforderungen für 2027 und die nationale Akkreditierung.
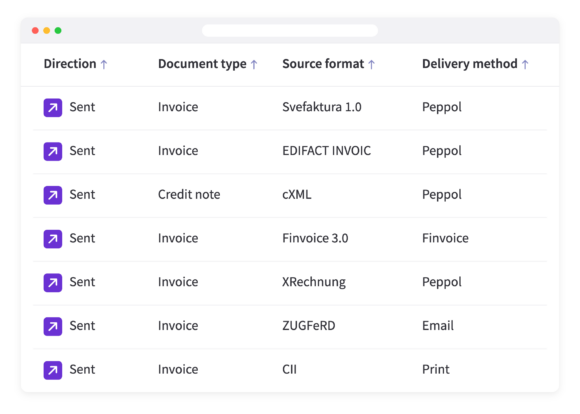
Die Transaktions-API von Qvalia akzeptiert nun Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII und ZUGFeRD, wandelt diese Formate in Peppol- BIS Billing -3.0 um und versendet sie.
Qvalia ist nun mit ELMA verbunden, dem Empfängerregister der norwegischen Digitalisierungsbehörde für den norwegischen Markt. Das bedeutet, dass wir unsere Kunden in … registrieren können.