Päivitetty 22. lokakuuta 2026. Tämä artikkeli julkaistiin ensimmäisen kerran vuonna 2022. Siinä otetaan nyt huomioon vuonna 2026 käytössä olevat CTC-mallit sekä EU:n ViDA-säännöt.
Jatkuva liiketoimien valvonta (CTC) antaa veroviranomaisille pääsyn laskutietoihin jo liiketoimen tapahtuessa, eikä vasta myöhemmässä tarkastuksessa. Maissa käytetään erilaisia malleja. Joissakin maissa veroviranomaisen on hyväksyttävä jokainen lasku, ennen kuin se katsotaan lähetetyksi. Toisissa maissa laskutiedot ilmoitetaan pian laskun lähettämisen jälkeen. Yhä useammat maat käyttävät hajautettua mallia, jossa sertifioidut palveluntarjoajat välittävät laskun ja ilmoittavat verotiedot. EU:ssa ViDA-järjestelmä tekee digitaalisesta ilmoittamisesta pakollista rajat ylittävissä B2B-liiketoimissa 1. heinäkuuta 2030 alkaen.
Tärkeimmät CTC-mallit
| Malli | Miten se toimii | Esimerkkejä |
| Jälkitarkastus (ei CTC:tä) | Laskut lähetetään suoraan osapuolten välillä. Veroviranomainen perustuu arvonlisäveroilmoituksiin ja suorittaa tarkastukset jälkikäteen. | Ruotsi, Tanska ja Saksa tänään |
| Reaaliaikainen tai säännöllinen raportointi | Lasku lähetetään ostajalle, ja osa laskun tiedoista ilmoitetaan veroviranomaiselle määräajassa. | Unkari (Online Számla), Espanja (SII) |
| Keskitetty tulliselvitys | Lasku kulkee veroviranomaisen alustan kautta, jossa se tarkistetaan ennen kuin se toimitetaan tai katsotaan lähetetyksi. | Italia (SdI), Puola (KSeF), Saudi-Arabia, Intia, Meksiko |
| Hajautettu CTC ja pörssi (DCTCE) | Sertifioidut palveluntarjoajat välittävät laskun osapuolten välillä ja ilmoittavat verotiedot veroviranomaiselle. Tätä kutsutaan usein viisikulmaiseksi malliksi. | Arabiemiirikunnat, Singapore, Slovakia |
Selvitysmallit otettiin käyttöön Latinalaisessa Amerikassa. Brasiliassa sähköinen lasku (NF-e) on voimassa vasta, kun veroviranomainen on vastaanottanut sen ennen verotettavan tapahtuman ajankohtaa. Meksikossa vaaditaan CFDI-sähköisiä laskuja, vuodesta 2022 lähtien versiossa 4.0. Euroopassa Italia otti käyttöön yleisen B2B-selvityksen vuonna 2019.
Miten Peppolin viisikulmainen malli toimii
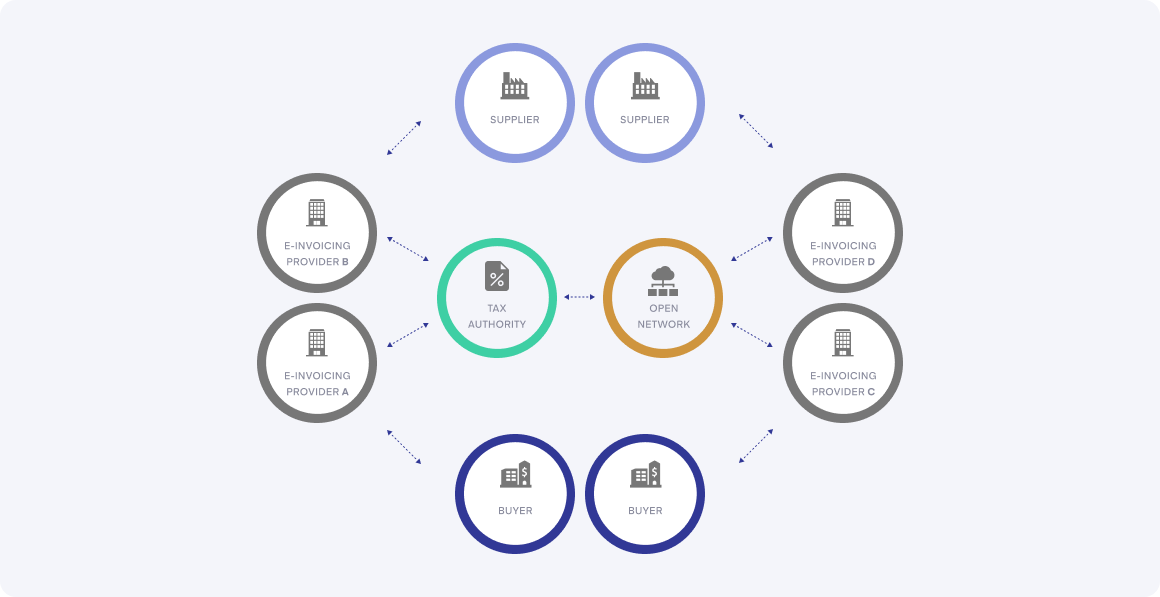
Peppolin nelikulmaisessa mallissa myyjä (C1) lähettää laskun palveluntarjoajansa (C2) kautta ostajan palveluntarjoajalle (C3), joka toimittaa sen edelleen ostajalle (C4). OpenPeppolin CTC-mallissa verohallinto tai sen nimeämä palveluntarjoaja toimii osapuolena C5. C2 ja C3 lähettävät verotietodokumentit, jotka sisältävät kyseisen laskun tiedot, osapuolelle C5, kun taas itse lasku liikkuu edelleen osapuolten välillä.
OpenPeppol kutsuu tätä ”hajautetuksi jatkuvaksi tapahtumien valvonnaksi ja vaihdoksi” (DCTCE). Sitä kuvataan Peppol CTC -viitedokumentissa (2021) ja sen vuoden 2023 lisäyksessä. Yhtä ainoaa maailmanlaajuista Peppol CTC -määritystä ei ole. Sen sijaan verotietodokumenttien määritykset julkaistaan maakohtaisesti, tällä hetkellä Yhdistyneille arabiemiirikunnille, Slovakialle ja Omanille. OpenPeppol toteuttaa myös ViDA-pilottihanketta, joka käynnistyi marraskuussa 2024 ja jonka tarkoituksena on testata mallia EU:n digitaalista raportointia varten.
CTC:n tilanne vuonna 2026
| Maa | Malli | Tila |
| Italia | Lupa SdI:n kautta | B2B-sähköinen laskutus 1. tammikuuta 2019 alkaen. Lasku katsotaan lähetetyksi vasta, kun se on toimitettu SdI:lle. |
| Puola | Luvan myöntäminen KSeF:n kautta | Pakollinen 1. helmikuuta 2026 alkaen suurimmille veronmaksajille ja 1. huhtikuuta 2026 alkaen kaikille muille. |
| Romania | RO e-Facturaan ladatut laskut | B2B-liiketoimintaa vuodesta 2024 ja B2C-liiketoimintaa vuodesta 2025. |
| Unkari | Laskujen raportointi reaaliajassa | Online Számla, jonka sääntöjä on laajennettu tammikuusta 2021 lähtien. |
| Kreikka | myDATA-raportointi ja B2B-sähköinen laskutus sertifioitujen palveluntarjoajien kautta | Large joidenkin yritysten osalta maaliskuusta 2026 alkaen, toisten marraskuusta 2026 alkaen. |
| Espanja | Raportointi (SII), Verifactu ja suunniteltu B2B-sähköinen laskutus | Verifactu vuodesta 2027 lähtien. B2B-sähköinen laskutus otetaan käyttöön 6. lokakuuta 2027 alkaen liikevaihdon ollessa yli 8 miljoonaa euroa ja 6. lokakuuta 2028 alkaen muille yrityksille. |
| Ranska | Hajautettu pörssikauppa sertifioitujen alustojen kautta, sähköinen raportointi | Hakemusten vastaanotto kaikille ja myöntäminen suurille ja keskisuurille yrityksille 1. syyskuuta 2026 alkaen, pienille yrityksille 1. syyskuuta 2027 alkaen. |
| Kroatia | Fiscalisation 2.0: lähettäjän ja vastaanottajan ilmoittamat tiedot | Arvonlisäverovelvollisille 1. tammikuuta 2026 alkaen. |
| Slovakia | Peppolin viisikulmainen malli | Vapaaehtoista vuonna 2026, pakollista kotimaisessa B2B- ja B2G-kaupassa 1. tammikuuta 2027 alkaen. |
| Belgia | Peppol B2B -tietojenvaihto, raportteja ei vielä ole | Pakollinen 1. tammikuuta 2026 alkaen. Sähköinen raportointi on suunniteltu otettavaksi käyttöön vuonna 2028, mutta siitä ei ole vielä säädetty laissa. |
| Saksa | Ei CTC:tä | Yritysten on pystyttävä vastaanottamaan sähköisiä laskuja vuodesta 2025 lähtien. Raportointijärjestelmästä käydään parhaillaan keskusteluja, mutta asiasta ei ole vielä annettu lakia eikä asetettu määräaikoja. |
| Alankomaat | Mallia ei ole vielä päätetty | Hallitus suunnittelee ottavansa käyttöön kotimaisen B2B-sähköisen laskutuksen 1. heinäkuuta 2030 alkaen ja raportointivelvollisuuden 1. heinäkuuta 2031 alkaen. |
| Ruotsi | CTC:tä ei ole päätetty | Hallituksen selvityksessä (Dir. 2026:9) esitetään raportti 30. marraskuuta 2027 mennessä. |
| UAE | Peppolin viisikulmainen malli akkreditoitujen palveluntarjoajien kautta | 1. tammikuuta 2027 alkaen, kun liikevaihto on vähintään 50 miljoonaa AED, ja 1. heinäkuuta 2027 alkaen muissa tapauksissa. |
| Singapore | InvoiceNow ja IRAS viidentenä kulmakivenä | Uusille vapaaehtoisille GST-rekisteröityneille otetaan käyttöön vaiheittain 1. marraskuuta 2025 alkaen, ja laajemmat vaiheet toteutetaan vuosina 2028–2031. |
| Saudi-Arabia | B2B-laskujen hyväksyntä | Integrointivaihe on toteutettu vaiheittain vuodesta 2023 lähtien. |
| Malesia | Veroviranomaisen suorittama MyInvois-tarkastus | Otetaan käyttöön vaiheittain vuosina 2024–2026. |
Tarkempia tietoja maakohtaisista vaatimuksista löydät kattavasta maaluettelostamme sekä vaiheittaisista ohjeista, jotka koskevat Ranskaa, Slovakiaa ja Yhdistyneitä arabiemiirikuntia.
ViDA: EU:n malli vuodesta 2030 lähtien
ViDA ottaa käyttöön digitaaliset raportointivaatimukset EU:n sisäisille rajat ylittäville B2B-liiketoimille 1. heinäkuuta 2030 alkaen. Vaatimukset perustuvat EN 16931 -standardin mukaisiin jäsenneltyihin sähköisiin laskuihin. Jäsenvaltiot voivat ottaa käyttöön kansallisia sähköisen laskutuksen ja raportoinnin järjestelmiä, ja niiden jäsenvaltioiden, joissa reaaliaikainen raportointi oli käytössä jo ennen vuotta 2024, on saatettava järjestelmänsä EU:n mallin mukaisiksi 1. tammikuuta 2035 mennessä. Lue lisää artikkelista ”ViDA selitettynä: ALV digitaaliaikakaudella – aikajana ja mitä tehdä ennen vuotta 2030”.
Mitä CTC tarkoittaa yrityksellesi
- Kyseessä olevat tiedot ovat oikein. Tulliselvitysmaissa veropalvelun hylkäämää laskua ei ole laadittu.
- Palveluntarjoajasi on osa sääntöjen noudattamista. Hajautetuissa malleissa vain akkreditoidut tai sertifioidut palveluntarjoajat voivat vaihtaa ja ilmoittaa laskuja, joten tarkista akkreditointi kullakin markkina-alueella.
- Useita malleja samanaikaisesti. Jos harjoitat kauppaa useissa maissa, joudut hoitamaan tulliselvityksiä, raportointia ja valuuttamallien käsittelyä rinnakkain.
- Jäsennelty data. EN 16931 -standardin mukaiset laskut helpottavat eri maiden sääntöjen noudattamista yhden datamallin avulla.
Miten Qvalia auttaa
Qvalia on sertifioitu Peppol-yhteyspiste, ja se on sertifioitu Slovakian eFaktúra-järjestelmään, jossa käytetään viisikulmaista mallia. Tutustu Qvalian Peppol- ja sähköisen laskutuksen maakohtaiseen kattavuuteen tai lue lyhyt yhteenveto ”Mitä ovat CTC-mallit?” tietopankistamme.
Lähteet: Peppol CTC -viiteasiakirja, lisäys, neuvoston direktiivi (EU) 2025/516 sekä maakohtaisissa oppaissamme linkitetyt kansallisten veroviranomaisten verkkosivustot.
Aiheeseen liittyvät artikkelit
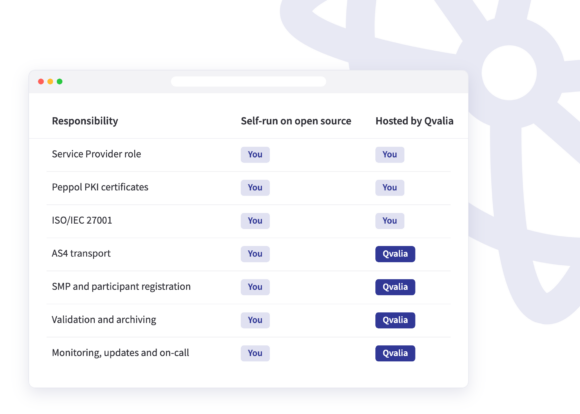
Kuinka perustaa oma Peppol-yhteyspiste: voit ylläpitää sitä itse avoimen lähdekoodin ohjelmistolla, kuten Oxalis tai phase4, tai ulkoistaa toiminnan isännöityyn yhteyspisteeseen. Kunkin reitin kattavuus, vuoden 2027 verkko-vaatimukset ja kansallinen akkreditointi.
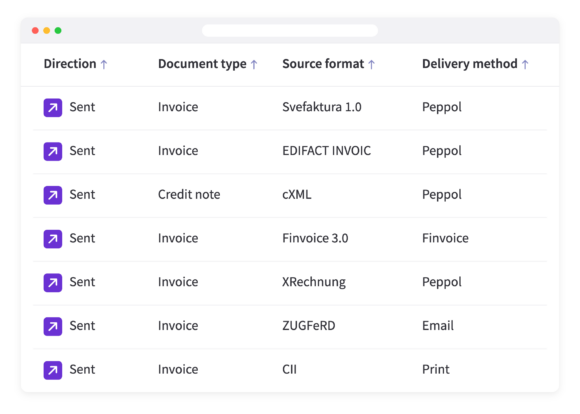
Qvalian Transaction API tukee nyt Svefaktura 1.0-, EDIFACT-, cXML-, Finvoice-, XRechnung-, CII- ja ZUGFeRD-formaatteja, muuntaa ne Peppol- BIS Billing 3.0 -muotoon ja toimittaa ne eteenpäin.
Qvalia on nyt kytketty ELMAan, Norjan digitalisointiviraston vastaanottorekisteriin Norjan markkinoille. Tämä tarkoittaa, että voimme rekisteröidä asiakkaamme …