Aktualizované 22. októbra 2026. Tento článok bol prvýkrát uverejnený v roku 2022. Teraz zohľadňuje modely CTC používané v roku 2026 a pravidlá EÚ týkajúce sa systému ViDA.
Systémy priebežnej kontroly transakcií (CTC) poskytujú daňovým orgánom prístup k údajom z faktúr v okamihu uskutočnenia transakcie, a nie až pri neskoršom audite. Jednotlivé krajiny používajú rôzne modely. V niektorých musí daňový úrad schváliť každú faktúru, aby sa považovala za vystavenú. V iných sa údaje z faktúr nahlasujú krátko po ich odoslaní. Stále viac krajín využíva decentralizovaný model, v ktorom certifikovaní poskytovatelia služieb vymieňajú faktúry a nahlasujú daňové údaje. V EÚ zavádza systém ViDA povinné digitálne nahlasovanie cezhraničných transakcií medzi podnikmi (B2B) od 1. júla 2030.
Hlavné modely CTC
| Model | Ako to funguje | Príklady |
| Následný audit (bez CTC) | Faktúry si strany vymieňajú priamo medzi sebou. Daňový úrad sa opiera o daňové priznania k DPH a následné kontroly. | Švédsko, Dánsko a Nemecko dnes |
| Vytváranie správ v reálnom čase alebo v pravidelných intervaloch | Faktúra sa zasiela kupujúcemu a časť údajov z faktúry sa v stanovenej lehote nahlási daňovému úradu. | Maďarsko (Online Számla), Španielsko (SII) |
| Centralizované zúčtovanie | Faktúra prechádza platformou daňového úradu, ktorá ju overí ešte predtým, ako je doručená alebo sa považuje za vystavenú. | Taliansko (SdI), Poľsko (KSeF), Saudská Arábia, India, Mexiko |
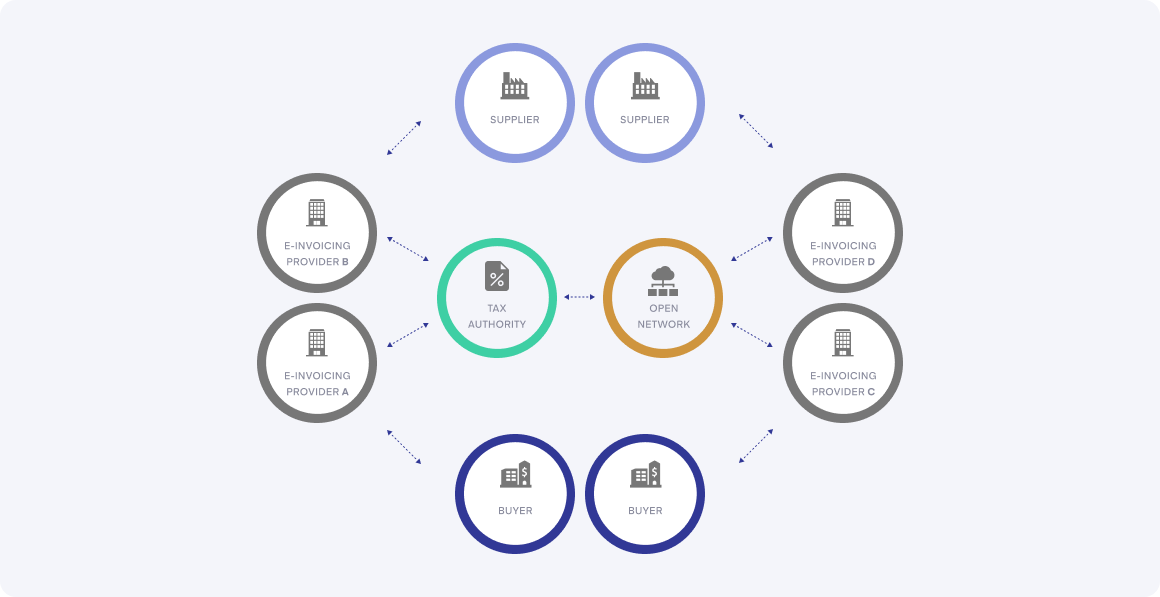
| Decentralizovaná sieť CTC a burza (DCTCE) | Certifikovaní poskytovatelia služieb zabezpečujú výmenu faktúr medzi stranami a odosielajú daňové údaje daňovému úradu. Tento model sa často označuje ako „päťstranný model“. | Spojené arabské emiráty, Singapur, Slovensko |
Systémy elektronického schvaľovania faktúr sa začali zavádzať v Latinskej Amerike. V Brazílii je elektronická faktúra (NF-e) platná až vtedy, keď ju daňový úrad prijme ešte pred vznikom daňovej povinnosti. V Mexiku sa vyžadujú elektronické faktúry vo formáte CFDI, od roku 2022 vo verzii 4.0. V Európe zaviedlo Taliansko v roku 2019 všeobecné elektronické schvaľovanie faktúr v rámci B2B.
Ako funguje päťstranný model Peppol
V štvoruholníkovom modeli Peppol predajca (C1) odošle faktúru prostredníctvom svojho poskytovateľa služieb (C2) poskytovateľovi služieb kupujúceho (C3), ktorý ju doručí kupujúcemu (C4). V modeli CTC systému OpenPeppol sa daňová správa alebo jej určený poskytovateľ služieb stáva subjektom C5. Subjekty C2 a C3 zasielajú dokumenty s daňovými údajmi obsahujúce príslušné údaje z faktúry subjektu C5, zatiaľ čo samotná faktúra naďalej koluje medzi zúčastnenými stranami.
OpenPeppol tento systém nazýva „Decentralizovaná nepretržitá kontrola a výmena transakcií“ (DCTCE). Je popísaný v referenčnom dokumente Peppol CTC (2021) a v jeho dodatku z roku 2023. Neexistuje jediná globálna špecifikácia Peppol CTC. Namiesto toho sa špecifikácie dokumentov daňových údajov zverejňujú pre jednotlivé krajiny, v súčasnosti pre Spojené arabské emiráty, Slovensko a Omán. OpenPeppol tiež prevádzkuje pilotný projekt ViDA, ktorý začal v novembri 2024, s cieľom otestovať tento model pre digitálne podávanie správ v EÚ.
Ako na tom bude spoločnosť CTC v roku 2026
| Krajina | Model | Stav |
| Taliansko | Povolenie prostredníctvom SdI | Elektronická fakturácia v rámci B2B od 1. januára 2019. Faktúra sa považuje za vystavenú až po jej odoslaní do systému SdI. |
| Poľsko | Schválenie prostredníctvom KSeF | Povinné od 1. februára 2026 pre najväčších daňovníkov a od 1. apríla 2026 pre všetkých ostatných. |
| Rumunsko | Faktúry nahrané do systému RO e-Factura | B2B od roku 2024 a B2C od roku 2025. |
| Maďarsko | Vytváranie správ o faktúrach v reálnom čase | Online faktúra, s rozšírenými pravidlami od januára 2021. |
| Grécko | Vykazovanie prostredníctvom služby myDATA a elektronická fakturácia B2B prostredníctvom certifikovaných poskytovateľov | Large niektoré podniky od marca 2026, iné od novembra 2026. |
| Španielsko | Vykazovanie (SII), Verifactu a plánovaná elektronická fakturácia B2B | Verifactu od roku 2027. Elektronická fakturácia v segmente B2B od 6. októbra 2027 pre spoločnosti s obratom nad 8 miliónov EUR a od 6. októbra 2028 pre ostatné spoločnosti. |
| Francúzsko | Decentralizovaná výmena prostredníctvom certifikovaných platforiem s elektronickým vykazovaním | Prijímanie pre všetkých a vystavovanie pre veľké a stredné podniky od 1. septembra 2026, pre malé podniky od 1. septembra 2027. |
| Chorvátsko | Fiskalizácia 2.0: údaje z hlásení vystavovateľov a príjemcov | Od 1. januára 2026 pre platiteľov DPH. |
| Slovensko | Päťuholníkový model Peppol | V roku 2026 dobrovoľné, od 1. januára 2027 povinné pre domáce vzťahy typu B2B a B2G. |
| Belgicko | Výměna Peppol B2B, zatiaľ bez hlásení | Povinné od 1. januára 2026. Elektronické podávanie správ sa plánuje na rok 2028, zatiaľ však nie je zakotvené v zákone. |
| Nemecko | Bez CTC | Podniky musia byť od roku 2025 schopné prijímať elektronické faktúry. V súčasnosti prebiehajú diskusie o systéme podávania správ, pričom zatiaľ neexistuje žiadny zákon ani stanovené termíny. |
| Holandsko | Model ešte nie je stanovený | Vláda plánuje zaviesť elektronickú fakturáciu B2B na vnútroštátnej úrovni od 1. júla 2030 a podávanie správ od 1. júla 2031. |
| Švédsko | Nebolo prijaté žiadne rozhodnutie o CTC | Vládna vyšetrovacia komisia (Dir. 2026:9) predloží správu do 30. novembra 2027. |
| Spojené arabské emiráty | Päťuholníkový model Peppol prostredníctvom akreditovaných poskytovateľov služieb | Od 1. januára 2027 pre tržby vo výške 50 miliónov AED alebo viac a od 1. júla 2027 pre ostatné subjekty. |
| Singapur | InvoiceNow s IRAS ako piatym pilierom | Bude sa zavádzať postupne od 1. novembra 2025 pre nových dobrovoľných registrantov GST, pričom v rokoch 2028 až 2031 budú nasledovať rozsiahlejšie fázy. |
| Saudská Arábia | Schvaľovanie faktúr v rámci B2B | Fáza integrácie prebieha postupne v niekoľkých etapách od roku 2023. |
| Malajzia | Overenie služby MyInvois daňovým úradom | Bude sa zavádzať postupne v rokoch 2024 až 2026. |
Podrobnejšie informácie o požiadavkách jednotlivých krajín nájdete v našom kompletnom zozname krajín a v podrobných návodoch pre Francúzsko, Slovensko a Spojené arabské emiráty.
ViDA: model EÚ od roku 2030
Systém ViDA zavádza od 1. júla 2030 požiadavky na digitálne vykazovanie cezhraničných transakcií typu B2B v rámci EÚ, a to na základe štruktúrovaných elektronických faktúr, ktoré spĺňajú normu EN 16931. Členské štáty môžu zaviesť vnútroštátne elektronické fakturovanie a podávanie správ, pričom tie, ktoré mali zavedené podávanie správ v reálnom čase už pred rokom 2024, musia svoje systémy zosúladiť s modelom EÚ do 1. januára 2035. Viac informácií nájdete v článku „ViDA vysvetlená: Časová os DPH v digitálnom veku a čo treba urobiť do roku 2030“.
Čo znamená CTC pre vašu firmu
- Ide o nesprávne údaje. V krajinách, kde prebieha colné konanie, faktúra, ktorú daňová platforma odmietla, nebola vystavená.
- Váš poskytovateľ je súčasťou procesu zabezpečenia súladu s predpismi. V decentralizovaných modeloch môžu faktúry vymieňať a vykazovať iba akreditovaní alebo certifikovaní poskytovatelia, preto si na každom trhu overte akreditáciu.
- Niekoľko modelov naraz. Ak obchodujete vo viacerých krajinách, budete musieť paralelne riešiť colné konanie, podávanie správ a výmenu modelov.
- Štruktúrované údaje. Faktúry vytvorené na základe normy EN 16931 uľahčujú splnenie rôznych národných predpisov pomocou jediného dátového modelu.
Ako pomáha Qvalia
Spoločnosť Qvalia je certifikovaným prístupovým bodom Peppol a je certifikovaná pre slovenský systém eFaktúra, ktorý využíva päťstranný model. Prezrite si prehľad krajín, v ktorých spoločnosť Qvalia poskytuje služby Peppol a elektronickú fakturáciu, alebo si prečítajte stručné zhrnutie „Čo sú modely CTC?“ v našej znalostnej báze.
Zdroje: Referenčný dokument Peppol CTC, dodatok, smernica Rady (EÚ) 2025/516 a webové stránky národných daňových úradov, na ktoré odkazujú naše krajinské príručky.
Súvisiace články
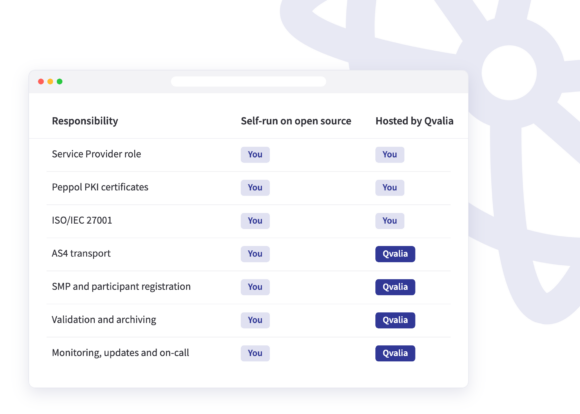
Ako si zriadiť vlastný prístupový bod Peppol: môžete ho prevádzkovať sami pomocou softvéru s otvoreným zdrojovým kódom, ako je Oxalis alebo phase4, alebo prevádzku zveriť externému poskytovateľovi prostredníctvom hostovaného prístupového bodu. Čo zahŕňa každá trasa, sieťové požiadavky na rok 2027 a národná akreditácia.
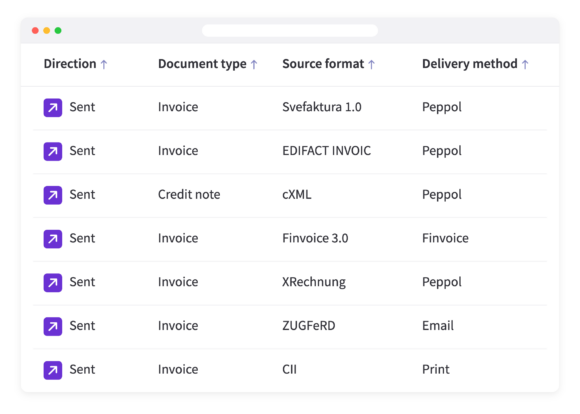
Transakčné rozhranie API spoločnosti Qvalia teraz prijíma formáty Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII a ZUGFeRD, prevádza ich do formátov Peppol BIS Billing 3.0 a odosiela ich.
Spoločnosť Qvalia je teraz prepojená s ELMA, registrom príjemcov Nórskej agentúry pre digitalizáciu určeným pre nórsky trh. To znamená, že môžeme registrovať našich zákazníkov v …