Oppdatert 22. oktober 2026. Denne artikkelen ble først publisert i 2022. Den gjenspeiler nå CTC-modellene som var i bruk i 2026 og EUs ViDA-regler.
Kontinuerlige transaksjonskontroller (CTC) gir skattemyndighetene tilgang til fakturadata når en transaksjon skjer, i stedet for i en senere revisjon. Land bruker forskjellige modeller. I noen må skattemyndighetene godkjenne hver faktura før den teller som utstedt. I andre rapporteres fakturadata kort tid etter at fakturaen er sendt. Et økende antall bruker en desentralisert modell, der sertifiserte tjenesteleverandører utveksler fakturaen og rapporterer skattedataene. I EU gjør ViDA digital rapportering obligatorisk for grenseoverskridende B2B-transaksjoner fra 1. juli 2030.
De viktigste CTC-modellene
| Modell | Slik fungerer det | Eksempler |
| Etterrevisjon (ingen CTC) | Fakturaer går direkte mellom partene. Skattemyndighetene er avhengige av momsmeldinger og revisjoner i etterkant. | Sverige, Danmark og Tyskland i dag |
| Rapportering i sanntid eller periodisk | Fakturaen går til kjøperen, og et delsett av fakturadataene rapporteres til skattemyndighetene innen en fastsatt tid. | Ungarn (Online Számla), Spania (SII) |
| Sentralisert klarering | Fakturaen går gjennom skattemyndighetenes plattform, som validerer den før den leveres eller teller som utstedt. | Italia (SdI), Polen (KSeF), Saudi-Arabia, India, Mexico |
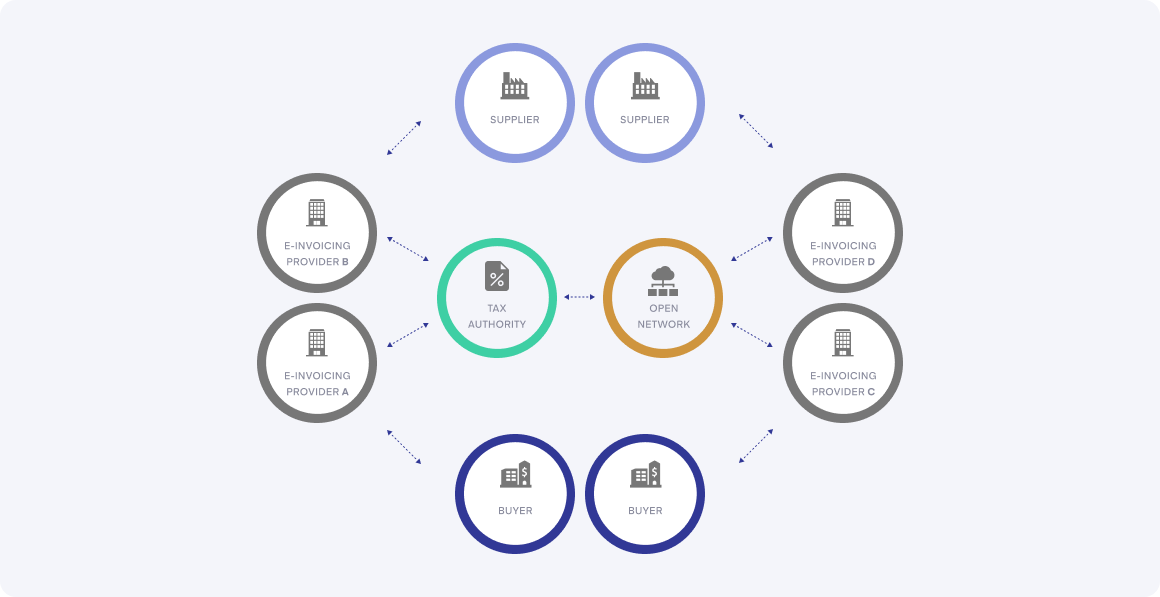
| Desentralisert CTC og børs (DCTCE) | Sertifiserte tjenesteleverandører utveksler fakturaen mellom partene og rapporterer skattedata til skattemyndighetene. Dette kalles ofte femhjørnemodellen. | De forente arabiske emirater, Singapore, Slovakia |
Klareringsmodeller startet i Latin-Amerika. I Brasil er en elektronisk faktura (NF-e) bare gyldig når skattemyndighetene har mottatt den før den skattepliktige hendelsen. Mexico krever elektroniske CFDI-fakturaer, i versjon 4.0 siden 2022. I Europa innførte Italia generell B2B-klarering i 2019.
Hvordan Peppols femhjørnemodell fungerer
I Peppols firehjørnemodell sender selgeren (C1) fakturaen via sin tjenesteleverandør (C2) til kjøperens tjenesteleverandør (C3), som leverer den til kjøperen (C4). I OpenPeppols CTC-modell blir skatteetaten eller dens utpekte tjenesteleverandør C5. C2 og C3 sender skattedatadokumenter med relevante fakturadata til C5, mens selve fakturaen fortsetter å flyte mellom partene.
OpenPeppol kaller dette «desentralisert kontinuerlig transaksjonskontroll og utveksling» (DCTCE). Det er beskrevet i Peppol CTC-referansedokumentet (2021) og tillegget fra 2023. Det finnes ingen enkelt global Peppol CTC-spesifikasjon. I stedet publiseres spesifikasjonene for skattedatadokumentet per land, for tiden for De forente arabiske emirater, Slovakia og Oman. OpenPeppol kjører også et ViDA-pilotprosjekt, som startet i november 2024, for å teste modellen for digital rapportering i EU.
Hvor CTC står i 2026
| Land | Modell | Status |
| Italia | Klarering via SdI | B2B e-fakturering siden 1. januar 2019. En faktura regnes som utstedt først når den er sendt til SdI. |
| Polen | Klarering via KSeF | Obligatorisk fra 1. februar 2026 for de største skattebetalerne og fra 1. april 2026 for alle andre. |
| Romania | Fakturaer lastet opp til RO e-Factura | B2B siden 2024 og B2C siden 2025. |
| Ungarn | Fakturarapportering i sanntid | Online Számla, med utvidede regler siden januar 2021. |
| Hellas | myDATA-rapportering og B2B e-fakturering via sertifiserte leverandører | Large bedrifter fra mars 2026, andre fra november 2026. |
| Spania | Rapportering (SII), Verifactu og planlagt B2B e-fakturering | Verifactu fra 2027. B2B e-fakturering fra 6. oktober 2027 for omsetning over 8 millioner euro og fra 6. oktober 2028 for andre. |
| Frankrike | Desentralisert utveksling via sertifiserte plattformer, med e-rapportering | Mottak for alle og utstedelse for store og mellomstore bedrifter siden 1. september 2026, små bedrifter fra 1. september 2027. |
| Kroatia | Fiskalisering 2.0: utsteder- og mottakerrapportdata | Fra 1. januar 2026 for momsbetalere. |
| Slovakia | Peppol femhjørnemodell | Frivillig i 2026, obligatorisk for innenlandsk B2B og B2G fra 1. januar 2027. |
| Belgia | Peppol B2B-børs, ingen rapportering ennå | Obligatorisk siden 1. januar 2026. E-rapportering er planlagt for 2028, men ikke lov ennå. |
| Tyskland | Ingen CTC | Bedrifter må kunne motta e-fakturaer fra 2025. Et rapporteringssystem er under diskusjon, uten lov eller datoer. |
| Nederland | Modell ikke bestemt ennå | Regjeringen planlegger innenlands B2B e-fakturering fra 1. juli 2030 og rapportering fra 1. juli 2031. |
| Sverige | Ingen CTC har avgjort | En statlig utredning (Dir. 2026:9) rapporterer innen 30. november 2027. |
| De forente arabiske emirater | Peppol femhjørnemodell via akkrediterte tjenesteleverandører | Fra 1. januar 2027 for inntekter på 50 millioner AED eller mer, og fra 1. juli 2027 for andre. |
| Singapore | FakturaNå med IRAS som det femte hjørnet | Innfaset siden 1. november 2025 for nye frivillige GST-registrerte, med bredere faser fra 2028 til 2031. |
| Saudi-Arabia | Klarering av B2B-fakturaer | Integrasjonsfasen har blitt rullet ut i bølger siden 2023. |
| Malaysia | MyInvoice-validering av skattemyndighetene | Faset inn fra 2024 til 2026. |
For mer detaljerte landskrav, se vår komplette landsliste og trinnvise veiledninger for Frankrike , Slovakia og De forente arabiske emirater .
ViDA: EU-modellen fra 2030
ViDA innfører digitale rapporteringskrav for grenseoverskridende B2B-transaksjoner innenfor EU fra 1. juli 2030, basert på strukturerte e-fakturaer som følger EN 16931. Medlemsland kan innføre innenlandsk e-fakturering og rapportering, og de som hadde sanntidsrapportering på plass før 2024 må tilpasse systemene sine til EU-modellen innen 1. januar 2035. Les mer i ViDA forklart: MVA i den digitale tidsalderen og hva du skal gjøre før 2030 .
Hva CTC betyr for bedriften din
- Det er snakk om korrekte data. I klareringsland er det ikke utstedt en faktura som skatteplattformen avviser.
- Leverandøren din er en del av samsvarsarbeidet. I desentraliserte modeller kan bare akkrediterte eller sertifiserte leverandører utveksle og rapportere fakturaer, så sjekk akkrediteringen i hvert marked.
- Flere modeller samtidig. Hvis du handler i mange land, må du håndtere klarering, rapportering og bytte av modeller parallelt.
- Strukturerte data. Fakturaer bygget på EN 16931 gjør det enklere å oppfylle ulike nasjonale regler fra én datamodell.
Hvordan Qvalia hjelper
Qvalia er en sertifisert Peppol-produsent aksesspunkt og er sertifisert for Slovakias eFaktúra-rammeverk , som bruker femhjørnemodellen. Se Qvalias Peppol- og e-faktureringsdekning for land, eller les det korte sammendraget Hva er CTC-modeller? i kunnskapsbasen vår.
Kilder: Peppol CTC-referansedokument , tillegg , rådsdirektiv (EU) 2025/516 og nettstedene til nasjonale skattemyndigheter som er lenket til fra våre landsguider.
Relaterte artikler
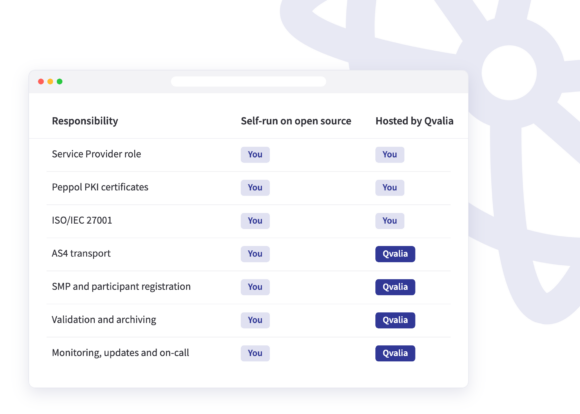
Slik setter du opp din egen Peppol aksesspunkt kjør det selv på åpen kildekode-programvare som Oxalis eller Phase4, eller outsource driften til en vertsbasert aksesspunkt Hva hver rute dekker, nettverkskravene for 2027 og nasjonal akkreditering.
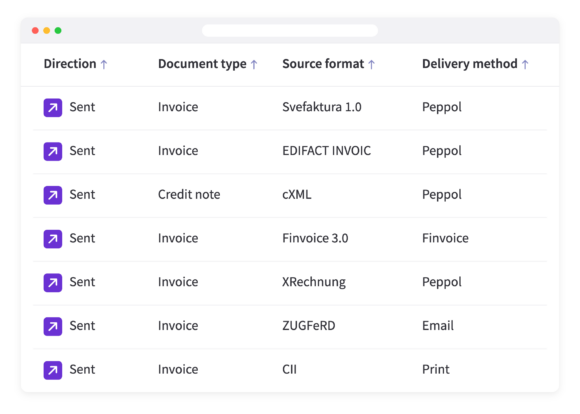
Qvalias transaksjons-API aksepterer nå Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII og ZUGFeRD, og konverterer dem til Peppol. BIS Billing 3.0 og leverer dem.
Qvalia er nå koblet til ELMA, Digitaliseringsdirektoratets mottakerregister for det norske markedet. Dette betyr at vi kan registrere kundene våre i …