تم تحديثه في 22 أكتوبر 2026. نُشرت هذه المقالة لأول مرة في عام 2022. وهي تعكس الآن نماذج CTC المستخدمة في عام 2026 وقواعد ViDA الخاصة بالاتحاد الأوروبي.
تتيح ضوابط المعاملات المستمرة (CTC) للسلطات الضريبية الوصول إلى بيانات الفواتير فور حدوث المعاملة، بدلاً من الانتظار حتى مرحلة التدقيق اللاحقة. وتستخدم الدول نماذج مختلفة. ففي بعضها، يتعين على السلطة الضريبية الموافقة على كل فاتورة قبل اعتبارها صادرة. وفي دول أخرى، يتم الإبلاغ عن بيانات الفاتورة بعد وقت قصير من إرسالها. ويستخدم عدد متزايد من الدول نموذجًا لامركزيًّا، حيث يتولى مقدمو الخدمات المعتمدون تبادل الفواتير والإبلاغ عن البيانات الضريبية. وفي الاتحاد الأوروبي، تجعل منصة ViDA الإبلاغ الرقمي إلزاميًا للمعاملات بين الشركات عبر الحدود (B2B) اعتبارًا من 1 يوليو 2030.
النماذج الرئيسية لمركب CTC
| الطراز | كيف يعمل | أمثلة |
| ما بعد المراجعة (بدون CTC) | تُتبادل الفواتير مباشرةً بين الأطراف. وتعتمد سلطة الضرائب على الإقرارات الضريبية الخاصة بضريبة القيمة المضافة، ثم تجري عمليات التدقيق لاحقًا. | السويد والدنمارك وألمانيا اليوم |
| إعداد التقارير في الوقت الفعلي أو بشكل دوري | تُرسل الفاتورة إلى المشتري، ويتم إبلاغ السلطة الضريبية بجزء من بيانات الفاتورة في غضون فترة زمنية محددة. | المجر (Online Számla)، إسبانيا (SII) |
| التخليص المركزي | تمر الفاتورة عبر منصة مصلحة الضرائب، التي تتحقق من صحتها قبل تسليمها أو اعتبارها صادرة. | إيطاليا (SdI)، بولندا (KSeF)، المملكة العربية السعودية، الهند، المكسيك |
| CTC اللامركزية والبورصة (DCTCE) | يقوم مقدمو الخدمات المعتمدون بتبادل الفواتير بين الأطراف وإبلاغ السلطات الضريبية بالبيانات الضريبية. وغالبًا ما يُطلق على هذا النموذج اسم «نموذج الخمس أطراف». | الإمارات العربية المتحدة، سنغافورة، سلوفاكيا |
بدأت نماذج التخليص في أمريكا اللاتينية. ففي البرازيل، لا تصبح الفاتورة الإلكترونية (NF-e) سارية المفعول إلا بعد استلامها من قبل سلطة الضرائب قبل وقوع الحدث الخاضع للضريبة. أما المكسيك، فتشترط استخدام الفواتير الإلكترونية CFDI، في الإصدار 4.0 منذ عام 2022. وفي أوروبا، أدخلت إيطاليا نظام التخليص العام بين الشركات (B2B) في عام 2019.
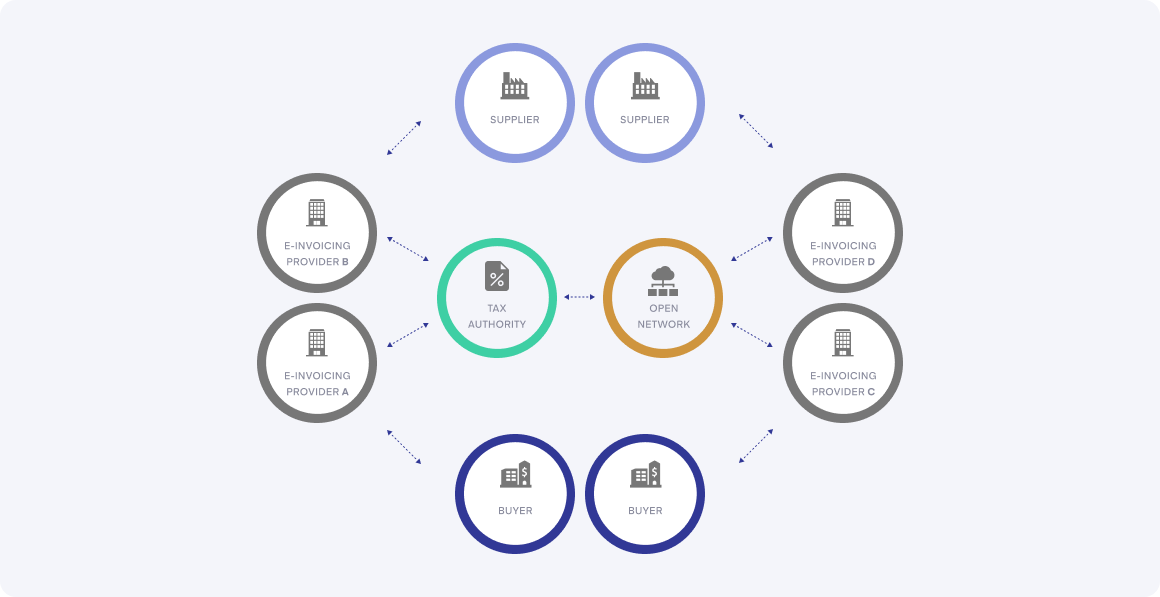
كيف يعمل نموذج «الزوايا الخمس» الخاص بـ Peppol
في نموذج «الأركان الأربعة» الخاص بـ Peppol، يرسل البائع (C1) الفاتورة عبر مزود الخدمة الخاص به (C2) إلى مزود الخدمة الخاص بالمشتري (C3)، الذي يقوم بدوره بتسليمها إلى المشتري (C4). في نموذج CTC الخاص بـ OpenPeppol، تصبح إدارة الضرائب أو مزود الخدمة المعين من قبلها هو C5. يقوم كل من C2 وC3 بإرسال مستندات البيانات الضريبية التي تحتوي على بيانات الفاتورة ذات الصلة إلى C5، بينما تستمر الفاتورة نفسها في الانتقال بين الأطراف.
يطلق OpenPeppol على هذا النظام اسم «ضوابط المعاملات المستمرة والتبادل اللامركزي» (DCTCE). وقد تم وصفه في «الوثيقة المرجعية لـ Peppol CTC» (2021) وملحقها لعام 2023. لا توجد مواصفة عالمية موحدة لـ Peppol CTC. بدلاً من ذلك، يتم نشر مواصفات مستندات البيانات الضريبية لكل دولة على حدة، وهي متوفرة حاليًا لكل من الإمارات العربية المتحدة وسلوفاكيا وعمان. كما تقوم OpenPeppol بتشغيل مشروع تجريبي لـ ViDA، بدأ في نوفمبر 2024، لاختبار النموذج الخاص بالإبلاغ الرقمي في الاتحاد الأوروبي.
موقع شركة CTC في عام 2026
| البلد | الطراز | الحالة |
| إيطاليا | التصريح عبر SdI | الفواتير الإلكترونية بين الشركات (B2B) اعتبارًا من 1 يناير 2019. ولا تُعتبر الفاتورة صادرة إلا بعد إرسالها إلى SdI. |
| بولندا | التصريح عبر KSeF | يصبح هذا الإجراء إلزاميًا اعتبارًا من 1 فبراير 2026 بالنسبة لأكبر دافعي الضرائب، واعتبارًا من 1 أبريل 2026 بالنسبة لجميع الآخرين. |
| رومانيا | الفواتير التي تم تحميلها على نظام RO e-Factura | في مجال الأعمال بين الشركات (B2B) منذ عام 2024، وفي مجال الأعمال بين الشركات والمستهلكين (B2C) منذ عام 2025. |
| المجر | تقارير الفواتير في الوقت الفعلي | الفاتورة الإلكترونية (Számla)، مع قواعد موسعة منذ يناير 2021. |
| اليونان | تقارير myDATA والفواتير الإلكترونية بين الشركات (B2B) عبر مزودي خدمات معتمدين | Large بعض الشركات اعتبارًا من مارس 2026، وبعضها الآخر اعتبارًا من نوفمبر 2026. |
| إسبانيا | إعداد التقارير (SII)، وVerifactu، ونظام الفواتير الإلكترونية بين الشركات (B2B) المخطط له | Verifactu اعتبارًا من عام 2027. سيتم تطبيق الفواتير الإلكترونية بين الشركات (B2B) اعتبارًا من 6 أكتوبر 2027 بالنسبة للشركات التي يزيد حجم مبيعاتها عن 8 ملايين يورو، واعتبارًا من 6 أكتوبر 2028 بالنسبة للشركات الأخرى. |
| فرنسا | التداول اللامركزي عبر منصات معتمدة، مع تقديم التقارير إلكترونيًّا | يتم استلام الطلبات من جميع الجهات وإصدارها للشركات الكبيرة والمتوسطة الحجم اعتبارًا من 1 سبتمبر 2026، وللشركات الصغيرة اعتبارًا من 1 سبتمبر 2027. |
| كرواتيا | "الضرائب 2.0": بيانات تقارير المُصدر والمستلم | اعتبارًا من 1 يناير 2026 بالنسبة لمُكلَّفي ضريبة القيمة المضافة. |
| سلوفاكيا | نموذج «بيبول» ذو الزوايا الخمس | سيكون تطبيقه اختياريًا في عام 2026، ثم إلزاميًا في المعاملات المحلية بين الشركات (B2B) وبين الشركات والجهات الحكومية (B2G) اعتبارًا من 1 يناير 2027. |
| بلجيكا | منصة Peppol B2B، لم يتم الإبلاغ عنها بعد | يصبح إلزاميًا اعتبارًا من 1 يناير 2026. ومن المقرر تطبيق الإبلاغ الإلكتروني في عام 2028، لكنه لم يصبح قانونًا بعد. |
| ألمانيا | لا يوجد CTC | يجب أن تكون الشركات قادرة على استلام الفواتير الإلكترونية اعتبارًا من عام 2025. ويجري حاليًا مناقشة نظام للإبلاغ، دون أن يكون هناك قانون أو مواعيد محددة. |
| هولندا | لم يتم تحديد الطراز بعد | تخطط الحكومة لتطبيق نظام الفواتير الإلكترونية بين الشركات (B2B) على الصعيد المحلي اعتبارًا من 1 يوليو 2030، وتقديم التقارير اعتبارًا من 1 يوليو 2031. |
| السويد | لم يتم اتخاذ قرار بشأن CTC | تقدم لجنة التحقيق الحكومية (التوجيه رقم 2026:9) تقريرها بحلول 30 نوفمبر 2027. |
| الإمارات العربية المتحدة | نموذج «بيبول» ذو الزوايا الخمس عبر مزودي الخدمات المعتمدين | اعتبارًا من 1 يناير 2027 بالنسبة للإيرادات التي تبلغ 50 مليون درهم أو أكثر، واعتبارًا من 1 يوليو 2027 بالنسبة للبقية. |
| سنغافورة | InvoiceNow مع IRAS كركيزة خامسة | سيتم تطبيقها على مراحل اعتبارًا من 1 نوفمبر 2025 بالنسبة للمسجلين الجدد الطوعيين في ضريبة السلع والخدمات (GST)، مع مراحل أوسع نطاقًا في الفترة من 2028 إلى 2031. |
| المملكة العربية السعودية | تسوية فواتير B2B | تم تنفيذ مرحلة التكامل على مراحل منذ عام 2023. |
| ماليزيا | التحقق من صحة فواتير «MyInvois» من قبل السلطة الضريبية | سيتم تطبيقها على مراحل من عام 2024 إلى عام 2026. |
للاطلاع على متطلبات كل دولة بمزيد من التفصيل، يرجى الاطلاع على قائمتنا الكاملة للدول والأدلة التفصيلية خطوة بخطوة الخاصة بفرنسا وسلوفاكيا والإمارات العربية المتحدة.
ViDA: نموذج الاتحاد الأوروبي لعام 2030
تُطبق منصة ViDA متطلبات الإبلاغ الرقمي للمعاملات بين الشركات (B2B) العابرة للحدود داخل الاتحاد الأوروبي اعتبارًا من 1 يوليو 2030، استنادًا إلى الفواتير الإلكترونية المنظمة التي تتوافق مع المعيار EN 16931. يجوز للدول الأعضاء تطبيق أنظمة محلية للفواتير الإلكترونية والإبلاغ، ويجب على الدول التي كانت تطبق نظام الإبلاغ في الوقت الفعلي قبل عام 2024 مواءمة أنظمتها مع نموذج الاتحاد الأوروبي بحلول 1 يناير 2035. اقرأ المزيد في «شرح ViDA: الجدول الزمني لضريبة القيمة المضافة في العصر الرقمي وما يجب فعله قبل عام 2030».
ما الذي يعنيه CTC لشركتك
- البيانات الصحيحة موضوع النقاش. في البلدان التي تُجرى فيها إجراءات التخليص الجمركي، لا تُصدر الفاتورة التي ترفضها منصة الضرائب.
- يُعتبر مزود الخدمة جزءًا من عملية الامتثال. ففي النماذج اللامركزية، لا يُسمح إلا للمزودين المعتمدين أو الحاصلين على شهادات بتبادل الفواتير والإبلاغ عنها، لذا يجب التحقق من الاعتماد في كل سوق.
- عدة نماذج في آن واحد. إذا كنت تتداول في العديد من البلدان، فستحتاج إلى التعامل مع نماذج التخليص الجمركي وإعداد التقارير والصرف بشكل متوازٍ.
- البيانات المنظمة. تيسر الفواتير المُعدة وفقًا للمعيار EN 16931 الامتثال للقواعد الوطنية المختلفة انطلاقًا من نموذج بيانات واحد.
كيف تساعد «كفاليا»؟
تُعدّ Qvalia نقطة وصول معتمدة من Peppol، كما أنها معتمدة ضمن إطار عمل eFaktúra في سلوفاكيا، الذي يستخدم نموذج «الخمسة أركان». اطّلع على تغطية Qvalia لـ Peppol والفواتير الإلكترونية في مختلف البلدان ، أو اقرأ الملخص الموجز «ما هي نماذج CTC؟» في قاعدة المعرفة الخاصة بنا.
المصادر: الوثيقة المرجعية لـ Peppol CTC، الملحق، توجيه المجلس (الاتحاد الأوروبي) رقم 2025/516، ومواقع السلطات الضريبية الوطنية المرتبطة بأدلة البلدان الخاصة بنا.
مقالات ذات صلة
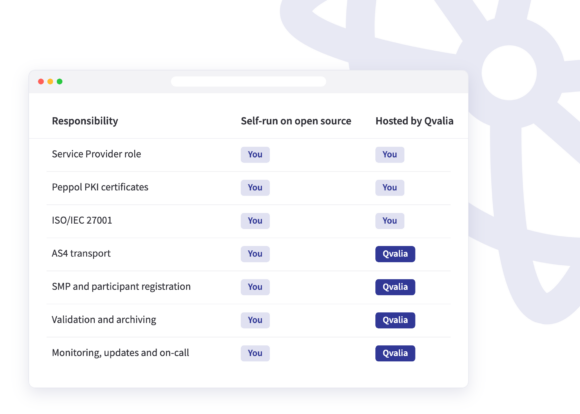
كيفية إعداد نقطة وصول Peppol الخاصة بك: قم بتشغيلها بنفسك باستخدام برامج مفتوحة المصدر مثل Oxalis أو phase4، أو قم بتعهيد العمليات إلى نقطة وصول مستضافة. ما تغطيه كل مسار، ومتطلبات الشبكة لعام 2027، والاعتماد الوطني.
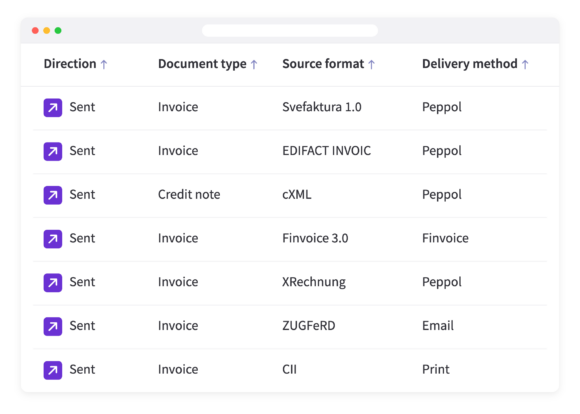
تقبل واجهة برمجة تطبيقات المعاملات (Transaction API) من Qvalia الآن معايير Svefaktura 1.0 وEDIFACT وcXML وFinvoice وXRechnung وCII وZUGFeRD، وتقوم بتحويلها إلى Peppol و BIS Billing 3.0، ثم تقوم بتسليمها.
أصبحت «كفاليا» الآن متصلة بـ«إلما» (ELMA)، وهو سجل المستلمين التابع للوكالة النرويجية للرقمنة والمخصص للسوق النرويجية. وهذا يعني أنه يمكننا تسجيل عملائنا في …