Aktualizováno 22. října 2026. Tento článek byl poprvé zveřejněn v roce 2022. Nyní zohledňuje modely CTC používané v roce 2026 a pravidla ViDA platná v EU.
Systémy průběžné kontroly transakcí (CTC) umožňují daňovým úřadům přístup k údajům z faktur již v okamžiku uskutečnění transakce, nikoli až při pozdějším auditu. Jednotlivé země používají různé modely. V některých zemích musí daňový úřad každou fakturu schválit, než se považuje za vystavenou. V jiných se údaje o fakturách hlásí krátce po odeslání faktury. Stále více zemí využívá decentralizovaný model, v němž certifikovaní poskytovatelé služeb předávají faktury a hlásí daňové údaje. V EU zavádí systém ViDA od 1. července 2030 povinnost digitálního hlášení pro přeshraniční transakce typu B2B.
Hlavní modely CTC
| Model | Jak to funguje | Příklady |
| Následný audit (bez CTC) | Faktury si strany předávají přímo mezi sebou. Daňový úřad se opírá o daňová přiznání k DPH a následné kontroly. | Švédsko, Dánsko a Německo dnes |
| Zprávy v reálném čase nebo pravidelné zprávy | Faktura se zasílá kupujícímu a část údajů z faktury se ve stanovené lhůtě nahlásí daňovému úřadu. | Maďarsko (Online Számla), Španělsko (SII) |
| Centralizované zúčtování | Faktura prochází platformou daňového úřadu, která ji ověří, než bude doručena nebo než bude považována za vystavenou. | Itálie (SdI), Polsko (KSeF), Saúdská Arábie, Indie, Mexiko |
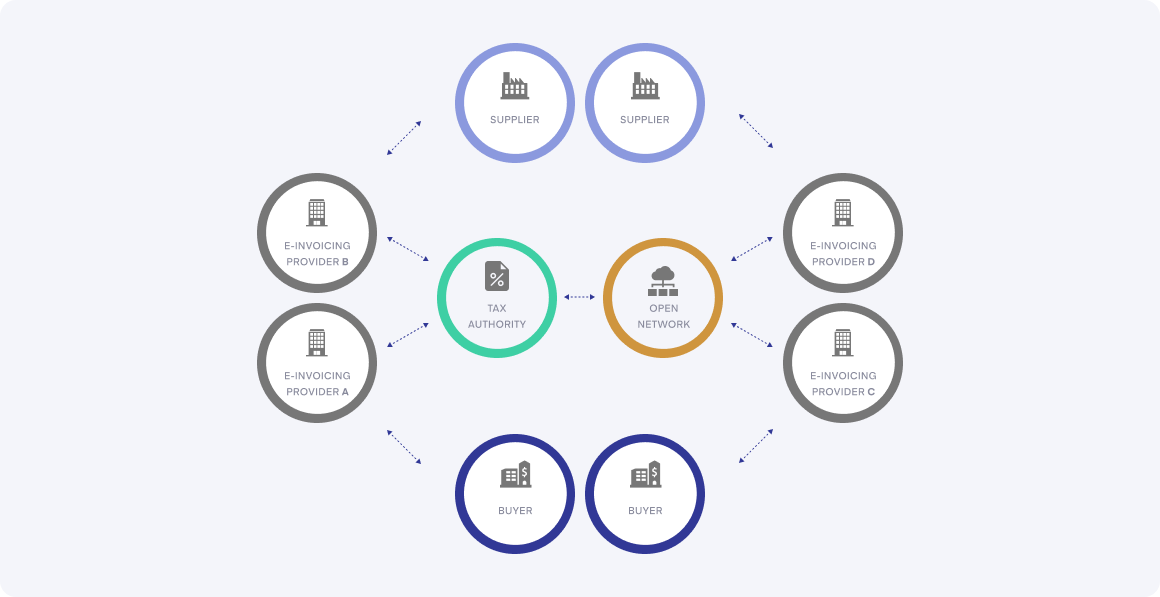
| Decentralizovaná CTC a burza (DCTCE) | Certifikovaní poskytovatelé služeb zajišťují výměnu faktur mezi stranami a předávají daňové údaje daňovému úřadu. Tento model se často označuje jako „pětistranný model“. | Spojené arabské emiráty, Singapur, Slovensko |
Systémy předběžného schvalování se začaly zavádět v Latinské Americe. V Brazílii je elektronická faktura (NF-e) platná teprve poté, co ji daňový úřad obdrží ještě před vznikem daňové povinnosti. Mexiko vyžaduje elektronické faktury ve formátu CFDI, od roku 2022 ve verzi 4.0. V Evropě zavedlo Itálie v roce 2019 systém předběžného schvalování pro všechny B2B transakce.
Jak funguje pětistranný model Peppol
V modelu Peppol se čtyřmi účastníky zasílá prodávající (C1) fakturu prostřednictvím svého poskytovatele služeb (C2) poskytovateli služeb kupujícího (C3), který ji doručí kupujícímu (C4). V modelu CTC systému OpenPeppol se daňová správa nebo její určený poskytovatel služeb stává subjektem C5. Subjekty C2 a C3 zasílají dokumenty s daňovými údaji obsahujícími příslušné údaje z faktury subjektu C5, zatímco samotná faktura nadále proudí mezi zúčastněnými stranami.
OpenPeppol tento systém nazývá „Decentralised Continuous Transaction Controls and Exchange“ (DCTCE). Je popsán v referenčním dokumentu Peppol CTC (2021) a v jeho dodatku z roku 2023. Neexistuje žádná jednotná globální specifikace Peppol CTC. Místo toho jsou specifikace dokumentů s daňovými údaji zveřejňovány pro jednotlivé země, v současné době pro Spojené arabské emiráty, Slovensko a Omán. OpenPeppol rovněž provozuje pilotní projekt ViDA, který byl zahájen v listopadu 2024 a jehož cílem je otestovat tento model pro digitální podávání zpráv v rámci EU.
Jaká bude situace společnosti CTC v roce 2026
| Země | Model | Stav |
| Itálie | Schválení prostřednictvím SdI | Elektronická fakturace v rámci B2B od 1. ledna 2019. Faktura se považuje za vystavenou teprve poté, co byla odeslána do systému SdI. |
| Polsko | Schválení prostřednictvím KSeF | Povinné od 1. února 2026 pro největší daňové poplatníky a od 1. dubna 2026 pro všechny ostatní. |
| Rumunsko | Faktury nahrané do systému RO e-Factura | B2B od roku 2024 a B2C od roku 2025. |
| Maďarsko | Vykazování faktur v reálném čase | Online Számla, s rozšířenými pravidly od ledna 2021. |
| Řecko | Vykazování prostřednictvím služby myDATA a elektronická fakturace B2B prostřednictvím certifikovaných poskytovatelů | Large některé podniky od března 2026, jiné od listopadu 2026. |
| Španělsko | Reporting (SII), Verifactu a plánovaná elektronická fakturace v segmentu B2B | Verifactu od roku 2027. Elektronická fakturace v rámci B2B od 6. října 2027 pro společnosti s obratem nad 8 milionů EUR a od 6. října 2028 pro ostatní. |
| Francie | Decentralizované obchodování prostřednictvím certifikovaných platforem s elektronickým vykazováním | Přijímání žádostí pro všechny a vydávání povolení pro velké a střední podniky od 1. září 2026, pro malé podniky od 1. září 2027. |
| Chorvatsko | Fiskalizace 2.0: údaje z hlášení odesílatele a příjemce | Od 1. ledna 2026 pro plátce DPH. |
| Slovensko | Pětistranný model Peppol | V roce 2026 dobrovolné, od 1. ledna 2027 povinné pro vnitrostátní transakce typu B2B a B2G. |
| Belgie | Výměna dat Peppol B2B, zatím bez hlášení | Povinné od 1. ledna 2026. Elektronické podávání zpráv je plánováno na rok 2028, ale zatím není zakotveno v zákoně. |
| Německo | Bez CTC | Od roku 2025 musí být podniky schopny přijímat elektronické faktury. V současné době se projednává systém podávání zpráv, avšak zatím neexistuje žádný zákon ani konkrétní termíny. |
| Nizozemsko | Model zatím nebyl stanoven | Vláda plánuje zavedení elektronické fakturace B2B na vnitrostátním trhu od 1. července 2030 a povinné podávání výkazů od 1. července 2031. |
| Švédsko | Nebylo přijato žádné rozhodnutí o CTC | Vládní vyšetřování (směrnice 2026:9) předloží zprávu do 30. listopadu 2027. |
| Spojené arabské emiráty | Pětistranný model Peppol prostřednictvím akreditovaných poskytovatelů služeb | Od 1. ledna 2027 pro tržby ve výši 50 milionů AED a více a od 1. července 2027 pro ostatní. |
| Singapur | InvoiceNow s IRAS jako pátým pilířem | Zavádí se postupně od 1. listopadu 2025 pro nové dobrovolné registranty pro účely GST, přičemž v letech 2028 až 2031 budou zaváděny další fáze. |
| Saúdská Arábie | Zúčtování faktur v rámci B2B | Integrační fáze probíhá v několika vlnách od roku 2023. |
| Malajsie | Ověření služby MyInvois daňovým úřadem | Bude zaváděno postupně v letech 2024 až 2026. |
Podrobnější informace o požadavcích jednotlivých zemí najdete v našem úplném seznamu zemí a v podrobných návodech pro Francii, Slovensko a Spojené arabské emiráty.
ViDA: model EU pro rok 2030
Systém ViDA zavádí od 1. července 2030 požadavky na digitální vykazování pro přeshraniční transakce typu B2B v rámci EU, a to na základě strukturovaných elektronických faktur v souladu s normou EN 16931. Členské státy mohou zavést vlastní systémy elektronické fakturace a podávání zpráv, přičemž ty, které měly zavedeno podávání zpráv v reálném čase již před rokem 2024, musí své systémy do 1. ledna 2035 přizpůsobit modelu EU. Více se dozvíte v článku „ViDA vysvětlena: Časová osa DPH v digitálním věku a co je třeba udělat do roku 2030“.
Co znamená CTC pro vaši firmu
- Správnost údajů je sporná. V zemích, kde se provádí celní odbavení, nebyla vystavena faktura, kterou daňová platforma zamítla.
- Váš poskytovatel je součástí procesu zajištění souladu s předpisy. V decentralizovaných modelech mohou faktury vyměňovat a vykazovat pouze akreditovaní nebo certifikovaní poskytovatelé, proto si na každém trhu ověřte akreditaci.
- Několik modelů najednou. Pokud obchodujete v mnoha zemích, budete muset souběžně řešit celní odbavení, výkaznictví a směnné modely.
- Strukturovaná data. Faktury vytvořené podle normy EN 16931 usnadňují dodržování různých vnitrostátních předpisů na základě jediného datového modelu.
Jak Qvalia pomáhá
Společnost Qvalia je certifikovaným přístupovým bodem Peppol a je certifikována pro slovenský systém eFaktúra, který využívá model pěti stran. Prohlédněte si přehled zemí, ve kterých společnost Qvalia podporuje Peppol a elektronickou fakturaci, nebo si přečtěte stručné shrnutí „Co jsou modely CTC?“ v naší znalostní databázi.
Zdroje: Referenční dokument Peppol CTC, dodatek, směrnice Rady (EU) 2025/516 a webové stránky vnitrostátních daňových úřadů, na které odkazují naše průvodce po jednotlivých zemích.
Související články
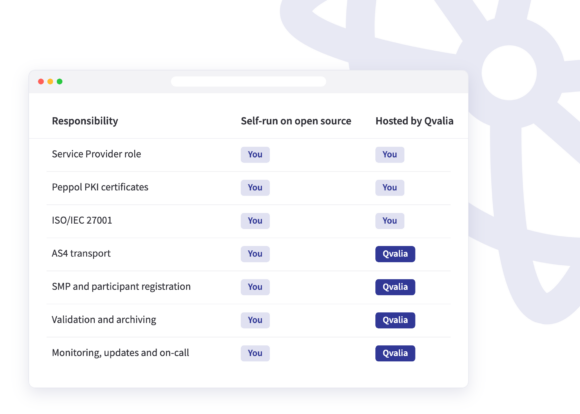
Jak si zřídit vlastní přístupový bod Peppol: provozujte jej sami na open-source softwaru, jako je Oxalis nebo phase4, nebo provoz svěřte externímu poskytovateli v rámci služby „Hosted Access Point“. Co jednotlivé trasy pokrývají, síťové požadavky pro rok 2027 a národní akreditace.
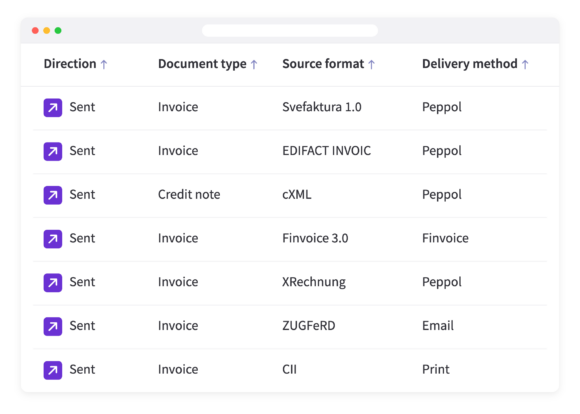
Transakční API společnosti Qvalia nyní přijímá formáty Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII a ZUGFeRD, převádí je do formátů Peppol BIS Billing 3.0 a doručuje je.
Společnost Qvalia je nyní napojena na ELMA, registr příjemců norské agentury pro digitalizaci určený pro norský trh. To znamená, že můžeme registrovat naše zákazníky v …