- Waarom automatisering van financiële processen belangrijk is voor CFO’s
- Ontdek uw mogelijkheden op het gebied van automatisering
- Belangrijkste punten: ontdek je potentieel
- De gegevenskwaliteit verbeteren
- Het inrichten van uw financiële processen
- Zakelijke relaties onderhouden
- Verbeter je analyses
- Het platform waarmee financiële teams processen kunnen automatiseren
- Veelgestelde vragen
Waarom automatisering van financiële processen belangrijk is voor CFO’s
Door Qvalia | Bijgewerkt in oktober 2026
Automatisering van financiële processen houdt in dat software wordt gebruikt om repetitieve financiële taken — zoals factuurverwerking, goedkeuringen, afstemming en rapportage — uit te voeren zonder handmatige gegevensinvoer. Als dit goed wordt uitgevoerd, worden transactiegegevens een bron van snelheid, nauwkeurigheid en inzicht in plaats van een knelpunt.
De werkwijze binnen de financiële afdeling verandert in hoog tempo. Digitalisering zorgt ervoor dat deze processen beter beheersbaar, efficiënter en toegankelijker worden, en maakt de analyse van uw gegevens eenvoudiger.
Automatisering vormt het hoogtepunt van deze transformatie — de belofte van een gestroomlijnde, geautomatiseerde afhandeling van repetitieve taken, met nauwkeurige controle en geoptimaliseerde werkprocessen. Maar voor de succesvolle implementatie van een dergelijk programma is meer nodig dan alleen de juiste technologie. Je moet een grondig inzicht hebben in de redenen erachter en in de gevolgen voor je bedrijf en de manier waarop je je nieuwe werkproces aanpakt.
Terwijl sommige bedrijfsleiders enorme voordelen behalen dankzij automatisering, bevinden anderen zich nog steeds in een overgangsfase omdat ze geen gedegen stappenplan hebben om hun organisaties met concurrerende financiële processen naar de moderne tijd te brengen.
Is automatisering uw belangrijkste troef?
De eerste stap bij elk baanbrekend digitaliseringsproject is het in eigen hand nemen van de informatie. Hoe worden deze gegevens gegenereerd en verwerkt? En nog belangrijker: wat wil je ermee bereiken? Het realiseren van gegevens van betere kwaliteit heeft verschillende gevolgen:
- Productievere processen
- Efficiëntere automatisering
- Nuttige analyses
- Een beter nettoresultaat
- Nieuwe bedrijfsmodellen — de eindfase van de digitale transformatie
In deze gids zal niet al te veel aandacht worden besteed aan uw huidige systeem of IT-stack, omdat het traject moet beginnen bij uw huidige proces, de gegevens die daaruit voortkomen en de manier waarop u daarmee omgaat. Met een betere controle over uw gegevens bent u veel beter in staat om te bepalen hoe uw software u het beste kan ondersteunen.
In het eerste deel hieronder komen de planning, beoordeling en basisanalyse van uw automatiseringspotentieel aan bod. Vervolgens worden de verwerking, de formaten en de kwaliteit van uw transacties behandeld. In het derde deel wordt ingegaan op automatisering en hoe u dit op de juiste manier kunt aanpakken. Het toezicht op zakelijke relaties komt in het vierde deel aan bod. Tot slot richten we ons op analyse — en hoe u systematische opvolging kunt verbeteren, met name wat betreft uw uitgaven.
Het grote geheim van automatisering
Elke dag worden er in allerlei sectoren op grote schaal digitaliseringsprogramma’s uitgerold. Of bedrijven nu automatisering invoeren om handmatige taken te elimineren of kunstmatige intelligentie om de besluitvorming te verbeteren: deze ontwikkeling en alle bijbehorende technologieën zijn niet meer weg te denken.
Het doel van elke digitale transformatie is het verbeteren van belangrijke gebieden, waaronder:
- De manier waarop medewerkers werken
- Hoe het personeel technologie inzet om positieve resultaten te behalen
- Hoe beslissingen worden genomen in een geautomatiseerde omgeving
Laten we beginnen met het onthullen van het grote geheim. De automatisering van financiële processen begint niet met systemen of technologie, maar met uw gegevens. Als CFO bent u gelukkig de gegevenskampioen van uw organisatie.
Ontdek uw mogelijkheden op het gebied van automatisering
Als jij de ‘data-kampioen’ bent, is de logische vervolgvraag: kampioen van wat precies? Dit hoofdstuk begint daar — de meest voorkomende valkuil van een transformatief financieel project, een alternatieve aanpak om die te vermijden, waarom de CFO de leiding zou moeten nemen, en vier actiepunten om je project meteen op te starten.
Digitale transformatie, een van de onvermijdelijke megatrends in het bedrijfsleven, staat uiteraard op de agenda van de meeste bedrijven. Hoewel deze ontwikkeling al decennia aan de gang is, blijven echte veranderingen in administratieve processen met noemenswaardige resultaten verrassend genoeg uit.
Uit onderzoek blijkt dat slechts de helft van de leidinggevenden van mening is dat zij deze strategieën met succes hebben ontwikkeld en geïmplementeerd (Wipro Digital, 2017). Slechts een derde van alle digitale transformatieprojecten bereikt zijn doelstellingen (McKinsey, 2018). Er zijn dus niet veel pogingen geslaagd, maar hoe zit dat nu precies?
Projecten op het gebied van digitale transformatie
Heeft je project zijn doel bereikt?
30% ja
70% nee
McKinsey, 2018
Was uw digitale transformatieproject een succes?
50% ja
50% nee
Wipro Digital, 2017
Waarom zijn de resultaten zo teleurstellend? Het antwoord is nogal ingewikkeld, maar één essentieel aspect wordt vaak over het hoofd gezien: het belang om te beginnen met het einddoel voor ogen.
Een ‘data-first’-benadering
Bedrijven storten zich vaak overhaast op inkoopprocessen, software-implementatieprojecten en grootschalige ERP-upgrades, maar bij digitale transformatie gaat het niet om het aanschaffen van weer een nieuwe softwareoplossing. Als je je te vroeg richt op technologie en functies, creëer je mogelijk de verkeerde prikkels en werk je uiteindelijk contraproductief.
Het is waar dat de beloften van nieuwe ERP-systemen en nichesoftware bijna altijd indruk maken, maar de implementatie ervan is vrijwel altijd een omvangrijke onderneming met aanzienlijke risico’s. Het is allesbehalve zeker of de investering zich terugbetaalt, aangezien de reikwijdte afneemt terwijl het aantal consultants toeneemt en de doorlooptijden en budgetten worden opgerekt. Je hoeft niet ver te zoeken naar voorbeelden.
Als je midden in een implementatieproject zit, neem dan even afstand en vraag jezelf af of het voorbereidende werk wel afgerond is. Om rendement te halen uit een digitaal veranderingsproject, is een gedegen inzicht in het bedrijf en de bijbehorende kengetallen nodig. Wat wil je bereiken? Wat zijn je organisatiedoelstellingen en -visies? Hoe zou een perfect proces eruitzien dat die doelstelling ondersteunt?
De architect van financiële informatie
Velen streven naar een leidende rol in het transformatieproces binnen een organisatie. Veel mensen willen graag de leiding nemen over nieuwe functies, zoals die van CIO of CDO. Misschien geeft de vraag wie de verantwoordelijkheid voor het project draagt wel een aanwijzing waarom sommige bedrijven mislukken.
De kern van de gegevensverwerking van elke organisatie is tegenwoordig immers nog steeds dezelfde als eeuwen geleden: het verzamelen, structureren en analyseren van transactiegegevens. De uitkomst daarvan moet vervolgens worden afgestemd op de processen en bedrijfsdoelstellingen.
Deze specifieke vorm van gegevensbeheer is al geruime tijd een vast onderdeel van het werk van treasurers en accountants. Het is ongetwijfeld het domein van de CFO, de architect van de financiële informatie.
De oudste boekhoudkundige vermelding stamt uit Mesopotamië, 5.000 v.Chr.
Gezien deze expertise en de indrukwekkend lange traditie is het verrassend dat maar weinig financiële professionals daadwerkelijk het voortouw nemen bij de digitale transformatie.
Uit het IFS-onderzoek naar digitale transformatie (2017) blijkt dat slechts 35% het heft in handen heeft bij digitale initiatieven, zelfs wanneer dit in het belang van het bedrijf is.
Begin waar je nu staat. Neem het heft in eigen handen bij de digitale transformatie door eerst het potentieel ervan in kaart te brengen, zodat je de visie op het einddoel volledig eigen maakt. Begin met kleine stapjes en duidelijke gegevenspunten. Bepaal je potentieel door de verhouding tussen analoge en digitale invoergegevens vast te stellen, bijvoorbeeld voor facturen. Duurzame automatisering is alleen haalbaar als je gegevens daadwerkelijk digitaal zijn.
Belangrijkste punten: ontdek je potentieel
Verantwoordelijkheid voor het proces op zich nemen. De CFO heeft een grondig inzicht in hoe het kernbedrijfsproces wordt vertaald naar belangrijke gegevenspunten.
Analyseer uw transacties. Dit is een startpunt met een laag risico, aangezien het geen proces is dat rechtstreeks op de consument is gericht.
Ontdek uw potentieel. Wat kan een digitaal veranderingsproject opleveren? Breng uw automatiseringspotentieel in kaart door de verhouding tussen analoge en digitale invoergegevens te bepalen. Breng de belangrijkste tijdrovende stappen in uw proces in kaart — hoeveel handmatige boekingen voert u bijvoorbeeld in? Zijn uw facturen e-facturen, papieren facturen of PDF’s? Hoeveel tijd gaat er zitten in het afhandelen van afwijkingen en geschillen? Het omzetten van analoge naar digitale formaten (hoeveel leveranciers gebruiken papieren of PDF-facturen?) vermindert risico’s, vergroot de zichtbaarheid en draagt bij aan end-to-end procesautomatisering.
Stel jezelf eens de vraag: hoe verstuur je je verkoopfacturen? Welke formaten gebruik je? Wat is de verhouding tussen handmatige en online bestellingen?
De gegevenskwaliteit verbeteren
Het in kaart brengen van je potentieel heeft alleen zin als de onderliggende gegevens betrouwbaar zijn. Daar ligt hier de nadruk op: waarom kwaliteit een essentiële bouwsteen is van digitale transformatie, of onze gegevens ondanks alle nieuwe technologie die we tot onze beschikking hebben wel echt aan de eisen voldoen, en – nogmaals – vier actiepunten voor een snelle verbetering van de gegevenskwaliteit.
Uw aan- en verkooptransacties vormen de ruggengraat van uw bedrijf. Als een van uw belangrijkste bronnen van bedrijfsgegevens zijn ze te vergelijken met een moderne goudmijn.
Zolang ze goed worden beheerd, kunnen transactiegegevens — in de vorm van facturen, kassabonnen, betalingen en dergelijke — gedetailleerde inzichten opleveren en de efficiëntie van processen binnen de hele organisatie verhogen, van inkoop tot betaling en van bestelling tot incasso.
Zijn we wel digitaal genoeg?
Facturen worden tegenwoordig niet alleen verwerkt met softwareprogramma’s op desktopcomputers, maar ook in de cloud en zelfs via mobiele apps voor onderweg. Ook verlopen factuurgoedkeuringsprocessen veel sneller dankzij nieuwe ontwikkelingen zoals RPA-oplossingen.
Betekenen deze technologieën dat organisaties al volledig gedigitaliseerd zijn en dat we het eindpunt hebben bereikt? De digitalisering van het bedrijfsleven heeft een lange weg afgelegd, maar elke keten is slechts zo sterk als de zwakste schakel.
In de financiële sector is de zwakke schakel maar al te vaak de slechte kwaliteit van de gegevens als gevolg van inconsistente of inefficiënte formaten.
Krijg grip op de verwarring die door bestandsformaten wordt veroorzaakt
Formaten van slechte kwaliteit komen in het bedrijfsleven veel te vaak voor. Dit heeft gevolgen voor de gegevenskwaliteit en belemmert processen door voortdurende afwijkingen die handmatig moeten worden gecorrigeerd. Het altijd aanwezige risico op verkeerde interpretaties en menselijke fouten helpt daar zeker niet bij.
Hier is een bekend voorbeeld: PDF is geen echt digitaal formaat. Het maakt je niet slimmer of efficiënter, zelfs niet als je het in je software kunt verwerken en OCR-technologie kunt gebruiken. De foutmarge is nog steeds te groot en onnodig.
In feite hebben softwaresystemen moeite met het verwerken van gegevens met een wisselende mate van structuur. Informatie blijft opgesloten zitten in PDF-bestanden en Excel-sheets, waardoor zelfs voor de meest eenvoudige en repetitieve taken handmatig ingrijpen nodig is.
De 3 soorten transactiegegevens
1. Gestructureerde gegevens. Zakelijke documenten en bestandsformaten met gestructureerde, machinaal leesbare gegevens, zoals EDIFACT, UBL en XML. Het bekendste voorbeeld is de e-factuur.
2. Hybride gegevens. Formaten die zowel gestructureerde als ongestructureerde gegevens bevatten, zoals een afbeeldingsbestand. Voorbeelden hiervan zijn ZUGFeRD en PDF/A.
3. Ongestructureerde gegevens. Factuurgegevens die worden opgeslagen en beheerd als afbeeldingsbestand, gescande papieren factuur of ander ongestructureerd bestand. Het meest voorkomende voorbeeld is de PDF, maar soms komen ook andere formaten zoals JPG en TIFF voor.
Enkele bekende hindernissen bij automatisering zijn onder meer:
- Papieren facturen en PDF-documenten
- De grote verscheidenheid aan formaten voor elektronische facturen
- Prijslijsten in Excel-sheets
- De maar al te bekende doos vol formulieren, facturen en memo’s, opgeborgen onder ‘overige documenten’
Als CFO moet je ervoor zorgen dat je team orde op zaken stelt wat betreft de verwarring rond gegevensformaten. Geef prioriteit aan een actieplan om analoge transactiegegevens (aanbiedingen, prijslijsten, facturen, enz.) om te zetten in digitale gegevens, of het nu gaat om documenten voor leveranciers of voor klanten.
Een verplicht beleid dat leveranciers verplicht om e-facturen te versturen, zou vanzelfsprekend zijn en het grootste positieve effect hebben. Even belangrijk is echter dat uw facturering aan klanten met behulp van nieuwe technologieën in hoge mate kan worden geautomatiseerd, van bestelling tot incasso. Deze verandering maakt efficiënte B2B-e-commerce, terugkerende facturering, geïntegreerde kaartbetalingen, afstemming, kredietbewaking en nog veel meer mogelijk.
Belangrijkste punten: de gegevenskwaliteit verbeteren
Bepaal de formaten. Breng alle verschillende gegevensformaten in kaart die momenteel in gebruik zijn, van digitaal tot analoog.
Interne vereisten. Bepaal welke informatie essentieel is voor uw bedrijf op het gebied van inkoop, crediteurenadministratie en debiteurenadministratie.
Betrek partners erbij. Ga in gesprek met leveranciers en klanten om het gebruik van e-facturen te stimuleren.
Uitbreiden. Onderzoek de mogelijkheden om elektronische orderafhandeling, digitale contracten met elektronische handtekeningen en andere elektronische documenten in te voeren.
Gestructureerde gegevens zijn essentieel voor het verbeteren van de kwaliteit van uw gegevens en de efficiëntie van uw financiële processen. Uw leveranciers worden gestimuleerd (of in sommige gevallen gedwongen) om u e-facturen te sturen. Processen die gericht zijn op consumenten kunnen vaak in nog grotere mate worden gedigitaliseerd.
Qvalia optimaliseert verkoop- en inkooptransacties door de afdelingen crediteuren- en debiteurenadministratie te automatiseren en door afwijkingen, teruggestuurde betalingen, afstemmingen en meer te beheren.
Het inrichten van uw financiële processen
Als je beschikt over schone, gestructureerde gegevens, is automatisering geen gok meer, maar iets waarop je daadwerkelijk kunt voortbouwen. Automatisering is het krachtigste resultaat van een succesvolle digitale strategie — in dit hoofdstuk wordt ingegaan op de basisvoorwaarden die hiervoor nodig zijn, hoe je robotgestuurde procesautomatisering en kunstmatige intelligentie kunt aanpakken, en hoe je de meest voorkomende fouten kunt vermijden.
Hoewel automatisering bij de meeste digitale transformaties het meest voor de hand liggende einddoel is, is de route daar naartoe niet altijd even duidelijk.
Automatisering met een daadwerkelijk positieve impact is makkelijker gezegd dan gedaan, omdat niet alle automatiseringsoplossingen even goed zijn. Hoe kunnen CFO’s automatisering die toegevoegde waarde biedt implementeren als einddoel in hun transformatieproces?
Laten we beginnen met de stelling: dankzij automatisering kunnen deskundige medewerkers, zoals financieel personeel, repetitieve handmatige taken overslaan en zich richten op belangrijkere taken binnen het bedrijf die rechtstreeks bijdragen aan de groei en het beheer van de onderneming.
RPA: een riskante snelkoppeling?
RPA is momenteel een ware rage. Het is de afkorting van ‘robotic process automation’ en een overkoepelende term voor technologieën die zijn ontwikkeld om specifieke taken te automatiseren, al dan niet met behulp van kunstmatige intelligentie.
Zie het als een persoonlijke assistent, een applicatie die onophoudelijk voor je aan het werk is terwijl jij je concentreert op je werk voor het bedrijf. Het vooruitzicht op een persoonlijk leger van robots dat volledig naar jouw hand kan worden gestuurd, is inderdaad verleidelijk.
RPA wordt zelden geïntegreerd met de bestaande software die u momenteel wellicht gebruikt, maar neemt veeleer de vorm aan van een interface die bovenop de gebruikersinterface wordt gelegd. In applicaties zoals boekhouding en planning drukt het simpelweg op toetsen en voert het taken uit namens de gebruiker.
Deze versie van RPA klinkt handig, maar heeft vier belangrijke nadelen:
Uitdaging nr. 1: implementatie
De implementatiefase vergt aanzienlijke middelen. Robots en AI moeten worden getraind en bijgesteld om hun prestaties te verbeteren, ongeacht de taken die ze krijgen toegewezen.
Uitdaging nr. 2: gegevenskwaliteit
Automatisering is slechts zo goed als de input. Slechte input leidt tot slechte output. Als je geen volledige controle hebt over je gegevens, zullen de verbeteringen niet zichtbaar zijn en zullen de voordelen uitblijven.
Uitdaging nr. 3: onderhoud en risico’s
Zou u zich veilig voelen als de goedkeuringsworkflow van uw inkoopfacturen volledig geautomatiseerd zou zijn? Bent u bereid te investeren in aanpassingen en de financiële verantwoordelijkheid op u te nemen voor het onderhoud van uw op maat gemaakte oplossing op de lange termijn? Zo ja, hoe zorgt u er dan voor dat deze oplossing toekomstbestendig is?
Uitdaging #4: afwijkingen
Veelvoorkomende valkuilen
- Ontbrekende PO-nummers
- Dubbele betalingen
- Te veel betaalde bedragen
- Verkeerde prijsstelling
- Fouten met betrekking tot de btw
Het afwijkingsdilemma
Gegevenskwaliteit en leercurves gaan hand in hand, zowel voor mensen als voor robots. Betere informatie leidt tot sneller leren. Afwijkingen kunnen, zoals hierboven uitgelegd, bijdragen aan de leercurve van AI. Helaas is dit een risicovolle weg — je moet zorgvuldig afwegen of dit de beste automatiseringstechnologie voor jouw bedrijf is.
Afwijkingen in factureringsprocessen vormen een enorme bron van inefficiëntie en vormen een belemmering voor automatisering.
Als we bovendien het Pareto-principe in ogenschouw nemen, zien we dat 20% van de transacties 80% van de werklast veroorzaakt — wat nog eens onderstreept hoe geconcentreerd de inefficiënties in financiële processen werkelijk zijn.
Waarom maakt AI dan geen deel uit van de kernoplossing? Je kunt nog zoveel slimme technologie toepassen als je wilt, maar dat heeft geen zin als je gegevens en processen niet op orde zijn.
En vergeet niet: bij een transactieproces zijn twee partijen betrokken. Je bent net zo afhankelijk van de gegevenskwaliteit en processen van je leverancier als van die van jezelf.
Uw processen programmeren
We hebben het al eerder gehad over het belang van gegevenskwaliteit. Je moet je blijven richten op het verbeteren ervan, ook al werken je huidige oplossingen er al mee. Verdere verbeteringen zijn altijd nuttig.
En het is geen probleem als uw huidige oplossingen op dit moment niet aan uw eisen voldoen. Hier komen digitale formaten om de hoek kijken; met e-facturen als het meest baanbrekende voorbeeld zorgt de volledig digitale uitwisseling van transactiegegevens ervoor dat er geen cruciale informatie verloren gaat.
De volgende stap is natuurlijk om de controle over de systemen en processen in handen te nemen. Je moet in feite je bedrijf programmeren. Er stromen voortdurend transactiegegevens door je organisatie, die betrekking hebben op allerlei verschillende gebieden, waaronder:
- Opslag en bestandsformaten
- Procedures voor het omgaan met afwijkingen
- Verkoop- en inkoopgegevens
- Routines bijwerken
- Goedkeuringsprocessen
- Beveiliging
Denk je dat je een duidelijk beeld hebt van hoe al deze informatie de ronde doet? De waarheid is dat de meeste CFO’s en andere belanghebbenden binnen de organisatie vaak niet op de hoogte zijn van deze zaken.
Financiële professionals moeten hun werkprocessen grondig onder de loep nemen en inzicht krijgen in het complexe web van vereisten en afhankelijkheden dat cruciaal is voor het verbeteren en automatiseren ervan.
Het proces van financiële transacties
Handmatige of technologisch ondersteunde systemen begeleiden u door het proces — elk met zijn eigen invoer, uitvoer, triggers en regels.
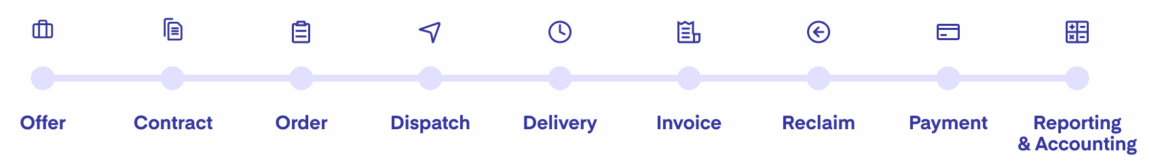
Elke stap in uw financiële proces heeft zijn eigen gegevensverwerking, triggers en regels. Stel uzelf de volgende vragen:
- Welke regels zou je invoeren?
- Hoe zou je je bedrijf programmeren?
- Welke validaties moeten worden uitgevoerd?
- Hoe ga je om met afwijkingen?
- Hoe zou een optimale goedkeuringsworkflow eruitzien?
- Hoe zou je ervoor zorgen dat transacties vlot worden goedgekeurd?
- Hoe zou je de transactieboekhouding voeren?
Je hoeft niet meteen grote stappen te zetten. Beginnen kan heel eenvoudig zijn: je kunt bijvoorbeeld starten met een oefening waarbij je de situatie in kaart brengt en een lijst opstelt.
Belangrijkste punten: het programmeren van je processen
Bepaal hoe gegevens stromen. Breng in kaart hoe transactiegegevens door uw bedrijf stromen, van invoer tot uitvoer.
Breng je werkprocessen in kaart. Maak zoveel mogelijk gebruik van visuele weergaven om een overzicht te krijgen van knelpunten en mogelijkheden voor optimalisatie.
Maak een overzicht van systemen, software en integraties. Bij elke stap bestaat het risico dat je gegevens beschadigd raken en automatisering wordt belemmerd. Bepaal de totale kosten van elk onderdeel.
Breng je uitdagingen in kaart. Maak een shortlist van complexiteiten, knelpunten, risico’s en kosten.
Bepaal wat het uiteindelijke doel van uw automatisering is. Hoe zou het ideale scenario eruitzien, gezien uw specifieke processen en vereisten?
Succesvolle automatisering begint met het genereren van hoogwaardige gegevens en het gebruik van e-facturen; dit zijn de snelste verbeteringen waarmee bedrijven aan de slag kunnen gaan. Je kunt ook gebruikmaken van AI- en RPA-technologieën om repetitieve, gestructureerde taken te automatiseren, maar deze oplossing kent beperkingen bij elke vorm van afwijking.
Zoek in plaats daarvan naar oplossingen waarbij procesprogrammering in het DNA zit, waarbij gegevens onmiddellijk worden herkend, 100% correct zijn en automatisch worden beheerd door een transparante regelsengine.
Maatregelen zoals de hier genoemde zijn een stap in de goede richting, maar als je echt baanbrekende resultaten wilt boeken, kijk dan eens naar wat je nu al kunt verbeteren. Evalueer je huidige systemen en maak schema’s van hoe je gegevens worden verwerkt.
Met dit volledige inzicht in de bedrijfsvoering kunt u zich nu een beeld vormen van hoe u deze naar wens kunt inrichten. Qvalia biedt een platform om processen vanaf de basis op te zetten en te beheren — automatiseer uw factuurverwerking, klantfacturering, workflows en meer door uw eigen regels vast te stellen.
Zakelijke relaties onderhouden
Geautomatiseerde processen zijn echter slechts zo betrouwbaar als de basisgegevens waarop ze zijn gebaseerd. Hoe goed uw bedrijf ook is in het programmeren van zijn processen, één aspect dat iedereen nog steeds goed moet aanpakken, zijn de zakelijke relaties — en de gegevens daarover — die ten grondslag liggen aan elke transactie.
Relaties zijn bepalend voor uw succes, van omzet en merkopbouw tot juridische risico’s. Hoewel klanten de levensader vormen van uw bedrijfsvoering, spelen leveranciers nog steeds een cruciale rol bij het beheer van risico’s, de cashflow en de kosten. Dit komt met name duidelijk naar voren bij onder meer detailhandelaren, grondstofintensieve fabrikanten en overheidsinstanties.
Risicobeheer
Risico’s verdienen altijd de aandacht van uw verkoop-, inkoop- en financiële teams. Uw stamgegevens bieden een overzicht en een reeks gedetailleerde inzichten in relaties op het gebied van verkoop en inkoop.
Risico’s zoals fraude, faillissement, complexiteiten in de toeleveringsketen, geschillen en het niet naleven van contracten houden allemaal verband met uw stamgegevens. Zonder de juiste monitoring raken deze gegevens al snel onbeheersbaar en verouderd.
Alle mogelijke problemen met uw leveranciers worden verergerd door ontoereikend toezicht. Als u uw leveranciers niet nauwlettend in de gaten houdt, loopt u het risico mogelijke insolventie- of kredietrisico’s over het hoofd te zien. Het bijhouden van actuele gegevens kost uw team bovendien veel tijd.
De administratie netjes en overzichtelijk houden
Veel bedrijven hebben misschien wel duizenden leveranciers en klanten in hun stamgegevensbestanden staan, maar al te vaak worden er onvoldoende gegevens bijgewerkt om de actieve zakelijke relaties weer te geven. De rest bestaat uit verouderde gegevens, dubbele vermeldingen en bedrijven die hun activiteiten hebben gestaakt.
De definitie van een actieve partner kan variëren, maar de meesten zullen het erover eens zijn dat een bedrijf waarmee je de afgelopen jaren geen zaken hebt gedaan, niet als een actieve samenwerking kan worden beschouwd.
Het komt ook vaak voor dat dezelfde leverancier meerdere keren onder verschillende namen of met verouderde gegevens is geregistreerd — ‘Acme Ltd’ kan bijvoorbeeld worden weergegeven als ‘Acme Partners Ltd’ of ‘Ltd Acme’.
Verouderde informatie vergroot het risico dat u per ongeluk aan het verkeerde bedrijf of op de verkeerde bankrekening betaalt, of per ongeluk zaken doet met onbetrouwbare partijen.
Modern masterdatabeheer moet u op de hoogte houden en u beschermen tegen deze mogelijke problemen. Het moet cruciale informatie verzamelen en u waarschuwen wanneer er ingrijpende veranderingen plaatsvinden, zoals een verslechtering van de financiële situatie van een leverancier.
Essentiële bedrijfsinformatie
- Rechtsstatus
- Betalingsgegevens
- Voorkeuren
- Risico’s
- Transacties
- Overeenkomsten
Belangrijkste punten: houd zakelijke relaties in de gaten
In kaart brengen. Breng de rollen, processen en software in kaart die een rol spelen bij het beheer van uw leveranciersregister.
Kwalificatiecriteria. Bepaal aan welke voorwaarden een leverancier moet voldoen om als ‘actief’ te worden aangemerkt. Welke kenmerken duiden op een actieve samenwerking?
Criteria voor gebeurtenissen. Bepaal wanneer en hoe de status van een leverancier moet veranderen. Stem je beslissing af op je processen en hulpmiddelen. Wat moet de aanleiding zijn om een leverancier uit het overzicht van actieve zakelijke relaties te verwijderen?
Voor een duurzame digitale transformatie van financiële processen is het van cruciaal belang dat u uw stamgegevens consequent beheert. Realiseer u hoe belangrijk het is om het leveranciersregister op te schonen en voortdurend bij te houden.
Verbeter je analyses
Schone gegevens, geautomatiseerde processen en goed beheerde leveranciersrelaties leiden allemaal tot hetzelfde resultaat: cijfers waarop je echt kunt vertrouwen. Dat is precies wat uitgavenanalyse oplevert: het analyseren van de aankopen en inkoopprocessen van een bedrijf om manieren te vinden om kosten te verlagen en leveranciersrelaties te verbeteren, door uitgavengegevens te verzamelen en te onderzoeken om risico’s in kaart te brengen en nieuwe manieren te vinden om geld te besparen.
Het doel van een uitgavenanalyse is om antwoord te geven op een aantal vragen over het uitgavenpatroon van de organisatie. Dit kunnen onder meer zijn:
- Wat wordt er gekocht?
- Bij wie koop je het?
- Wie binnen het bedrijf koopt het aan, en hoeveel geld wordt eraan uitgegeven?
- Krijgen we de kwaliteitsproducten of -diensten waarvoor we hebben betaald?
- Hoe verhouden onze uitgaven zich tot die van voorgaande jaren?
De toegankelijkheid van uitgavengegevens hangt in grote mate af van de kwaliteit van uw crediteurenadministratie. Bij het extraheren van gegevens uit verschillende bronnen binnen de organisatie is het belangrijk dat de indeling consistent blijft. Hoe voegt u gegevens uit meerdere bronnen samen tijdens het extractieproces?
Het antwoord ligt in geautomatiseerde gegevensontsluiting. Er zijn oplossingen beschikbaar die verbinding kunnen maken met diverse gegevensbronnen, waaronder boekhoud- en ERP-software binnen uw organisatie.
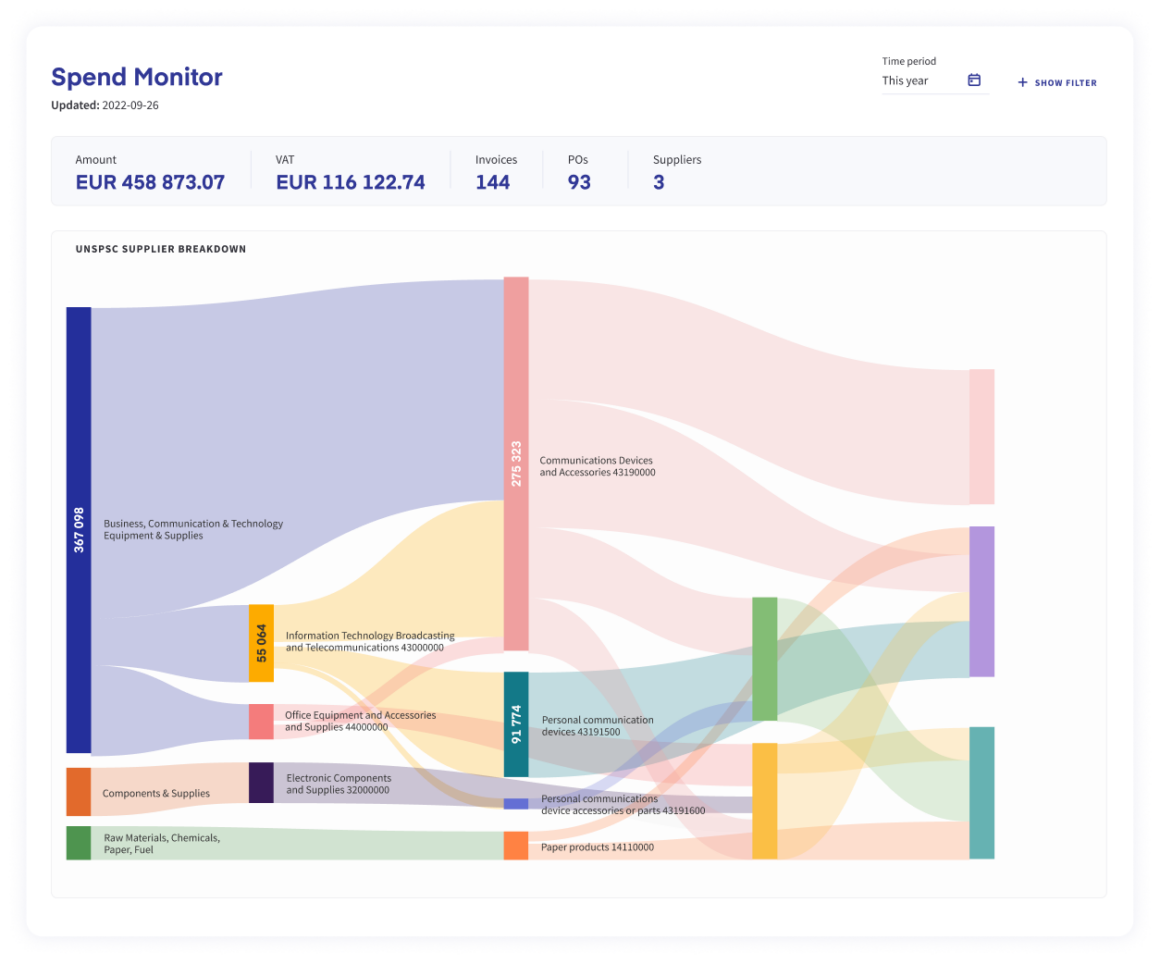
Spend Analytics biedt in realtime inzichten op het niveau van afzonderlijke posten.
De grootste uitdaging vanaf nu is om deze uitgavengegevens nauwkeurig en veilig toegankelijk te maken, en wel zo gedetailleerd mogelijk. Je grootboek bevat geen informatie op rijniveau, dus moet je teruggaan naar de facturen. Weet je bovendien genoeg over je leveranciers? Hoe kun je, telkens wanneer je nieuwe leveranciers aan je bedrijf toevoegt, deze snel integreren in je totale uitgavenprofiel en beschikken over actuele, bedrijfskritische informatie?
Kies je analysestrategie
Er bestaat geen standaardaanpak voor uitgavenanalyse. Deze hangt af van uw specifieke bedrijf en branche. Hieronder volgen enkele tactieken en praktijkvoorbeelden:
Op categorie gebaseerd. Koopt u te veel vergelijkbare producten die in wezen hetzelfde doen? Categorieën kunnen u inzicht geven in wat u aanschaft en stellen u in staat prioriteiten te stellen op basis van behoeften en budget.
Op basis van betalingsvoorwaarden. Een aanpak op basis van betalingsvoorwaarden helpt u om verloren rente terug te krijgen en betere betalingsvoorwaarden te bedingen.
Op basis van ‘tail spending’. Met ‘tail spending’ worden alle ‘overgebleven’ uitgaven bedoeld die niet onder je hoofdcategorieën vallen.
Op contracten gebaseerd. Een op contracten gebaseerde uitgavenanalyse helpt bij het opsporen van gevallen waarin uw contracten niet worden nageleefd en zorgt ervoor dat er alleen over de meest gunstige contracten wordt onderhandeld.
Per artikel. Als u hetzelfde artikel bij verschillende leveranciers koopt, kunt u wellicht een betere prijs bedingen.
Op leveranciers gebaseerd. Door inkooppatronen te analyseren, kunt u afwijkingen opsporen en de relaties met leveranciers effectief versterken.
Belangrijkste punten: verbeter je analyses
Grote doelen, kleine stapjes. Zelfs een kleine verbetering van de gegevenskwaliteit en -consistentie kan bijvoorbeeld al leiden tot een nauwkeuriger analysedashboard. Streef naar het hoogst haalbare, maar ga stap voor stap te werk om je doelen te bereiken.
Blijf je voortdurend verbeteren. Uitgavenanalyse moet geen incidentele, door gebeurtenissen aangestuurde activiteit zijn, maar een continu proces. Probeer altijd de reikwijdte van je inspanningen te vergroten.
Maak er een teaminspanning van. Denk niet dat inkoopanalyse uitsluitend de taak is van financiële of inkoopspecialisten. Werk samen met al je belanghebbenden, van de IT-afdeling tot andere onderdelen van het bedrijf, om het maximale uit mogelijke besparingen te halen. Door iedereen erbij te betrekken, krijg je gegevens van hogere kwaliteit die vollediger zijn en kun je krachtigere stappen zetten op weg naar betere prestaties.
Onderneem actie en houd de voortgang bij. Kies de juiste analysestrategie en bepaal welke gegevens je wilt bijhouden, bijvoorbeeld op basis van artikelen of leveranciers. Vergeet niet om aan het einde te kijken wat het effect van je werk is.
Het enige doel van uitgavenanalyse is inzicht te verschaffen in de manier waarop uitgaven binnen een organisatie plaatsvinden. De verkregen inzichten zijn echter sterk afhankelijk van de kwaliteit van uw crediteurenadministratie. Om uitgavenanalyse goed aan te pakken, moet u de juiste strategie kiezen, een op samenwerking gerichte aanpak hanteren, over duidelijk gedefinieerde processen beschikken en de benodigde software en integraties implementeren om wrijving en inefficiënties uit het proces te bannen.
Het platform waarmee financiële teams processen kunnen automatiseren
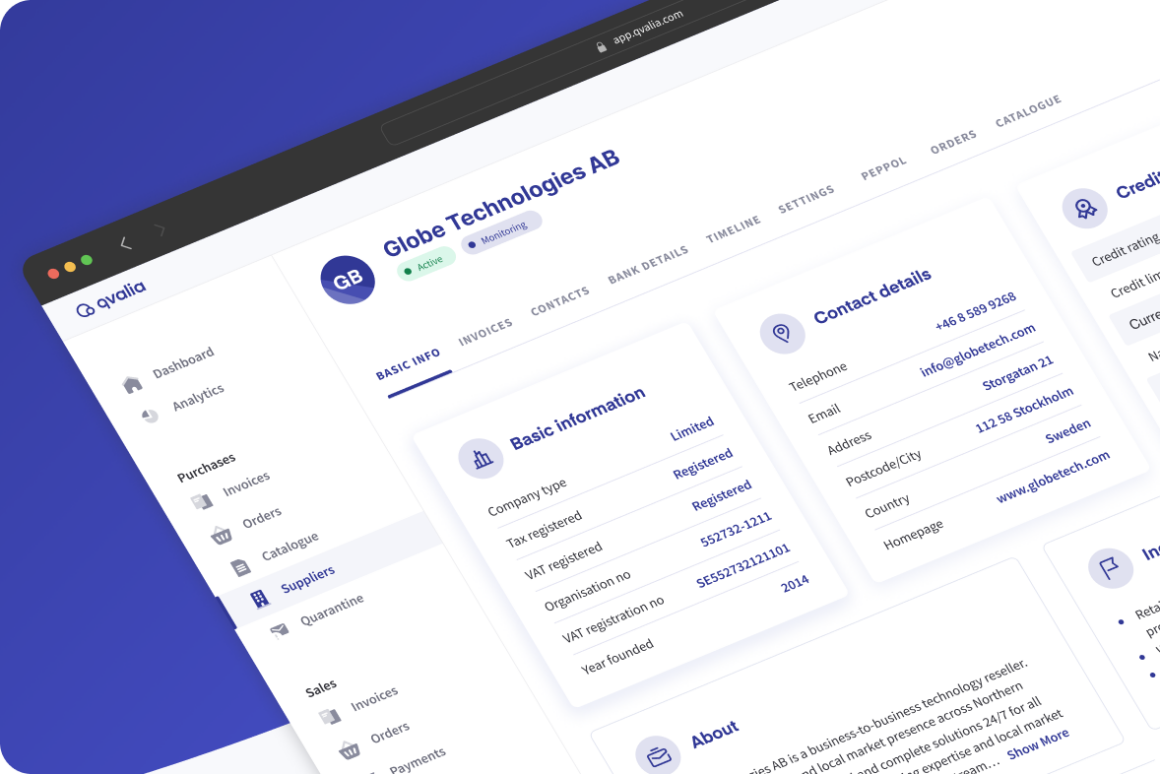
Het in kaart brengen van uw potentieel, het opschonen van uw gegevens, het automatiseren van uw processen, het beheren van uw leveranciersrelaties en het verfijnen van uw analyses — al deze vijf punten komen neer op dezelfde keuze voor een onderliggend platform. Met Qvalia krijgen organisaties volledige controle over hun transactiegegevens en kunnen ze processen en de boekhouding op regelniveau automatiseren. Deze complete oplossing biedt automatiseringsmogelijkheden op het gebied van crediteurenbeheer, debiteurenbeheer, transactieboekhouding en analyse. Het is volledig cloudgebaseerd en kan worden geïmplementeerd zonder ingrijpende wijzigingen of verstoring van uw IT-infrastructuur. Het resultaat is een transformatie voor elk financieel proces en elk type organisatie.
Belangrijkste kenmerken
- E-facturen gratis verzenden en ontvangen
- Geautomatiseerde conversie van PDF-bestanden naar elektronisch formaat
- Geautomatiseerde controle van inkoopfacturen en geschillenbeheer
- Geautomatiseerd beheer en monitoring van het leveranciersregister
- Geautomatiseerde voorlopige boeking van afzonderlijke posten
- App voor goedkeuringsworkflows met één klik
- Geautomatiseerde facturering, afstemming en afrekenen bij e-commerce
- Realtime analyse van uitgaven per post
Veelgestelde vragen
Wat is automatisering van financiële processen?
Automatisering van financiële processen is het gebruik van software om repetitieve financiële taken — zoals factuurverwerking, goedkeuringen, afstemming en rapportage — uit te voeren zonder handmatige gegevensinvoer. Om betrouwbaar te kunnen werken, is deze automatisering afhankelijk van hoogwaardige, gestructureerde gegevens (zoals e-facturen), en leidt dit doorgaans tot een verbetering van de snelheid, nauwkeurigheid en inzichtelijkheid op het gebied van crediteurenbeheer, debiteurenbeheer en transactieboekhouding.
Waarom zou de CFO de digitale transformatie binnen de financiële afdeling moeten leiden?
De CFO houdt toezicht op de transactiegegevens — facturen, bonnen, betalingen — waarvan elk automatiseringsproject afhankelijk is. Aangezien die gegevens moeten worden verzameld, gestructureerd en geanalyseerd voordat een systeem er op betrouwbare wijze mee kan werken, is de CFO bij uitstek geschikt om de verantwoordelijkheid voor de routekaart op zich te nemen, de streefcijfers vast te stellen en te bepalen wat voor de organisatie „goede gegevens“ zijn.
Wat is RPA en waarin verschilt het van volledige procesautomatisering?
Robotic Process Automation (RPA) is een laag die bovenop bestaande software draait en handmatige toetsaanslagen nabootst om taken uit te voeren — het verandert niets aan de structuur van de onderliggende gegevens. Bij volledige procesautomatisering wordt daarentegen het proces zelf geprogrammeerd, zodat gegevens vanaf het begin correct worden herkend en verwerkt door een regelsysteem. RPA kan nuttig zijn voor beperkte, stabiele taken, maar het neemt de problemen met de gegevenskwaliteit over van de systemen waarop het draait en heeft moeite met afwijkingen.
Wat is uitgavenanalyse en waarom is dit belangrijk voor CFO’s?
Uitgavenanalyse is het verzamelen en onderzoeken van de aankoop- en inkoopgegevens van een organisatie om kostenbesparingen te realiseren, leveranciersrisico’s te beheersen en inkoopbeslissingen te verbeteren. Hiervoor zijn betrouwbare gegevens over crediteuren op regelniveau nodig, en doorgaans worden hiermee vragen beantwoord als: wat wordt er aangekocht, bij wie, door wie, en hoe verhouden de uitgaven zich tot eerdere periodes?
Hoe zorg je ervoor dat de stamgegevens van leveranciers accuraat en up-to-date blijven?
Om leveranciersgegevens betrouwbaar te houden, moeten er duidelijke criteria worden vastgesteld voor wat als een „actieve” leverancier wordt beschouwd, moeten dubbele en verouderde vermeldingen worden verwijderd of gemarkeerd, en moet er gebruik worden gemaakt van een systeem dat de gegevens — juridische status, betalingsgegevens en risico-indicatoren — automatisch bijwerkt en controleert, in plaats van te vertrouwen op handmatig onderhoud.