- Warum die Automatisierung von Finanzprozessen für CFOs wichtig ist
- Identifizieren Sie Ihr Automatisierungspotenzial
- Das Wichtigste auf einen Blick: Entdecken Sie Ihr Potenzial
- Verbesserung der Datenqualität
- Programmierung Ihrer Finanzprozesse
- Überwachung der Geschäftsbeziehungen
- Verbessern Sie Ihre Analytik
- Die Plattform für Finanzteams zur Automatisierung von Prozessen
- Häufig gestellte Fragen
Warum die Automatisierung von Finanzprozessen für CFOs wichtig ist
Von Qvalia | Aktualisiert im Oktober 2026
Unter der Automatisierung von Finanzprozessen versteht man den Einsatz von Software zur Abwicklung sich wiederholender Finanzaufgaben – wie Rechnungsbearbeitung, Genehmigungen, Kontenabstimmung und Berichterstellung – ohne manuelle Dateneingabe. Bei richtiger Umsetzung werden Transaktionsdaten so zu einer Quelle für Schnelligkeit, Genauigkeit und Erkenntnisse, anstatt einen Engpass darzustellen.
Die Abläufe in der Finanzabteilung verändern sich rasant. Die Digitalisierung trägt dazu bei, dass diese Prozesse übersichtlicher, effizienter und zugänglicher werden, und vereinfacht zudem die Analyse Ihrer Daten.
Die Automatisierung ist der Höhepunkt dieses Wandels – sie verspricht eine optimierte, automatisierte Abwicklung sich wiederholender Aufgaben mit präziser Steuerung und optimierten Arbeitsabläufen. Doch die Einführung eines erfolgreichen Programms erfordert mehr als nur die richtige Technologie. Sie benötigen ein grundlegendes Verständnis dafür, warum all dies geschieht und wie es sich auf Ihr Unternehmen und Ihre Herangehensweise an den neuen Arbeitsablauf auswirken wird.
Während einige Unternehmensleiter durch Automatisierung enorme Vorteile erzielen, befinden sich andere nach wie vor in einer Phase des Umbruchs, da ihnen ein geeigneter Fahrplan fehlt, um ihre Unternehmen mit wettbewerbsfähigen Finanzprozessen auf den neuesten Stand zu bringen.
Ist Automatisierung Ihr wichtigstes Kapital?
Der erste Schritt jedes disruptiven Digitalisierungsprojekts besteht darin, die Kontrolle über die Informationen zu übernehmen. Wie entstehen diese Daten und wie werden sie verarbeitet? Und was noch wichtiger ist: Was möchten Sie damit erreichen? Die Verbesserung der Datenqualität hat mehrere Auswirkungen:
- Produktivere Prozesse
- Effizientere Automatisierung
- Nützliche Analysen
- Ein besseres Geschäftsergebnis
- Neue Geschäftsmodelle – die letzte Etappe der digitalen Transformation
Dieser Leitfaden wird sich nicht allzu sehr auf Ihr derzeitiges System oder Ihren IT-Stack konzentrieren, denn der erste Schritt sollte bei Ihren aktuellen Prozessen ansetzen – bei den Daten, die dabei anfallen, und der Art und Weise, wie Sie diese verwalten. Mit einer verbesserten Datenkontrolle sind Sie viel besser in der Lage zu entscheiden, wie Ihre Software Sie unterstützen sollte.
Der erste Abschnitt im Folgenden befasst sich mit der Planung, der Bestandsaufnahme und der grundlegenden Bewertung Ihres Automatisierungspotenzials. Als Nächstes werden die Verarbeitung, die Formate und die Qualität Ihrer Transaktionen behandelt. Der dritte Abschnitt befasst sich mit der Automatisierung und der richtigen Herangehensweise. Die Überwachung von Geschäftsbeziehungen wird im vierten Abschnitt behandelt. Abschließend konzentrieren wir uns auf Analysen – und darauf, wie Sie systematische Nachverfolgungsmaßnahmen verbessern können, insbesondere im Hinblick auf Ihre Ausgaben.
Das große Geheimnis der Automatisierung
Jeden Tag werden branchenübergreifend in großem Umfang Digitalisierungsprogramme eingeführt. Ganz gleich, ob Unternehmen Automatisierung einsetzen, um manuelle Aufgaben zu eliminieren, oder künstliche Intelligenz, um die Entscheidungsfindung zu verbessern – diese Entwicklung und alle damit verbundenen Technologien sind nicht mehr wegzudenken.
Das Ziel jeder digitalen Transformation ist es, Schlüsselbereiche zu verbessern, darunter:
- Die Art und Weise, wie Mitarbeiter arbeiten
- Wie die Belegschaft Technologie nutzt, um positive Ergebnisse zu erzielen
- Wie Entscheidungen in einer automatisierten Umgebung getroffen werden
Lassen Sie uns zunächst das große Geheimnis lüften. Die Automatisierung von Finanzprozessen beginnt nicht mit Systemen oder Technologie, sondern mit Ihren Daten. Als CFO sind Sie glücklicherweise der Daten-Champion Ihres Unternehmens.
Identifizieren Sie Ihr Automatisierungspotenzial
Wenn Sie der „Daten-Champion“ sind, lautet die naheliegende nächste Frage: Champion wovon genau? Dieser Abschnitt setzt genau hier an – bei der häufigsten Falle eines transformativen Finanzprojekts, einem alternativen Ansatz, mit dem sich diese vermeiden lässt, den Gründen, warum der CFO die Führung übernehmen sollte, sowie vier Handlungsschritten, mit denen Sie Ihr Projekt sofort in Angriff nehmen können.
Die digitale Transformation, einer der unvermeidlichen Megatrends in der Wirtschaft, steht natürlich auf der Agenda der meisten Unternehmen. Obwohl sie sich bereits seit Jahrzehnten weiterentwickelt, lassen echte Veränderungen in den Verwaltungsprozessen mit spürbaren Ergebnissen überraschenderweise auf sich warten.
Untersuchungen haben ergeben, dass nur die Hälfte der Führungskräfte der Meinung ist, diese Strategien erfolgreich entwickelt und umgesetzt zu haben (Wipro Digital, 2017). Nur ein Drittel aller Projekte zur digitalen Transformation erreicht seine Ziele (McKinsey, 2018). Da nur wenige Versuche erfolgreich waren, stellt sich die Frage: Woran liegt das?
Projekte zur digitalen Transformation
Hat Ihr Projekt sein Ziel erreicht?
30 % ja
70 % nein
McKinsey, 2018
War Ihr Projekt zur digitalen Transformation erfolgreich?
50 % ja
50 % nein
Wipro Digital, 2017
Warum waren die Ergebnisse so unbefriedigend? Die Antwort ist ziemlich kompliziert, doch ein wesentlicher Aspekt wird oft vernachlässigt: die Bedeutung, von Anfang an das Ziel vor Augen zu haben.
Ein datengesteuerter Ansatz
Unternehmen stürzen sich oft vorschnell in Beschaffungsprozesse, Software-Implementierungsprojekte und umfangreiche ERP-Upgrades, doch bei der digitalen Transformation geht es nicht darum, einfach nur eine weitere Softwarelösung anzuschaffen. Wenn Sie sich zu früh auf Technologie und Funktionen konzentrieren, schaffen Sie möglicherweise falsche Anreize und arbeiten am Ende kontraproduktiv.
Es stimmt zwar, dass die Versprechen neuer ERP-Systeme und Nischen-Software fast immer beeindrucken, doch die Umsetzung ist fast immer ein großes Unterfangen mit erheblichen Risiken. Eine Rendite ist alles andere als sicher, da sich der Umfang verringert, während die Zahl der Berater steigt und Zeitpläne sowie Budgets überschritten werden. Beispiele dafür muss man nicht lange suchen.
Wenn Sie gerade mitten in einem Implementierungsprojekt stecken, treten Sie einen Schritt zurück und fragen Sie sich, ob die Grundlagenarbeit abgeschlossen ist. Damit ein digitales Transformationsprojekt einen Nutzen bringt, bedarf es eines genauen Verständnisses des Unternehmens und seiner Kennzahlen. Was möchten Sie erreichen? Was sind Ihre Unternehmensziele und -visionen? Wie würde ein idealer Prozess aussehen, der dieses Ziel unterstützt?
Der Finanzinformationsarchitekt
Viele streben eine Führungsrolle im Transformationsprozess innerhalb eines Unternehmens an. Viele Menschen möchten neue Positionen wie die des CIO oder CDO übernehmen. Vielleicht liefert die Frage, wer die Verantwortung für das Projekt trägt, einen Hinweis darauf, warum manche Unternehmen scheitern.
Schließlich sind die Kerndaten eines jeden Unternehmens heute im Grunde dieselben wie schon vor Jahrhunderten: Daten aus Transaktionen sammeln, strukturieren und analysieren. Das Ergebnis muss dann auf die Prozesse und Geschäftsziele abgestimmt werden.
Diese spezielle Art der Datenverwaltung ist schon seit langem ein fester Bestandteil der Arbeit von Finanzleitern und Buchhaltern. Sie fällt zweifellos in den Zuständigkeitsbereich des Finanzvorstands, des Architekten der Finanzinformationen.
Die früheste Buchhaltungsaufzeichnung stammt aus Mesopotamien und geht auf das Jahr 5.000 v. Chr. zurück.
Angesichts dieser Fachkompetenz und der beeindruckend langen Tradition ist es überraschend, dass nur wenige Finanzexperten tatsächlich eine führende Rolle bei der digitalen Transformation einnehmen.
Laut der IFS-Umfrage zur digitalen Transformation (2017) haben nur 35 % die Führung bei digitalen Initiativen inne, selbst wenn dies im besten Interesse des Unternehmens liegt.
Fangen Sie dort an, wo Sie gerade stehen. Übernehmen Sie die Kontrolle über die digitale Transformation, indem Sie zunächst deren Potenzial definieren, damit Sie die Vision des Endziels fest im Blick haben. Beginnen Sie mit kleinen Schritten und klaren Datenpunkten. Ermitteln Sie Ihr Potenzial, indem Sie das Verhältnis zwischen analogen und digitalen Eingabedaten, beispielsweise bei Rechnungen, definieren. Eine nachhaltige Automatisierung ist nur dann möglich, wenn Ihre Daten wirklich digital sind.
Das Wichtigste auf einen Blick: Entdecken Sie Ihr Potenzial
Verantwortung für den Prozess übernehmen. Der CFO verfügt über ein fundiertes Verständnis dafür, wie der Kerngeschäftsprozess in wichtige Datenpunkte umgesetzt wird.
Analysieren Sie Ihre Transaktionen. Dies ist ein risikoarmer Einstieg, da es sich nicht um einen Prozess handelt, der direkt mit den Verbrauchern zu tun hat.
Erkennen Sie Ihr Potenzial. Was lässt sich mit einem digitalen Transformationsprojekt erreichen? Ermitteln Sie Ihr Automatisierungspotenzial, indem Sie das Verhältnis zwischen analogen und digitalen Eingabedaten definieren. Identifizieren Sie wesentliche zeitraubende Schritte in Ihrem Prozess – wie viele manuelle Buchungen gibt es beispielsweise? Liegen Ihre Rechnungen als E-Rechnungen, in Papierform oder als PDFs vor? Wie viel Zeit wird für Abweichungen und das Streitfallmanagement aufgewendet? Die Umstellung von analogen auf digitale Formate (wie viele Lieferanten verwenden Rechnungen in Papierform oder als PDFs?) reduziert Risiken, erhöht die Transparenz und trägt zur durchgängigen Prozessautomatisierung bei.
Fragen Sie sich einmal: Wie versenden Sie Ihre Verkaufsrechnungen? Welche Formate verwenden Sie? Wie ist das Verhältnis zwischen manuellen und Online-Bestellungen?
Verbesserung der Datenqualität
Die Einschätzung Ihres Potenzials ist nur dann sinnvoll, wenn die zugrunde liegenden Daten vertrauenswürdig sind. Darum geht es hier: Warum Qualität ein wesentlicher Baustein der digitalen Transformation ist, ob unsere Daten trotz aller uns zur Verfügung stehenden neuen Technologien tatsächlich den Anforderungen gewachsen sind und – noch einmal – vier Handlungsempfehlungen für eine schnelle Steigerung der Datenqualität.
Ihre Kauf- und Verkaufstransaktionen bilden das Rückgrat Ihres Unternehmens. Als eine Ihrer wichtigsten Quellen für Geschäftsdaten sind sie so etwas wie eine moderne Goldmine.
Sofern sie ordnungsgemäß verwaltet werden, können Transaktionsdaten – in Form von Rechnungen, Belegen, Zahlungen und Ähnlichem – detaillierte Einblicke liefern und die Effizienz von Prozessen im gesamten Unternehmen steigern, von der Beschaffung bis zur Zahlung und vom Auftrag bis zum Zahlungseingang.
Sind wir digital genug?
Rechnungen werden heute nicht nur mit Softwareanwendungen auf Desktop-Computern bearbeitet, sondern auch in der Cloud und sogar unterwegs über mobile Apps. Dank neuer Entwicklungen wie RPA-Lösungen laufen auch die Rechnungsfreigabeprozesse wesentlich schneller ab.
Bedeuten diese Technologien, dass Unternehmen bereits vollständig digitalisiert sind und wir das Ende des Weges erreicht haben? Die Digitalisierung der Wirtschaft hat große Fortschritte gemacht, aber jede Kette ist nur so stark wie ihr schwächstes Glied.
Im Finanzwesen ist das schwache Glied viel zu oft die schlechte Datenqualität aufgrund uneinheitlicher oder ineffizienter Formate.
Bringen Sie Ordnung in die durch Formate verursachte Verwirrung
Formate von geringer Qualität sind in der Geschäftswelt viel zu verbreitet. Sie beeinträchtigen die Datenqualität und behindern Abläufe durch ständige Abweichungen, deren Behebung manuellen Aufwand erfordert. Das allgegenwärtige Risiko von Fehlinterpretationen und menschlichen Fehlern ist dabei sicherlich nicht hilfreich.
Hier ein bekanntes Beispiel: PDF ist kein wirklich digitales Format. Es macht Sie weder schlauer noch effizienter, selbst wenn Sie es in Ihrer Software verarbeiten und OCR-Technologie nutzen können. Die Fehlerquote ist nach wie vor zu hoch und unnötig.
Tatsächlich haben Softwaresysteme große Schwierigkeiten, Daten mit unterschiedlichem Strukturierungsgrad zu verarbeiten. Informationen bleiben weiterhin in PDF-Dateien und Excel-Tabellen eingeschlossen, was selbst bei den einfachsten und repetitivsten Aufgaben manuelle Eingriffe erfordert.
Die drei Arten von Transaktionsdaten
1. Strukturierte Daten. Geschäftsdokumente und Dateiformate mit strukturierten, maschinenlesbaren Daten, wie beispielsweise EDIFACT, UBL und XML. Das bekannteste Beispiel hierfür ist die elektronische Rechnung.
2. Hybriddaten. Formate, die sowohl strukturierte als auch unstrukturierte Daten enthalten, wie beispielsweise eine Bilddatei. Beispiele hierfür sind ZUGFeRD und PDF/A.
3. Unstrukturierte Daten. Rechnungsdaten, die als Bilddatei, gescannte Papierrechnung oder in anderer unstrukturierter Form gespeichert und verwaltet werden. Das häufigste Beispiel ist das PDF-Format, aber manchmal kommen auch andere Formate wie JPG und TIFF vor.
Zu den bekannten Hürden der Automatisierung zählen unter anderem:
- Rechnungen in Papierform und PDF-Dokumente
- Die Vielzahl der elektronischen Rechnungsformate
- Preislisten in Excel-Tabellen
- Die nur allzu bekannte Schachtel voller Formulare, Rechnungen und Notizen, die unter „Sonstige Unterlagen“ abgelegt sind
Als CFO müssen Sie dafür sorgen, dass Ihr Team die Unklarheiten hinsichtlich der Datenformate in den Griff bekommt. Legen Sie den Schwerpunkt auf einen Aktionsplan, mit dem analoge Transaktionsdaten (Angebote, Preislisten, Rechnungen usw.) in digitale Daten umgewandelt werden – ganz gleich, ob es sich um lieferanten- oder kundenbezogene Dokumente handelt.
Eine verbindliche Regelung, die Lieferanten zur Versendung elektronischer Rechnungen verpflichtet, wäre eine Selbstverständlichkeit und hätte die größten positiven Auswirkungen. Ebenso wichtig ist jedoch, dass Ihre Kundenabrechnung mithilfe neuer Technologien von der Bestellung bis zum Zahlungseingang weitgehend automatisiert werden kann. Diese Umstellung ermöglicht einen effizienten B2B-E-Commerce, wiederkehrende Rechnungsstellungen, integrierte Kartenzahlungen, Kontenabstimmung, Kreditüberwachung und vieles mehr.
Das Wichtigste auf einen Blick: Verbesserung der Datenqualität
Formate ermitteln. Ermitteln Sie alle derzeit verwendeten Datenformate, von digital bis analog.
Interne Anforderungen. Legen Sie fest, welche Informationen für Ihr Unternehmen in den Bereichen Beschaffung, Kreditorenbuchhaltung und Debitorenbuchhaltung von wesentlicher Bedeutung sind.
Beziehen Sie Partner mit ein. Nehmen Sie den Dialog mit Lieferanten und Kunden auf, um die Nutzung elektronischer Rechnungen zu fördern.
Ausbauen. Möglichkeiten zur Einführung der elektronischen Auftragsabwicklung, digitaler Verträge mit elektronischer Signatur und anderer elektronischer Dokumente prüfen.
Strukturierte Daten sind unerlässlich, um die Qualität Ihrer Daten und die Effizienz Ihrer Finanzprozesse zu verbessern. Ihre Lieferanten haben einen Anreiz (oder sind in manchen Fällen sogar dazu verpflichtet), Ihnen elektronische Rechnungen zu senden. Prozesse mit Kundenkontakt lassen sich oft noch stärker digitalisieren.
Qvalia optimiert Verkaufs- und Einkaufstransaktionen durch die Automatisierung der Kreditoren- und Debitorenbuchhaltung sowie durch die Bearbeitung von Abweichungen, Rücklastschriften, Kontenabstimmungen und vielem mehr.
Programmierung Ihrer Finanzprozesse
Mit sauberen, strukturierten Daten ist Automatisierung kein Glücksspiel mehr, sondern eine Grundlage, auf der man tatsächlich aufbauen kann. Automatisierung ist das wirkungsvollste Ergebnis einer erfolgreichen digitalen Strategie – in diesem Abschnitt geht es um die dafür notwendigen Grundlagen, den Umgang mit robotergestützter Prozessautomatisierung und künstlicher Intelligenz sowie darum, wie man die häufigsten Fehler vermeidet.
Auch wenn die Automatisierung bei den meisten digitalen Transformationen das offensichtlichste Endziel ist, ist der Weg dorthin nicht immer ganz klar.
Eine Automatisierung, die wirklich positive Auswirkungen hat, ist leichter gesagt als getan, denn nicht alle Automatisierungslösungen sind gleich. Wie können Finanzvorstände eine wertschöpfende Automatisierung als Endziel ihrer Transformationsprozesse umsetzen?
Beginnen wir mit folgender These: Durch Automatisierung können qualifizierte Mitarbeiter, wie beispielsweise Finanzfachkräfte, repetitive manuelle Aufgaben umgehen und sich stattdessen wichtigeren Aufgaben im Unternehmen widmen, die das Wachstum und die Steuerung des Unternehmens direkt unterstützen.
RPA: eine riskante Abkürzung?
RPA liegt derzeit voll im Trend. Die Abkürzung steht für „Robotic Process Automation“ und ist ein Oberbegriff für Technologien, die entwickelt wurden, um bestimmte Aufgaben zu automatisieren – mit oder ohne den Einsatz künstlicher Intelligenz.
Stellen Sie sich das wie einen persönlichen Assistenten vor – eine Anwendung, die unermüdlich für Sie arbeitet, während Sie sich auf Ihre geschäftlichen Aufgaben konzentrieren. Die Aussicht auf eine ganze Armee von Robotern, die Ihnen auf Knopfdruck zur Verfügung stehen, ist in der Tat verlockend.
RPA lässt sich selten in die von Ihnen derzeit verwendete Altsoftware integrieren, sondern wird vielmehr als Schnittstelle genutzt, die über der Benutzeroberfläche liegt. In Anwendungen wie der Buchhaltung und der Planung betätigt es lediglich Tasten und führt Aufgaben im Auftrag des Benutzers aus.
Diese Variante von RPA klingt zwar praktisch, weist jedoch vier wesentliche Nachteile auf:
Herausforderung Nr. 1: Umsetzung
Die Implementierungsphase erfordert erhebliche Ressourcen. Roboter und KI müssen trainiert und angepasst werden, um ihre Leistung zu verbessern, unabhängig davon, welche Aufgaben ihnen zugewiesen werden.
Herausforderung Nr. 2: Datenqualität
Automatisierung ist nur so gut wie die Eingabedaten. Schlechte Eingabedaten führen zu schlechten Ergebnissen. Wenn Sie nicht die vollständige Kontrolle über Ihre Daten haben, werden sich keine Verbesserungen zeigen und die Vorteile bleiben aus.
Herausforderung Nr. 3: Wartung und Risiken
Würden Sie sich wohlfühlen, wenn der Genehmigungsworkflow Ihrer Einkaufsrechnungen auf Autopilot laufen würde? Sind Sie bereit, in Anpassungen zu investieren und die finanzielle Verantwortung für die langfristige Wartung Ihrer maßgeschneiderten Lösung zu übernehmen? Wenn ja, wie stellen Sie sicher, dass diese Lösung zukunftssicher ist?
Herausforderung Nr. 4: Abweichungen
Häufige Fallstricke
- Fehlende Bestellnummern
- Doppelte Zahlungen
- Zuviel gezahlte Beträge
- Falsche Preisangabe
- Fehler bei der Mehrwertsteuer
Das Abweichungsdilemma
Datenqualität und Lernkurven gehen sowohl bei Menschen als auch bei Robotern Hand in Hand. Bessere Informationen führen zu schnellerem Lernen. Abweichungen können, wie oben erläutert, zur Lernkurve der KI beitragen. Leider ist dies ein riskanter Weg – Sie müssen sorgfältig abwägen, ob dies die beste Automatisierungstechnologie für Ihr Unternehmen ist.
Abweichungen in den Rechnungsabläufen sind eine erhebliche Quelle von Ineffizienzen und stellen eine Hürde für die Automatisierung dar.
Betrachtet man zudem das Pareto-Prinzip, so verursachen 20 % der Transaktionen 80 % des Arbeitsaufwands – was deutlich macht, wie stark die Ineffizienzen im Finanzbereich tatsächlich konzentriert sind.
Warum also ist KI nicht Teil der Kernlösung? Man kann noch so viel intelligente Technologie einsetzen – es nützt nichts, wenn die Daten und Prozesse nicht in Ordnung sind.
Und denken Sie daran: An einem Transaktionsprozess sind immer zwei Parteien beteiligt. Sie sind ebenso auf die Datenqualität und die Prozesse Ihres Lieferanten angewiesen wie auf Ihre eigenen.
Programmierung Ihrer Prozesse
Wir haben bereits darüber gesprochen, wie wichtig Datenqualität ist. Ihr Bestreben, diese zu verbessern, sollte nicht aufhören, auch wenn Ihre derzeitigen Lösungen bereits damit umgehen können. Weitere Verbesserungen sind immer von Vorteil.
Und es ist kein Problem, wenn Ihre derzeitigen Lösungen Ihren Anforderungen noch nicht gerecht werden. Hier kommen digitale Formate ins Spiel: Mit elektronischen Rechnungen als herausragendem Beispiel sorgt der vollständig digitale Austausch von Transaktionsdaten dafür, dass keine wichtigen Informationen verloren gehen.
Ihr nächster Schritt besteht natürlich darin, die Kontrolle über die Systeme und Prozesse zu übernehmen. Im Grunde genommen müssen Sie Ihr Unternehmen programmieren. Transaktionsdaten fließen ständig durch Ihr gesamtes Unternehmen und betreffen eine Vielzahl von Bereichen, darunter:
- Speicherung und Formate
- Prozesse zur Abweichungsbearbeitung
- Verkaufs- und Einkaufsdaten
- Routinen aktualisieren
- Genehmigungs-Workflows
- Sicherheit
Glauben Sie, Sie hätten einen klaren Überblick darüber, wie all diese Informationen fließen? Tatsächlich sind die meisten Finanzvorstände und andere Entscheidungsträger im Unternehmen in diesen Bereichen oft nicht ausreichend informiert.
Finanzfachleute müssen ihre Arbeitsabläufe kritisch unter die Lupe nehmen und das komplexe Geflecht aus Anforderungen und Abhängigkeiten verstehen, das für deren Verbesserung und Automatisierung von zentraler Bedeutung ist.
Der Ablauf von Finanztransaktionen
Manuelle oder technologiegestützte Systeme unterstützen Sie bei diesem Prozess – jedes mit seinen eigenen Eingaben, Ausgaben, Auslösern und Regeln.
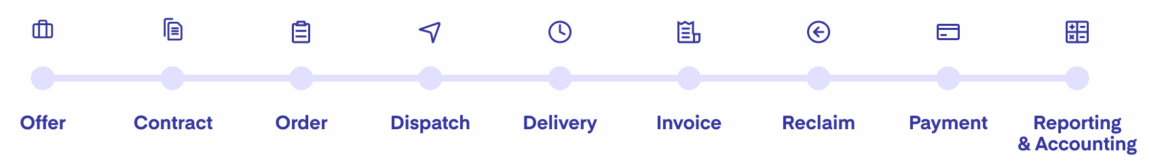
Jeder Schritt in Ihrem Finanzprozess hat seine eigene Datenverarbeitung, eigene Auslöser und eigene Regeln. Stellen Sie sich folgende Fragen:
- Welche Regeln würdest du einführen?
- Wie würden Sie Ihr Unternehmen programmieren?
- Welche Validierungen müssen durchgeführt werden?
- Wie gehen Sie mit Abweichungen um?
- Wie würde ein optimaler Genehmigungsworkflow aussehen?
- Wie würden Sie sicherstellen, dass Transaktionen problemlos genehmigt werden?
- Wie würden Sie die Buchführung nach dem Transaktionsprinzip durchführen?
Sie müssen nicht gleich große Schritte unternehmen. Der Einstieg kann so einfach sein wie eine Bestandsaufnahme und das Erstellen einer Liste.
Das Wichtigste auf einen Blick: Programmierung Ihrer Prozesse
Legen Sie fest, wie Daten fließen. Stellen Sie dar, wie Transaktionsdaten durch Ihr Unternehmen fließen – von der Eingabe bis zur Ausgabe.
Stellen Sie Ihre Arbeitsabläufe grafisch dar. Nutzen Sie dabei so weit wie möglich visuelle Darstellungen, um sich einen Überblick über Hindernisse und Optimierungsmöglichkeiten zu verschaffen.
Listen Sie Systeme, Software und Integrationen auf. Bei jedem Schritt besteht die Gefahr, dass Ihre Daten beschädigt werden und die Automatisierung verhindert wird. Ermitteln Sie die Gesamtkosten für jeden einzelnen Schritt.
Definieren Sie Ihre Herausforderungen. Erstellen Sie eine Liste mit den wichtigsten Komplexitäten, Engpässen, Risiken und Kosten.
Definieren Sie Ihr Endziel für die Automatisierung. Wie würde das optimale Szenario angesichts Ihrer spezifischen Prozesse und Anforderungen aussehen?
Eine erfolgreiche Automatisierung beginnt mit der Erfassung hochwertiger Daten und der Verwendung elektronischer Rechnungen – dies sind die schnellsten Verbesserungsmaßnahmen, mit denen Unternehmen beginnen können. Sie können auch KI- und RPA-Technologien einsetzen, um sich wiederholende, strukturierte Aufgaben zu automatisieren, doch diese Lösung stößt bei jeglicher Art von Abweichung an ihre Grenzen.
Stattdessen sollten Sie nach Lösungen suchen, bei denen die Prozessprogrammierung fest verankert ist, sodass Daten sofort erkannt werden, zu 100 % korrekt sind und automatisch von einer transparenten Regel-Engine verwaltet werden.
Maßnahmen zur Feinabstimmung wie die hier aufgeführten sind ein Schritt in die richtige Richtung, aber wenn Sie eine bahnbrechende Wirkung erzielen möchten, sollten Sie prüfen, was Sie schon jetzt verbessern können. Bewerten Sie Ihre aktuellen Systeme und erstellen Sie Diagramme, die veranschaulichen, wie Ihre Daten verarbeitet werden.
Mit diesem umfassenden Einblick in die Abläufe Ihres Unternehmens können Sie sich nun vorstellen, wie Sie diese ganz nach Ihren Wünschen gestalten können. Qvalia bietet eine Plattform, auf der Sie Prozesse von Grund auf neu erstellen und verwalten können – automatisieren Sie Ihre Rechnungsbearbeitung, Kundenabrechnung, Arbeitsabläufe und vieles mehr, indem Sie Ihre eigenen Regeln festlegen.
Überwachung der Geschäftsbeziehungen
Automatisierte Prozesse sind jedoch nur so zuverlässig wie die Stammdaten, mit denen sie gespeist werden. Ganz gleich, wie gut Ihr Unternehmen darin ist, seine Prozesse zu programmieren – ein Aspekt, den jeder dennoch richtig berücksichtigen muss, sind die Geschäftsbeziehungen – und die damit verbundenen Daten –, die hinter jeder Transaktion stehen.
Beziehungen sind entscheidend für Ihren Erfolg – vom Umsatz über das Markenimage bis hin zu rechtlichen Risiken. Auch wenn Kunden das Herzstück Ihres Geschäfts sind, spielen Lieferanten nach wie vor eine wichtige Rolle beim Risikomanagement, beim Cashflow und bei der Kostenkontrolle. Dies gilt insbesondere für den Einzelhandel, ressourcenintensive Fertigungsunternehmen und Einrichtungen des öffentlichen Sektors, um nur einige Beispiele zu nennen.
Risikomanagement
Risiken verdienen stets die Aufmerksamkeit Ihrer Vertriebs-, Beschaffungs- und Finanzteams. Ihre Stammdatensätze bieten einen Überblick sowie detaillierte Einblicke in die Beziehungen zwischen Vertrieb und Lieferanten.
Risiken wie Betrug, Insolvenz, Komplexitäten in der Lieferkette, Streitigkeiten und Vertragsverstöße stehen alle im Zusammenhang mit Ihren Stammdaten. Ohne angemessene Überwachung werden diese Datensätze schnell unüberschaubar und veralten.
Alle möglichen Probleme mit Ihren Lieferanten werden durch eine unzureichende Überwachung noch verschärft. Wenn Sie Ihre Lieferanten nicht genau im Auge behalten, übersehen Sie mögliche Insolvenz- oder Kreditrisiken. Die Pflege aktueller Unterlagen nimmt zudem viel Zeit Ihres Teams in Anspruch.
Die Unterlagen sauber und ordentlich führen
Viele Unternehmen haben zwar möglicherweise Tausende von Lieferanten und Kunden in ihren Stammdaten, doch allzu oft werden nicht genügend Einträge aktualisiert, um die aktiven Geschäftsbeziehungen widerzuspiegeln. Der Rest besteht aus veralteten Datensätzen, Duplikaten und nicht mehr existierenden Unternehmen.
Die Definition eines aktiven Partners mag variieren, doch die meisten würden wohl zustimmen, dass ein Unternehmen, mit dem man in den letzten Jahren keine Geschäfte getätigt hat, nicht als aktiver Partner gilt.
Es kommt auch häufig vor, dass derselbe Lieferant mehrfach unter verschiedenen Namen oder mit veralteten Angaben registriert ist – „Acme Ltd“ könnte beispielsweise als „Acme Partners Ltd“ oder „Ltd Acme“ aufgeführt sein.
Veraltete Informationen erhöhen das Risiko, versehentlich an das falsche Unternehmen oder auf das falsche Bankkonto zu überweisen oder mit unzuverlässigen Akteuren Geschäfte zu tätigen.
Ein modernes Stammdatenmanagement sollte Sie auf dem Laufenden halten und vor diesen potenziellen Problemen schützen. Es sollte wichtige Informationen erfassen und Sie benachrichtigen, wenn wesentliche Änderungen eintreten, wie beispielsweise eine Verschlechterung der finanziellen Lage eines Lieferanten.
Wichtige Unternehmensinformationen
- Rechtsstatus
- Zahlungsdetails
- Einstellungen
- Risiken
- Transaktionen
- Vereinbarungen
Das Wichtigste auf einen Blick: Geschäftsbeziehungen im Blick behalten
Erfassung. Erfassen Sie die Rollen, Prozesse und Software, die bei der Verwaltung Ihres Lieferantenregisters eine Rolle spielen.
Qualifikationskriterien. Legen Sie fest, welche Voraussetzungen ein Lieferant erfüllen muss, um als „aktiv“ zu gelten. Welche Merkmale deuten auf eine aktive Partnerschaft hin?
Ereigniskriterien. Legen Sie fest, wann und wie sich der Status eines Lieferanten ändern soll. Passen Sie Ihre Entscheidung an Ihre Prozesse und Tools an. Was sollte dazu führen, dass ein Lieferant aus dem Verzeichnis der aktiven Geschäftsbeziehungen entfernt wird?
Eine nachhaltige digitale Transformation der Finanzprozesse setzt voraus, dass Sie Ihre Stammdaten konsequent verwalten. Seien Sie sich bewusst, wie wichtig es ist, das Lieferantenverzeichnis zu bereinigen und kontinuierlich zu pflegen.
Verbessern Sie Ihre Analytik
Saubere Daten, automatisierte Prozesse und gut gesteuerte Lieferantenbeziehungen führen alle zu demselben Ergebnis: Zahlen, denen man tatsächlich vertrauen kann. Genau das ist das Ziel der Ausgabenanalyse – der Prozess, bei dem die Einkäufe und Beschaffungsprozesse eines Unternehmens analysiert werden, um Möglichkeiten zur Kostensenkung und zum Ausbau der Lieferantenbeziehungen zu finden. Dazu werden Ausgabendaten gesammelt und ausgewertet, um Risiken zu ermitteln und neue Wege zur Kosteneinsparung zu identifizieren.
Das Ziel der Ausgabenanalyse besteht darin, verschiedene Fragen zum Ausgabeverhalten des Unternehmens zu beantworten. Dazu können unter anderem folgende Fragen gehören:
- Was wird gekauft?
- Von wem kaufen Sie es?
- Wer im Unternehmen kauft das ein, und wie viel Geld wird dafür ausgegeben?
- Erhalten wir die hochwertigen Waren oder Dienstleistungen, für die wir bezahlt haben?
- Wie sehen unsere Ausgaben im Vergleich zu den Vorjahren aus?
Die Verfügbarkeit von Ausgabendaten hängt in hohem Maße von der Qualität Ihres Kreditorenbuchhaltungsprozesses ab. Bei der Extraktion von Daten aus verschiedenen Quellen innerhalb des Unternehmens ist es wichtig, ein einheitliches Format beizubehalten. Wie konsolidieren Sie Daten aus mehreren Quellen während des Extraktionsprozesses?
Die Antwort liegt in der automatisierten Datenextraktion. Es gibt Lösungen, die sich mit verschiedenen Datenquellen verbinden lassen, darunter auch Buchhaltungs- und ERP-Software in Ihrem Unternehmen.
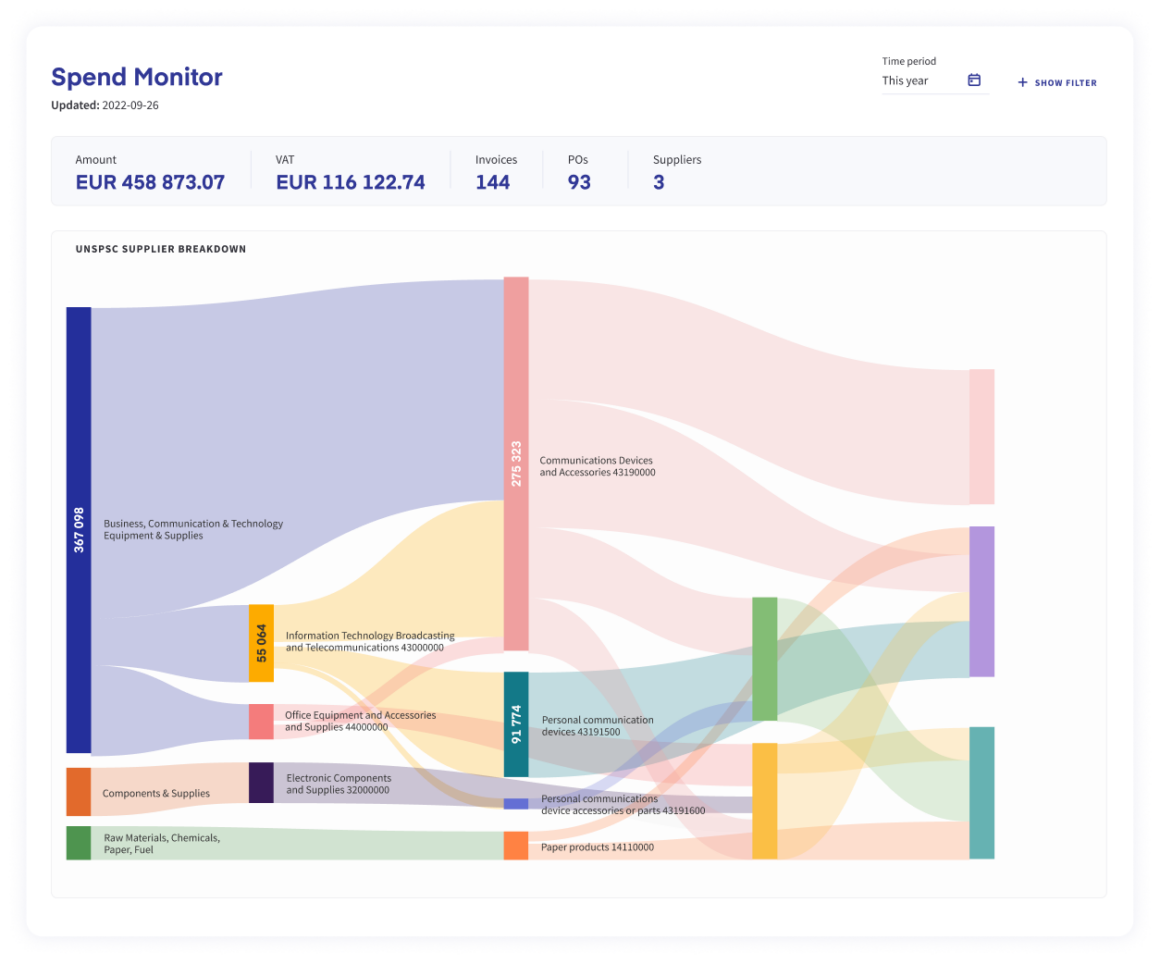
Spend Analytics liefert in Echtzeit Einblicke auf Einzelpostenebene.
Die größte Herausforderung besteht nun darin, den Zugriff auf diese Ausgabendaten präzise und sicher sowie so detailliert wie möglich zu ermöglichen. Da Ihr Hauptbuch keine Informationen auf Zeilenebene enthält, müssen Sie auf die Rechnungen zurückgreifen. Wissen Sie außerdem genug über Ihre Lieferanten? Wie können Sie neue Lieferanten, die Sie in Ihr Unternehmen aufnehmen, schnell in Ihr Gesamtausgabenprofil integrieren und an aktuelle, geschäftskritische Informationen gelangen?
Wählen Sie Ihre Analysestrategie
Es gibt keinen einheitlichen Ansatz für die Ausgabenanalyse. Dieser hängt von Ihrem jeweiligen Unternehmen und Ihrer Branche ab. Im Folgenden finden Sie einige Strategien und Anwendungsbeispiele:
Kategorienbasiert. Kaufen Sie zu viele ähnliche Produkte, die im Grunde denselben Zweck erfüllen? Anhand von Kategorien erhalten Sie einen Überblick über Ihre Beschaffungen und können diese entsprechend Ihren Anforderungen und Ihrem Budget priorisieren.
Auf Zahlungsbedingungen basierend. Ein auf Zahlungsbedingungen basierender Ansatz hilft Ihnen dabei, entgangene Zinsen zurückzugewinnen und bessere Zahlungsbedingungen auszuhandeln.
Basierend auf den „Tail“-Ausgaben. „Tail“-Ausgaben bezeichnen alle „übrigen“ Ausgaben, die nicht unter Ihre Hauptkategorien fallen.
Vertragsbasiert. Eine vertragsbasierte Ausgabenanalyse hilft dabei, Bereiche zu identifizieren, in denen Ihre Verträge nicht eingehalten werden, und stellt sicher, dass nur die optimalen Verträge ausgehandelt werden.
Artikelbezogen. Wenn Sie denselben Artikel bei verschiedenen Anbietern kaufen, besteht möglicherweise die Möglichkeit, einen günstigeren Preis zu erzielen.
Lieferantenorientiert. Durch die Analyse von Einkaufsmustern können Sie Ausreißer erkennen und die Beziehungen zu Lieferanten effektiv festigen.
Das Wichtigste auf einen Blick: Verbessern Sie Ihre Analysen
Große Ziele, kleine Schritte. Schon eine geringfügige Verbesserung der Datenqualität und -konsistenz kann beispielsweise zu einem genaueren Analyse-Dashboard führen. Setzen Sie sich hohe Ziele, aber gehen Sie Schritt für Schritt vor, um diese zu erreichen.
Ständige Verbesserung. Die Ausgabenanalyse sollte keine gelegentliche, ereignisgesteuerte Maßnahme sein, sondern ein kontinuierlicher Prozess. Versuchen Sie stets, den Umfang Ihrer Bemühungen zu erweitern.
Machen Sie es zu einer Teamleistung. Gehen Sie nicht davon aus, dass die Beschaffungsanalyse ausschließlich Aufgabe von Finanz- oder Beschaffungsfachleuten ist. Arbeiten Sie mit allen Beteiligten zusammen – von der IT-Abteilung bis hin zu anderen Unternehmensbereichen –, um das Potenzial für Einsparungen optimal auszuschöpfen. Durch die Einbindung aller Beteiligten lassen sich qualitativ hochwertigere und vollständigere Daten gewinnen und wirksamere Maßnahmen zur Leistungssteigerung ergreifen.
Ergreifen Sie Maßnahmen und verfolgen Sie die Fortschritte. Wählen Sie die richtige Analysestrategie und legen Sie fest, welche Datenpunkte Sie im Blick behalten möchten – beispielsweise einen artikel- oder lieferantenbasierten Ansatz. Vergessen Sie nicht, am Ende die Auswirkungen Ihrer Arbeit zu überprüfen.
Der eigentliche Zweck der Ausgabenanalyse besteht darin, Einblicke in die Art und Weise zu gewinnen, wie Ausgaben innerhalb eines Unternehmens anfallen. Die gewonnenen Erkenntnisse hängen jedoch in hohem Maße von der Qualität Ihres Kreditorenbuchhaltungsprozesses ab. Um eine erfolgreiche Ausgabenanalyse durchzuführen, müssen Sie die richtige Strategie wählen, einen kooperativen Ansatz verfolgen, über klar definierte Prozesse verfügen und die erforderliche Software sowie Integrationen implementieren, um Reibungsverluste und Ineffizienzen im Prozess zu beseitigen.
Die Plattform für Finanzteams zur Automatisierung von Prozessen
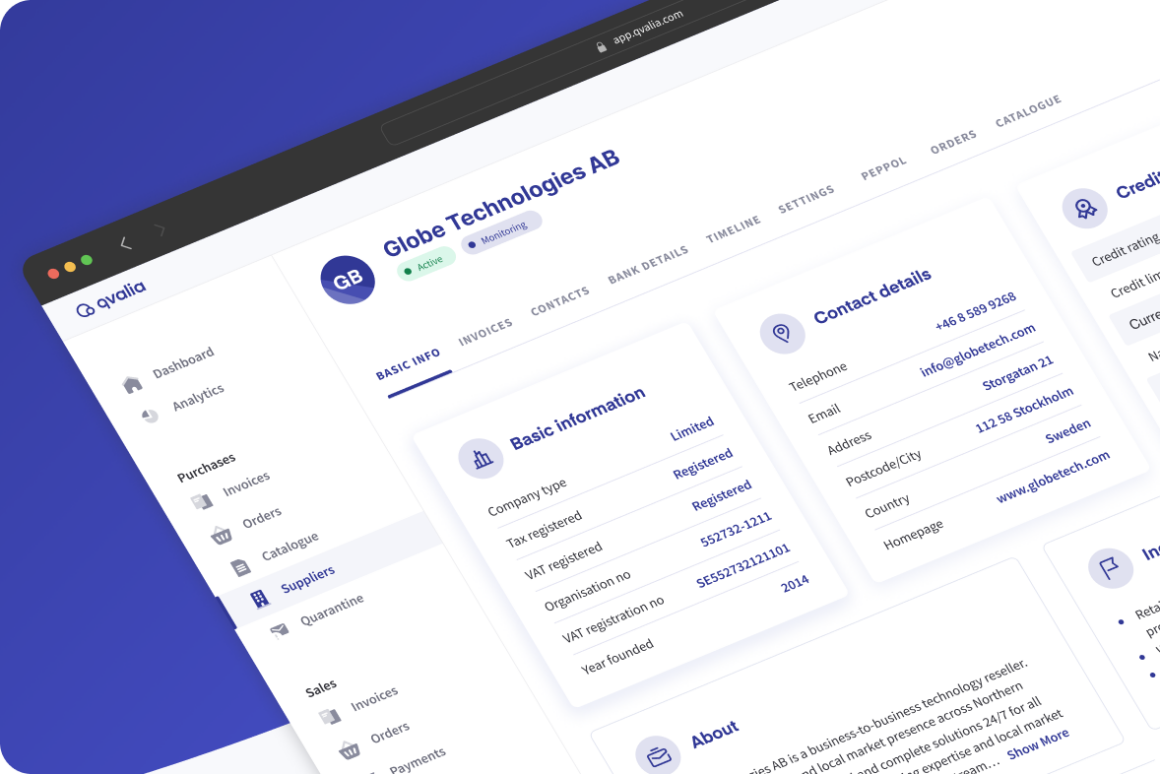
Das Erkennen Ihres Potenzials, die Bereinigung Ihrer Daten, die Automatisierung Ihrer Prozesse, die Steuerung Ihrer Lieferantenbeziehungen und die Optimierung Ihrer Analysen – alle fünf Aspekte hängen letztlich von derselben grundlegenden Plattformentscheidung ab. Qvalia ermöglicht es Unternehmen, die volle Kontrolle über ihre Transaktionsdaten zu erlangen und Prozesse sowie die Buchhaltung auf Einzelpostenebene zu automatisieren. Die Komplettlösung bietet Automatisierungsfunktionen in den Bereichen Kreditorenbuchhaltung, Debitorenbuchhaltung, Transaktionsbuchhaltung und Analytik. Sie ist vollständig cloudbasiert und lässt sich ohne größere Änderungen oder Unterbrechungen Ihrer IT-Infrastruktur implementieren. Das Ergebnis ist für jeden Finanzprozess und jede Art von Unternehmen transformativ.
Wesentliche Merkmale
- E-Rechnungen kostenlos versenden und empfangen
- Automatische Konvertierung von PDF-Dateien in ein elektronisches Format
- Automatisierte Validierung von Eingangsrechnungen und Streitfallmanagement
- Automatisierte Verwaltung und Überwachung des Lieferantenregisters
- Automatische Vorerfassung von Einzelposten
- 1-Klick-Genehmigungs-Workflow-App
- Automatisierte Rechnungsstellung, Kontenabstimmung und E-Commerce-Kassenabwicklung
- Analyse der Einzelpostenausgaben in Echtzeit
Häufig gestellte Fragen
Was versteht man unter der Automatisierung von Finanzprozessen?
Unter der Automatisierung von Finanzprozessen versteht man den Einsatz von Software zur Abwicklung sich wiederholender Finanzaufgaben – wie beispielsweise Rechnungsbearbeitung, Genehmigungen, Kontenabstimmung und Berichterstellung – ohne manuelle Dateneingabe. Damit diese zuverlässig funktioniert, sind hochwertige, strukturierte Daten (wie elektronische Rechnungen) erforderlich. In der Regel führt dies zu einer Steigerung der Geschwindigkeit, Genauigkeit und Transparenz in den Bereichen Kreditorenbuchhaltung, Debitorenbuchhaltung und Transaktionsbuchhaltung.
Warum sollte der CFO die digitale Transformation im Finanzbereich vorantreiben?
Der CFO ist für die Transaktionsdaten – Rechnungen, Belege, Zahlungen – verantwortlich, auf denen jedes Automatisierungsprojekt basiert. Da diese Daten erst erfasst, strukturiert und analysiert werden müssen, bevor ein System zuverlässig darauf reagieren kann, ist der CFO bestens geeignet, die Roadmap zu verantworten, die Zielkennzahlen festzulegen und zu entscheiden, wie „gute Daten“ für das Unternehmen aussehen.
Was ist RPA und worin unterscheidet es sich von der vollständigen Prozessautomatisierung?
Robotic Process Automation (RPA) ist eine Ebene, die auf bestehender Software aufsetzt und manuelle Tastenanschläge nachahmt, um Aufgaben auszuführen – dabei wird die Struktur der zugrunde liegenden Daten nicht verändert. Bei der vollständigen Prozessautomatisierung hingegen wird der Prozess selbst programmiert, sodass Daten von Anfang an korrekt erkannt und von einer Regel-Engine verarbeitet werden. RPA kann für eng gefasste, stabile Aufgaben nützlich sein, übernimmt jedoch die Datenqualitätsprobleme der Systeme, auf denen sie aufsetzt, und hat Schwierigkeiten mit Abweichungen.
Was ist eine Ausgabenanalyse und warum ist sie für Finanzvorstände von Bedeutung?
Unter Ausgabenanalyse versteht man die Erfassung und Auswertung der Einkaufs- und Beschaffungsdaten einer Organisation, um Kosteneinsparungen zu identifizieren, Lieferantenrisiken zu steuern und Einkaufsentscheidungen zu optimieren. Sie stützt sich auf saubere Daten aus der Kreditorenbuchhaltung auf Einzelpostenebene und liefert in der Regel Antworten auf Fragen wie: Was wird gekauft, von wem, durch wen und wie entwickeln sich die Ausgaben im Vergleich zu früheren Zeiträumen?
Wie sorgen Sie dafür, dass die Lieferantenstammdaten korrekt und auf dem neuesten Stand sind?
Um die Zuverlässigkeit der Lieferantendaten zu gewährleisten, müssen klare Kriterien dafür festgelegt werden, was als „aktiver“ Lieferant gilt, doppelte und veraltete Einträge müssen entfernt oder gekennzeichnet werden, und es sollte ein System eingesetzt werden, das die Daten – Rechtsstatus, Zahlungsdetails und Risikoindikatoren – automatisch aktualisiert und überwacht, anstatt sich auf die manuelle Pflege zu verlassen.