- Hvorfor automatisering af finansprocesser er vigtig for økonomidirektører
- Identificer dit automatiseringspotentiale
- Hovedpunkter: Find ud af, hvad dit potentiale er
- Forbedre datakvaliteten
- Programmering af dine finansielle processer
- Overvågning af forretningsforbindelser
- Forbedre din analyse
- Platformen, hvor økonomiafdelinger kan automatisere processer
- Ofte stillede spørgsmål
Hvorfor automatisering af finansprocesser er vigtig for økonomidirektører
Af Qvalia | Opdateret i oktober 2026
Automatisering af finansielle processer er brugen af software til at håndtere gentagne finansielle opgaver — fakturabehandling, godkendelser, afstemning og rapportering — uden manuel dataindtastning. Gøres det rigtigt, forvandler det transaktionsdata til en kilde til hurtighed, nøjagtighed og indsigt i stedet for en flaskehals.
Arbejdsgangene i økonomiafdelingen ændrer sig hurtigt. Digitaliseringen bidrager til, at disse processer bliver mere overskuelige, effektive og tilgængelige, og den gør det nemmere at analysere jeres data.
Automatisering er højdepunktet i denne transformation — løftet om en strømlinet, automatiseret håndtering af gentagne opgaver med præcis kontrol og optimerede arbejdsgange. Men at gennemføre et vellykket program kræver mere end blot den rigtige teknologi. Man skal have en grundlæggende forståelse af årsagen bag det hele og af, hvordan det vil påvirke virksomheden og den måde, man tilgår den nye arbejdsgang på.
Mens nogle virksomhedsledere opnår enorme fordele ved automatisering, befinder andre sig stadig i en tilstand af forandring, fordi de mangler en ordentlig handlingsplan for at bringe deres organisationer ind i nutiden med konkurrencedygtige økonomiske processer.
Er automatisering jeres vigtigste aktiv?
Det første skridt i ethvert banebrydende digitaliseringsprojekt er at få styr på informationen. Hvordan oprettes og behandles disse data? Og endnu vigtigere: Hvad ønsker man at opnå med dem? At opnå data af bedre kvalitet har flere konsekvenser:
- Mere produktive processer
- Mere effektiv automatisering
- Nyttige analyser
- Et bedre resultat
- Nye forretningsmodeller — den sidste fase i den digitale transformation
Denne vejledning vil ikke lægge for stor vægt på jeres nuværende system eller IT-infrastruktur, da processen bør tage udgangspunkt i jeres nuværende proces, de data, den genererer, og hvordan I forvalter dem. Med bedre kontrol over dataene vil I være langt bedre rustet til at beslutte, hvordan jeres software bedst kan understøtte jer.
Det første afsnit nedenfor omhandler planlægning, vurdering og grundlæggende evaluering af dit automatiseringspotentiale. Herefter følger afsnittene om behandling, formater og kvalitet af dine transaktioner. Det tredje afsnit ser nærmere på automatisering og, hvordan man griber det rigtigt an. Overvågning af forretningsforhold behandles i det fjerde afsnit. Til sidst sætter vi fokus på analyse – og hvordan man kan forbedre den systematiske opfølgning, især i forbindelse med dine udgifter.
Den store hemmelighed bag automatisering
Hver dag lanceres der digitaliseringsprogrammer i stor stil på tværs af brancher. Uanset om virksomhederne indfører automatisering for at fjerne manuelle opgaver eller kunstig intelligens for at forbedre beslutningstagningen, er denne udvikling og alle de tilhørende teknologier kommet for at blive.
Målet med enhver digital transformation er at forbedre centrale områder, herunder:
- Medarbejdernes arbejdsmåde
- Hvordan medarbejderne udnytter teknologien til at opnå positive resultater
- Hvordan beslutninger træffes i et automatiseret miljø
Lad os starte med at afsløre den store hemmelighed. Automatiseringen af finansielle processer starter ikke med systemer eller teknologi; den starter med dine data. Som økonomidirektør er du heldigvis din organisations datakampion.
Identificer dit automatiseringspotentiale
Hvis du er »datamesteren«, er det næste oplagte spørgsmål: mester i hvad, helt præcist? Dette afsnit tager udgangspunkt her – den mest almindelige faldgrube i et transformativt finansprojekt, en alternativ tilgang, der undgår den, hvorfor det bør være CFO’en, der står i spidsen, samt fire handlingspunkter, så du kan sætte dit projekt i gang med det samme.
Digital transformation, en af de uundgåelige megatrends i erhvervslivet, står naturligvis på dagsordenen hos de fleste virksomheder. Selvom udviklingen har stået på i årtier, har der overraskende nok været en mangel på reelle forandringer i de administrative processer, der har givet mærkbare resultater.
Undersøgelser har vist, at kun halvdelen af lederne mener, at de har udviklet og gennemført disse strategier med succes (Wipro Digital, 2017). Kun en tredjedel af alle digitale transformationsprojekter når deres mål (McKinsey, 2018). Der er ikke mange forsøg, der har været en succes – så hvad er problemet?
Projekter inden for digital transformation
Nåede dit projekt sit mål?
30 % ja
70 % nej
McKinsey, 2018
Var dit digitale transformationsprojekt en succes?
50 % ja
50 % nej
Wipro Digital, 2017
Hvorfor har resultaterne været så utilfredsstillende? Svaret er ret kompliceret, men et væsentligt aspekt overses ofte: vigtigheden af at starte med et mål for øje.
En datacentreret tilgang
Virksomheder kaster sig ofte for hurtigt ud i indkøbsprocesser, softwareimplementeringsprojekter og større ERP-opgraderinger, men digital transformation handler ikke om at anskaffe endnu en softwareløsning. Hvis man fokuserer på teknologi og funktioner for tidligt, risikerer man at skabe forkerte incitamenter og ende med at arbejde kontraproduktivt.
Det er rigtigt, at løfterne om nye ERP-systemer og niche-software næsten altid gør stort indtryk, men implementeringen er næsten altid et stort projekt med betydelige risici. Det er langt fra sikkert, at investeringen vil give afkast, da projektomfanget indsnævres, mens antallet af konsulenter stiger, og tidsplaner og budgetter forlænges. Man behøver ikke lede længe efter eksempler.
Hvis du er midt i et implementeringsprojekt, så tag et skridt tilbage og spørg dig selv, om det grundlæggende arbejde er afsluttet. For at et digitalt forandringsprojekt kan give afkast, kræver det en konkret forståelse af virksomheden og dens nøgletal. Hvad vil du opnå? Hvad er dine organisatoriske mål og visioner? Hvordan ville en perfekt proces, der understøtter dette mål, se ud?
Arkitekten bag de finansielle oplysninger
Mange stræber efter at indtage en ledende rolle i den forandringsproces, der foregår i en organisation. Mange mennesker stræber efter at påtage sig nye roller som f.eks. CIO’er eller CDO’er. Måske giver spørgsmålet om, hvem der har ansvaret for projektet, et fingerpeg om, hvorfor nogle virksomheder mislykkes.
Når alt kommer til alt er de grundlæggende data i enhver organisation i dag faktisk de samme som for århundreder siden: at indsamle, strukturere og analysere data fra transaktioner. Resultaterne skal derefter tilpasses til processerne og forretningsmålene.
Denne særlige form for datahåndtering har længe været en del af arbejdet hos økonomichefer og regnskabsmedarbejdere. Det er uden tvivl CFO’ens område – den, der udformer den finansielle information.
De tidligste regnskabsoptegnelser stammer fra Mesopotamien, 5.000 f.Kr.
I lyset af denne ekspertise og den imponerende lange tradition er det overraskende, at kun få finansfolk rent faktisk går forrest i den digitale transformation.
Ifølge IFS’ undersøgelse om digital transformation (2017) er det kun 35 %, der har styringen over digitale initiativer, selv når det er i virksomhedens egen interesse.
Start der, hvor du står. Tag styringen over den digitale transformation ved først at afklare dens potentiale, så du selv står bag visionen om det endelige mål. Begynd med små skridt og klare datapunkter. Afklar dit potentiale ved at fastlægge forholdet mellem analoge og digitale inddata, f.eks. for fakturaer. Bæredygtig automatisering kan kun opnås, når dine data er fuldt ud digitale.
Hovedpunkter: Find ud af, hvad dit potentiale er
Tag ansvaret for processen. CFO’en har et solidt kendskab til, hvordan kerneforretningsprocessen omsættes til centrale datapunkter.
Analyser dine transaktioner. Det er et udgangspunkt med lav risiko, da det ikke er en proces, der er rettet mod forbrugerne.
Kend dit potentiale. Hvad kan et digitalt forandringsprojekt opnå? Fastlæg dit automatiseringspotentiale ved at definere forholdet mellem analoge og digitale inddata. Identificer de væsentligste tidsspildende trin i din proces – for eksempel: hvor mange manuelle regnskabsposteringer har du? Er dine fakturaer e-fakturaer, papirfakturaer eller PDF-filer? Hvor meget tid bruges på afvigelser og håndtering af tvister? At omdanne analoge formater til digitale (hvor mange leverandører bruger papir- eller PDF-fakturaer?) reducerer risikoen, øger gennemsigtigheden og bidrager til automatisering af processen fra start til slut.
Spørg dig selv: Hvordan udsteder du salgsfakturaer? Hvilke formater bruger du? Hvordan er fordelingen mellem manuelle og onlineordrer?
Forbedre datakvaliteten
Det nytter kun at vurdere ens potentiale, hvis man kan stole på de data, der ligger til grund for vurderingen. Det er netop det, vi fokuserer på her: hvorfor kvalitet er en afgørende byggesten i den digitale transformation, om vores data rent faktisk er gode nok til opgaven på trods af al den nye teknologi, vi har til rådighed, og – endnu en gang – fire handlingspunkter, der kan sikre en hurtig forbedring af datakvaliteten.
Dine salgs- og købstransaktioner udgør rygraden i din virksomhed. Som en af dine vigtigste kilder til forretningsdata svarer de til en moderne guldmine.
Så længe de forvaltes korrekt, kan transaktionsdata — i form af fakturaer, kvitteringer, betalinger og lignende — give detaljeret indsigt og øge effektiviteten i processerne på tværs af organisationen, fra indkøb til lønudbetaling og fra ordre til betaling.
Er vi digitale nok?
I dag behandles fakturaer ikke kun ved hjælp af softwareprogrammer på stationære computere, men også i skyen og endda via mobilapps, når man er på farten. Godkendelsesprocesserne for fakturaer er også blevet betydeligt hurtigere takket være nye udviklinger som f.eks. RPA-løsninger.
Betyder disse teknologier, at organisationerne allerede er fuldt digitaliserede, og at vi er nået til vejs ende? Digitaliseringen af erhvervslivet er kommet langt, men enhver kæde er kun så stærk som sit svageste led.
Inden for finansverdenen er det svage led alt for ofte dårlig datakvalitet som følge af inkonsekvente eller ineffektive formater.
Få styr på den forvirring, som forskellige formater skaber
Formater af lav kvalitet er alt for udbredte i erhvervslivet, hvilket påvirker datakvaliteten negativt og forstyrrer processerne med konstante afvigelser, der kræver manuelt arbejde at rette op på. Den altid tilstedeværende risiko for fejltolkninger og menneskelige fejl gør bestemt ikke sagen bedre.
Her er et velkendt eksempel: PDF er ikke et egentligt digitalt format. Det gør dig hverken klogere eller mere effektiv, selvom du kan behandle det i dit program og bruge OCR-teknologi. Fejlmargenen er stadig for stor og unødvendig.
Faktisk har softwaresystemer svært ved at behandle data med varierende grader af struktur. Oplysningerne forbliver låst inde i PDF-filer og Excel-ark, hvilket kræver manuel indgriben selv ved de mest basale og gentagne opgaver.
De 3 typer transaktionsdata
1. Strukturerede data. Forretningsdokumenter og filformater med strukturerede, maskinlæsbare data, såsom EDIFACT, UBL og XML. Det mest almindelige eksempel er e-fakturaen.
2. Hybriddata. Formater, der indeholder både strukturerede og ustrukturerede data, f.eks. en billedfil. Eksempler herpå er ZUGFeRD og PDF/A.
3. Ustrukturerede data. Fakturaoplysninger, der gemmes og administreres som billedfiler, scannede papirfakturaer eller andre ustrukturerede data. Det mest almindelige eksempel er PDF-filer, men nogle gange indgår også andre formater som JPG og TIFF.
Nogle velkendte udfordringer ved automatisering omfatter:
- Fakturaer på papir og PDF-dokumenter
- De mange forskellige elektroniske fakturaformater
- Prislister i Excel-ark
- Den alt for velkendte kasse fuld af formularer, fakturaer og notater, der er arkiveret under »andre dokumenter«
Som økonomidirektør skal du sørge for, at dit team får styr på forvirringen omkring dataformaterne. Prioriter en handlingsplan for at omdanne analog indtastning af transaktionsdata (tilbud, prislister, fakturaer osv.) til digitale data, uanset om der er tale om leverandør- eller kundedokumenter.
En obligatorisk politik, der kræver, at leverandører sender e-fakturaer, ville være en selvfølge og medføre den største positive effekt. Det er dog lige så vigtigt, at din kundefakturering kan automatiseres i høj grad – fra ordre til betaling – ved hjælp af nye teknologier. Denne ændring muliggør effektiv B2B-e-handel, tilbagevendende fakturering, integrerede kortbetalinger, afstemning, kreditovervågning og meget mere.
Hovedpunkter: forbedring af datakvaliteten
Identificer formater. Identificer alle de forskellige dataformater, der i øjeblikket er i brug, fra digitale til analoge.
Interne krav. Fastlæg, hvilke oplysninger der er afgørende for din virksomhed inden for indkøb, kreditorbogholderi og debitorbogholderi.
Inddrag samarbejdspartnere. Indled en dialog med leverandører og kunder for at fremme brugen af e-fakturaer.
Udvid. Undersøg mulighederne for at indføre elektronisk ordrebehandling, digitale kontrakter med elektronisk underskrift og andre elektroniske dokumenter.
Strukturerede data er afgørende for at forbedre kvaliteten af dine data og effektiviteten af dine finansielle processer. Dine leverandører har et incitament til (eller er i nogle tilfælde tvunget til) at sende dig e-fakturaer. Processer rettet mod forbrugerne kan ofte digitaliseres i endnu højere grad.
Qvalia forbedrer salgs- og indkøbstransaktioner ved at automatisere kreditor- og debitorbogholderien samt håndtere afvigelser, returnerede betalinger, afstemninger og meget mere.
Programmering af dine finansielle processer
Når man har rene, strukturerede data på plads, er automatisering ikke længere et sats, men noget, man rent faktisk kan bygge videre på. Automatisering er det mest effektive resultat af en vellykket digital strategi — dette afsnit gennemgår det grundlæggende arbejde, der kræves, hvordan man griber robotbaseret procesautomatisering og kunstig intelligens an, og hvordan man undgår de mest almindelige fejl.
Selvom automatisering er det mest åbenlyse slutmål i de fleste digitale transformationer, er vejen dertil ikke altid lige så klar.
Automatisering, der virkelig har en positiv indvirkning, er lettere sagt end gjort, for ikke alle automatiseringsløsninger er ens. Hvordan kan økonomidirektører implementere værdiskabende automatisering som det endelige mål i deres transformationsproces?
Lad os starte med denne påstand: Automatisering gør det muligt for kvalificerede medarbejdere, såsom medarbejdere i finansafdelingen, at undgå gentagne manuelle opgaver og i stedet fokusere på vigtigere opgaver i virksomheden, der direkte understøtter virksomhedens vækst og styring.
RPA: en risikabel genvej?
RPA er meget populært i øjeblikket. Det er en forkortelse for »robotic process automation« og er et samlebegreb for de teknologier, der er udviklet til at automatisere bestemte opgaver, med eller uden brug af kunstig intelligens.
Tænk på det som en personlig assistent – et program, der arbejder utrætteligt for dig, mens du koncentrerer dig om at drive virksomheden. Udsigten til en hel hær af robotter, der står til din rådighed, er sandelig fristende.
RPA integreres sjældent med den eksisterende software, du måske bruger i øjeblikket, men fungerer snarere som en grænseflade, der ligger oven på brugergrænsefladen. I applikationer som regnskab og planlægning trykker den blot på tasterne og udfører opgaver på brugerens vegne.
Denne version af RPA lyder praktisk, men har fire væsentlige ulemper:
Udfordring nr. 1: implementering
Implementeringsfasen kræver betydelige ressourcer. Robotter og kunstig intelligens skal trænes og finjusteres for at forbedre deres ydeevne, uanset hvilke opgaver de får tildelt.
Udfordring nr. 2: datakvalitet
Automatisering er kun så god som de data, den modtager. Dårlig kvalitet i betyder dårlig kvalitet ud. Hvis du ikke har fuld kontrol over dine data, vil forbedringerne ikke vise sig, og fordelene vil ikke blive realiseret.
Udfordring nr. 3: vedligeholdelse og risiko
Ville du føle dig tryg ved at lade godkendelsesprocessen for dine indkøbsfakturaer køre på autopilot? Er du klar til at investere i tilpasninger og påtage dig det økonomiske ansvar for at vedligeholde din skræddersyede løsning på lang sigt? Hvis ja, hvordan sikrer du så, at den er fremtidssikret?
Udfordring nr. 4: afvigelser
Typiske faldgruber
- Manglende PO-numre
- Dobbelte betalinger
- Overbetalinger
- Forkert prisangivelse
- Momsfejl
Afvigelsesdilemmaet
Datakvalitet og indlæringskurver går hånd i hånd, både for mennesker og robotter. Bedre information fører til hurtigere indlæring. Afvigelser kan, som forklaret ovenfor, bidrage til AI’ens indlæringskurve. Desværre er det en risikabel vej — man skal nøje vurdere, om det er den bedste automatiseringsteknologi til ens virksomhed.
Afvigelser i faktureringsprocesserne udgør en betydelig kilde til ineffektivitet og er en hindring for automatisering.
Hvis vi desuden tager Pareto-princippet i betragtning, udgør 20 % af transaktionerne 80 % af arbejdsbyrden — hvilket understreger, hvor koncentreret ineffektiviteten i finansdriften egentlig er.
Så hvorfor er AI ikke en del af den centrale løsning? Man kan anvende så meget intelligent teknologi som muligt, men det nytter ikke noget, hvis ens data og processer ikke er i orden.
Og husk: En transaktionsproces kræver to parter. Du er lige så afhængig af din leverandørs datakvalitet og processer som af dine egne.
Programmering af dine processer
Vi har tidligere talt om vigtigheden af datakvalitet. Jeres fokus på at forbedre den bør ikke ophøre, selvom jeres nuværende løsninger allerede kan håndtere den. Yderligere forbedringer er altid en fordel.
Og det er ikke noget problem, hvis dine nuværende løsninger ikke kan opfylde dine krav i øjeblikket. Det er her, de digitale formater kommer ind i billedet; med e-fakturaer som det mest banebrydende eksempel sikrer den fuldstændige digitale udveksling af transaktionsoplysninger, at ingen vigtige oplysninger går tabt.
Dit næste skridt er naturligvis at få styr på systemerne og processerne. Du skal i bund og grund programmere din virksomhed. Transaktionsdata strømmer hele tiden gennem hele din organisation og vedrører en række forskellige områder, herunder:
- Opbevaring og formater
- Processer til håndtering af afvigelser
- Salgs- og købsdata
- Opdatering af rutiner
- Arbejdsgange for godkendelse
- Sikkerhed
Tror du, at du har et klart overblik over, hvordan alle disse oplysninger bevæger sig? Sandheden er, at de fleste økonomidirektører og andre interessenter i organisationen ofte mangler viden om disse områder.
Finansfolk er nødt til at se nøje på deres arbejdsgange og forstå det komplekse netværk af krav og afhængigheder, der er afgørende for at forbedre og automatisere dem.
Processen for finansielle transaktioner
Manuelle eller teknologibaserede systemer hjælper dig gennem processen — hvert med sine egne inddata, uddata, udløsere og regler.
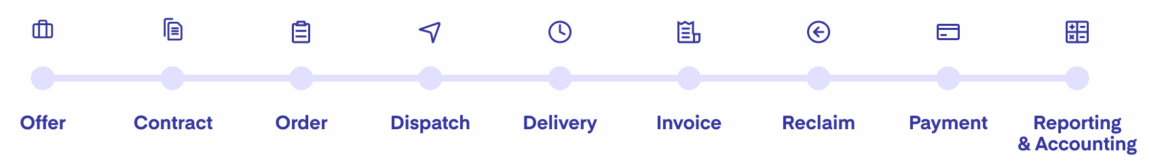
Hvert trin i din økonomiske proces har sin egen databehandling, sine egne udløsere og sine egne regler. Stil dig selv følgende spørgsmål:
- Hvilke regler ville du indføre?
- Hvordan ville du planlægge din virksomhed?
- Hvilke valideringer skal der foretages?
- Hvordan håndterer I afvigelser?
- Hvordan ville en optimal godkendelsesproces se ud?
- Hvordan ville du sikre, at transaktioner nemt bliver godkendt?
- Hvordan ville du føre transaktionsbaseret regnskab?
Du behøver ikke tage store skridt med det samme. Det kan være helt enkelt at komme i gang – for eksempel ved at lave en oversigt og en liste.
Hovedpunkter: programmering af dine processer
Definer, hvordan data flyder. Kortlæg, hvordan transaktionsdata bevæger sig gennem din virksomhed, fra indgang til udgang.
Kortlæg dine arbejdsgange. Brug så mange visuelle hjælpemidler som muligt for at få et overblik over forhindringer og muligheder for optimering.
Lav en oversigt over systemer, software og integrationer. Hvert trin kan medføre risiko for, at dine data beskadiges, og at automatiseringen forhindres. Beregn de samlede omkostninger for hvert enkelt trin.
Definer dine udfordringer. Lav en liste over kompleksiteter, flaskehalse, risici og omkostninger.
Definer det endelige mål for din automatisering. Hvordan ville det bedste scenarie se ud, set i lyset af dine specifikke processer og krav?
En vellykket automatisering begynder med at generere data af høj kvalitet og anvende e-fakturaer, hvilket er den hurtigste forbedring, virksomheder kan tage fat på. Man kan også anvende AI- og RPA-teknologier til at automatisere gentagne, strukturerede opgaver, men denne løsning har sine begrænsninger, når der opstår afvigelser af enhver art.
I stedet bør du kigge efter løsninger, hvor procesprogrammering er en integreret del af systemet, og hvor data genkendes med det samme, er 100 % korrekte og administreres automatisk af en gennemsigtig regelmotor.
Finjusteringer som dem, der er nævnt her, er et skridt i den rigtige retning, men hvis du ønsker en effektivitet, der virkelig gør en forskel, skal du se på, hvad du kan forbedre lige nu. Vurder dine nuværende systemer, og udarbejd oversigter over, hvordan dine data behandles.
Med dette fulde overblik over organisationens drift kan du nu se, hvordan du kan tilpasse den efter dine behov. Qvalia tilbyder en platform, hvor du kan oprette og administrere processer fra bunden — automatiser din fakturahåndtering, kundefakturering, arbejdsgange og meget mere ved at definere dine egne regler.
Overvågning af forretningsforbindelser
Automatiserede processer er dog kun så pålidelige som de masterdata , der ligger til grund for dem. Uanset hvor dygtig din virksomhed er til at programmere sine processer, er der én ting, som alle stadig skal have styr på, nemlig de forretningsmæssige relationer – og dataene om dem – der ligger bag hver eneste transaktion.
Forholdet til andre er afgørende for din succes – lige fra omsætning over branding til juridiske risici. Selvom kunderne er selve livsnerven i din virksomhed, spiller leverandørerne stadig en enorm rolle i styringen af risici, likviditet og omkostninger. Dette gælder især inden for detailhandlen, hos ressourceintensive producenter og i den offentlige sektor, blandt andre.
Risikostyring
Risici fortjener altid opmærksomhed fra jeres salgs-, indkøbs- og økonomiteams. Jeres » masterdata «-oplysninger giver et overblik og en liste med detaljerede indsigter i relationerne på salgs- og leverandørsiden.
Risici som svindel, konkurs, kompleksitet i forsyningskæden, tvister og manglende overholdelse af kontrakter hænger alle sammen med dine masterdata. Uden ordentlig overvågning bliver disse optegnelser hurtigt uoverskuelige og forældede.
Alle mulige problemer med dine leverandører forværres af utilstrækkelig overvågning. Hvis du ikke holder nøje øje med dine leverandører, overser du mulige insolvens- eller kreditrisici. Det tager desuden dit team en betydelig mængde tid at holde registreringerne opdaterede.
At holde regnskaberne rene og velordnede
Mange virksomheder har måske tusindvis af leverandører og kunder i deres masterdata -registre, men alt for ofte opdateres ikke nok poster, så de afspejler de aktive forretningsforbindelser. Resten er forældede poster, dubletter og virksomheder, der er ophørt med at eksistere.
Definitionen af en aktiv partner kan variere, men de fleste vil nok være enige i, at en virksomhed, man ikke har haft forretningsforbindelser med i de seneste par år, ikke kan betragtes som et aktivt partnerskab.
Det er også almindeligt, at den samme leverandør er registreret flere gange under forskellige navne eller med forældede oplysninger — »Acme Ltd« kan f.eks. optræde som »Acme Partners Ltd« eller »Ltd Acme«.
Forældede oplysninger øger risikoen for, at man ved en fejltagelse betaler til det forkerte firma eller den forkerte bankkonto eller kommer til at handle med upålidelige aktører.
En moderne styring af » masterdata « bør holde dig opdateret og beskytte dig mod disse potentielle problemer. Den bør indhente vigtige oplysninger og advare dig, når der sker væsentlige ændringer, f.eks. en ændring i en leverandørs økonomiske situation.
Vigtige oplysninger om virksomheden
- Juridisk status
- Betalingsoplysninger
- Indstillinger
- Risici
- Transaktioner
- Aftaler
Vigtige pointer: Hold øje med forretningsforbindelserne
Kortlægning. Kortlæg de roller, processer og det software, der indgår i forvaltningen af jeres leverandørregister.
Kvalifikationskriterier. Fastlæg, hvad der gør, at en leverandør betragtes som »aktiv«. Hvilke kendetegn tyder på et aktivt partnerskab?
Hændelseskriterier. Fastlæg, hvornår og hvordan en leverandørs status skal ændres. Tilpas din beslutning til dine processer og værktøjer. Hvad skal udløse, at en leverandør fjernes fra oversigten over aktive forretningsforbindelser?
En bæredygtig digital omstilling af finansielle processer kræver, at du løbende holder styr på din leverandør masterdata . Vær opmærksom på, hvor vigtigt det er at rydde op i og løbende vedligeholde leverandørregistret.
Forbedre din analyse
Rene data, automatiserede processer og veltilrettelagte leverandørrelationer fører alle til det samme resultat: tal, man rent faktisk kan stole på. Det er netop det, udgiftsanalyse fører til – nemlig praksis med at analysere en virksomheds indkøb og indkøbsprocesser for at finde måder at sænke omkostningerne og udvikle leverandørrelationer på, ved at indsamle og undersøge udgiftsdata for at vurdere risici og identificere nye måder at spare penge på.
Formålet med udgiftsanalysen er at besvare en række spørgsmål om organisationens udgiftsmønstre. Disse kan blandt andet omfatte:
- Hvad er det, der købes?
- Hvem køber du det hos?
- Hvem i virksomheden køber det, og hvor mange penge bruges der på det?
- Får vi de kvalitetsvarer eller -tjenester, vi har betalt for?
- Hvordan ser vores udgifter ud i forhold til tidligere år?
Adgangen til udgiftsdata afhænger i høj grad af kvaliteten af jeres kreditorbogføring. Når I udtrækker data fra forskellige kilder i organisationen, er det vigtigt at sikre et ensartet format. Hvordan samler I data fra flere kilder under udtrækningen?
Svaret ligger i automatiseret dataudtræk. Der findes løsninger, der kan kobles til forskellige datakilder, herunder regnskabs- og ERP-software i din organisation.
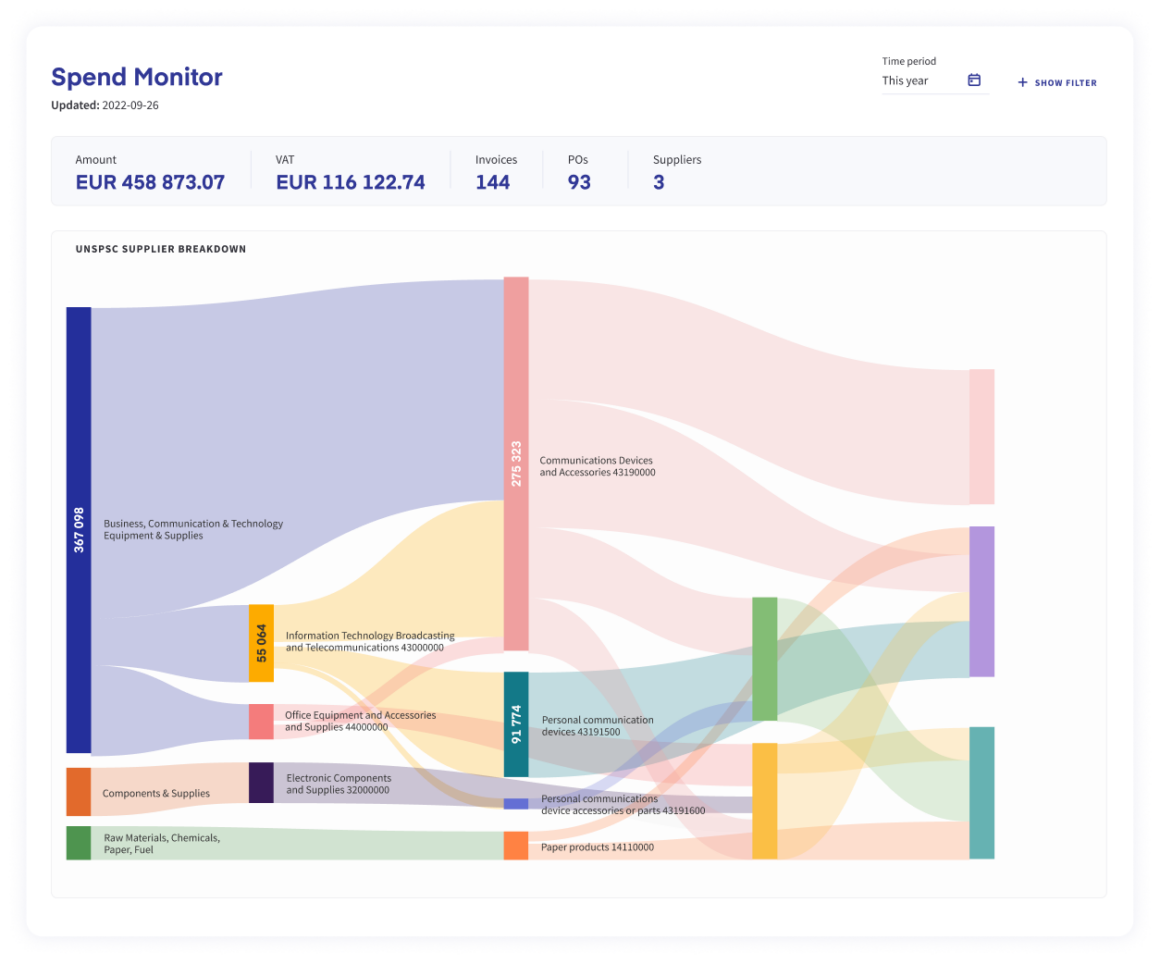
Spend Analytics giver indsigt på linjeniveau i realtid.
Den største udfordring fremover er at få adgang til disse udgiftsdata på en præcis og sikker måde og med så mange detaljer som muligt. Hovedbogen indeholder ikke oplysninger på rækkeplan, så du er nødt til at gå tilbage til fakturaerne. Kender du desuden dine leverandører godt nok? Når du tilføjer nye leverandører til din virksomhed, hvordan kan du så hurtigt integrere dem i din samlede udgiftsprofil og få fat i opdaterede, forretningskritiske oplysninger?
Vælg din analysestrategi
Der findes ikke én universel tilgang til udgiftsanalyse. Det afhænger af netop din virksomhed og branche. Her følger nogle taktikker og anvendelseseksempler:
Kategoribaseret. Køber du for mange ensartede varer, der i bund og grund har samme funktion? Kategorier kan give dig indsigt i, hvad du indkøber, og give dig mulighed for at prioritere ud fra behov og budget.
Baseret på betalingsbetingelser. En tilgang baseret på betalingsbetingelser hjælper dig med at inddrive tabte renter og forhandle dig frem til bedre betalingsbetingelser.
Baseret på »tail spending«. »Tail spending« dækker over alle de »overskydende« udgifter, der ikke er medtaget i dine hovedkategorier.
Kontraktbaseret. En kontraktbaseret udgiftsanalyse hjælper med at identificere områder, hvor kontrakterne ikke overholdes, og sikrer, at der kun forhandles om de bedst mulige kontrakter.
Varebaseret. Hvis du køber den samme vare hos forskellige leverandører, kan der være mulighed for at finde en bedre pris.
Leverandørbaseret. Ved at analysere indkøbsmønstre kan du identificere afvigelser og styrke relationerne til leverandørerne på en effektiv måde.
De vigtigste pointer: Forbedr din analyse
Store mål, små skridt. Selv en lille forbedring af datakvaliteten og -konsistensen kan f.eks. føre til et mere præcist analysedashboard. Sæt høje mål, men tag et skridt ad gangen for at nå dine mål.
Bliv ved med at forbedre. Udgiftsanalysen bør ikke være en lejlighedsvis, begivenhedsstyret aktivitet, men snarere et løbende arbejde. Sørg altid for at udvide omfanget af jeres indsats.
Gør det til en fælles indsats. Tro ikke, at indkøbsanalyse udelukkende er en opgave for økonomi- eller indkøbsfolk. Samarbejd med alle dine interessenter, fra IT-afdelingen til andre afdelinger i virksomheden, for at få det bedste ud af de potentielle besparelser. Ved at inddrage alle opnår man data af højere kvalitet og større fuldstændighed samt tager man mere effektive skridt mod bedre resultater.
Sæt handling bag ordene og følg med i fremskridtene. Vælg den rigtige analysestrategi, og beslut, hvilke datapunkter du vil holde øje med – f.eks. en varebaseret eller leverandørbaseret tilgang. Husk at vurdere effekten af dit arbejde til sidst.
Hele formålet med udgiftsanalyse er at give indsigt i, hvordan udgifterne fordeler sig i en organisation. Den indsigt, man opnår, afhænger dog i høj grad af kvaliteten af jeres kreditorbogføringsproces. For at få udgiftsanalysen til at fungere optimalt er det nødvendigt at vælge den rigtige strategi, anvende en samarbejdsbaseret tilgang, have klart definerede processer og implementere den nødvendige software og de nødvendige integrationer for at fjerne hindringer og ineffektivitet i processen.
Platformen, hvor økonomiafdelinger kan automatisere processer
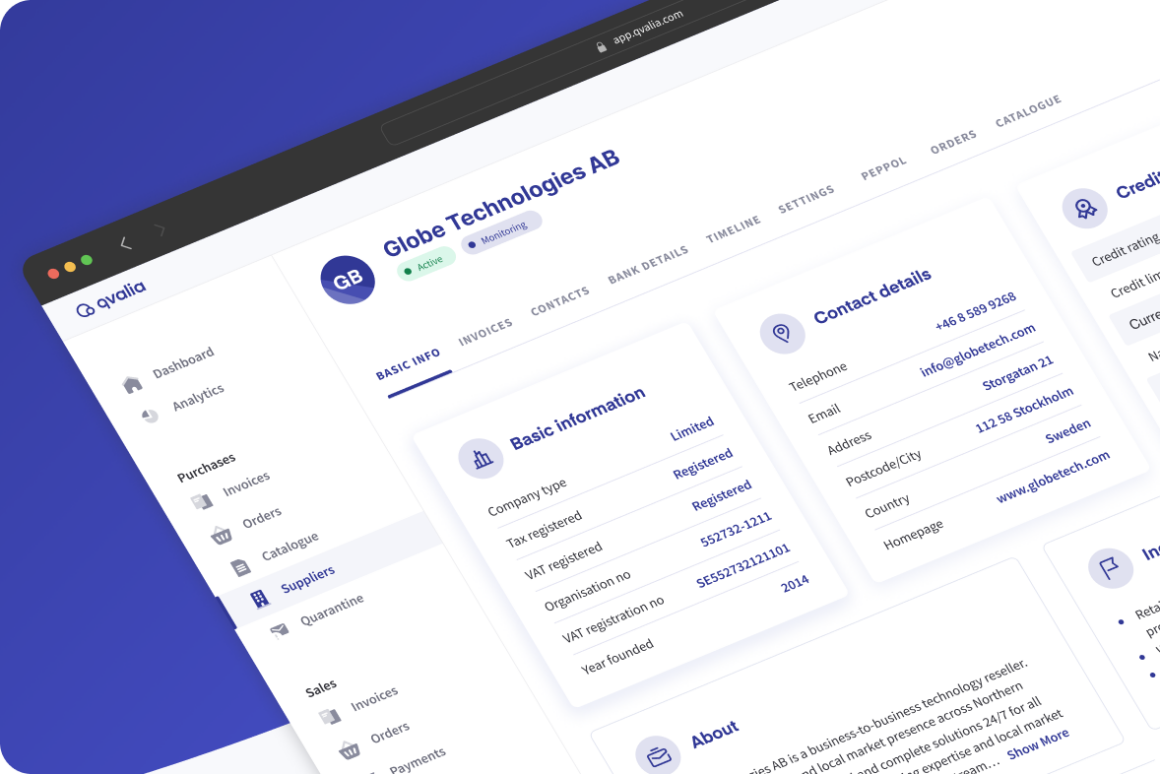
At identificere jeres potentiale, rydde op i jeres data, automatisere jeres processer, styre jeres leverandørforhold og skærpe jeres analyser — alle fem punkter hænger sammen med det samme grundlæggende valg af platform. Qvalia giver organisationer mulighed for at få fuld kontrol over deres transaktionsdata og automatisere processer og regnskab på linjeniveau. Den komplette løsning tilbyder automatiseringsfunktioner inden for kreditorbogholderi, debitorbogholderi, transaktionsregnskab og analyse. Den er fuldt ud cloudbaseret og kan implementeres uden større ændringer eller forstyrrelser i din IT-infrastruktur. Resultatet er transformativt for enhver finansiel proces og enhver type organisation.
Vigtigste funktioner
- Send og modtag e-fakturaer helt gratis
- Automatisk konvertering af PDF-filer til elektronisk format
- Automatiseret validering af købsfakturaer og håndtering af tvister
- Automatiseret håndtering og overvågning af leverandørregistret
- Automatisk forhåndsbogføring af regnskabsposter
- 1-kliks-app til godkendelse af arbejdsgange
- Automatiseret fakturering, afstemning og betalingsafvikling ved e-handel
- Analyser af udgifter på enkeltposter i realtid
Ofte stillede spørgsmål
Hvad er automatisering af finansielle processer?
Automatisering af finansielle processer er brugen af software til at håndtere gentagne finansielle opgaver — såsom fakturabehandling, godkendelser, afstemning og rapportering — uden manuel dataindtastning. For at fungere pålideligt er det afhængigt af strukturerede data af høj kvalitet (som f.eks. e-fakturaer), og det forbedrer typisk hastigheden, nøjagtigheden og gennemsigtigheden inden for kreditorbogholderi, debitorbogholderi og transaktionsregnskab.
Hvorfor bør økonomidirektøren stå i spidsen for den digitale transformation inden for økonomiafdelingen?
CFO’en har det overordnede ansvar for de transaktionsdata — fakturaer, kvitteringer, betalinger — som ethvert automatiseringsprojekt er afhængigt af. Da disse data skal indsamles, struktureres og analyseres, før et system kan handle pålideligt på baggrund af dem, er CFO’en den rette person til at stå for udarbejdelsen af køreplanen, fastlægge måltallene og afgøre, hvad der udgør »gode data« for organisationen.
Hvad er RPA, og hvordan adskiller det sig fra fuld procesautomatisering?
Robotbaseret procesautomatisering (RPA) er et lag, der ligger oven på eksisterende software og efterligner manuelle tastetryk for at udføre opgaver — det ændrer ikke på, hvordan de underliggende data er struktureret. Fuld procesautomatisering programmerer derimod selve processen, så data genkendes korrekt og håndteres af en regelmotor fra starten. RPA kan være nyttigt til snævre, stabile opgaver, men det arver datakvalitetsproblemerne fra de systemer, det ligger oven på, og har svært ved at håndtere afvigelser.
Hvad er udgiftsanalyse, og hvorfor er den vigtig for økonomidirektører?
Udgiftsanalyse er den praksis, hvor man indsamler og undersøger en organisations indkøbs- og anskaffelsesdata for at finde muligheder for omkostningsbesparelser, styre leverandørrisici og forbedre indkøbsbeslutningerne. Den er afhængig af præcise kreditoroplysninger på linjeniveau og giver typisk svar på spørgsmål som: Hvad der indkøbes, fra hvem, af hvem, og hvordan udgifterne forholder sig til tidligere perioder.
Hvordan sikrer man, at leverandør masterdata erne er korrekte og opdaterede?
For at sikre, at leverandørregistrene er pålidelige, er det nødvendigt at fastlægge klare kriterier for, hvad der betragtes som en »aktiv« leverandør, fjerne eller markere dubletter og forældede poster samt anvende et system, der automatisk opdaterer og overvåger oplysningerne — juridisk status, betalingsoplysninger og risikoindikatorer — i stedet for at stole på manuel vedligeholdelse.