Kontinuerliga transaktionskontroller (CTC, continuous transaction controls) ger skattemyndigheten tillgång till fakturadata när transaktionen sker, i stället för vid en senare revision. Länderna använder olika modeller. I vissa måste skattemyndigheten godkänna varje faktura innan den räknas som utfärdad. I andra rapporteras fakturadata kort efter att fakturan skickats. Allt fler använder en decentraliserad modell, där certifierade tjänsteleverantörer både utbyter fakturan och rapporterar skattedata. Inom EU gör ViDA digital rapportering obligatorisk för gränsöverskridande B2B-försäljning från 1 juli 2030.
De vanligaste CTC-modellerna
| Modell | Så fungerar den | Exempel |
| Efterhandskontroll (ingen CTC) | Fakturan går direkt mellan parterna. Skattemyndigheten utgår från momsdeklarationer och granskar i efterhand. | Sverige, Danmark och Tyskland i dag |
| Rapportering i realtid eller periodiskt | Fakturan går till köparen och ett urval av fakturadata rapporteras till skattemyndigheten inom en viss tid. | Ungern (Online Számla), Spanien (SII) |
| Centraliserad clearance | Fakturan passerar skattemyndighetens plattform, som validerar den innan den levereras eller räknas som utfärdad. | Italien (SdI), Polen (KSeF), Saudiarabien, Indien, Mexiko |
| Decentraliserad CTC och utbyte (DCTCE) | Certifierade tjänsteleverantörer utbyter fakturan mellan parterna och rapporterar skattedata till skattemyndigheten. Kallas ofta femhörningsmodellen. | Förenade Arabemiraten, Singapore, Slovakien |
Så fungerar femhörningsmodellen i Peppol
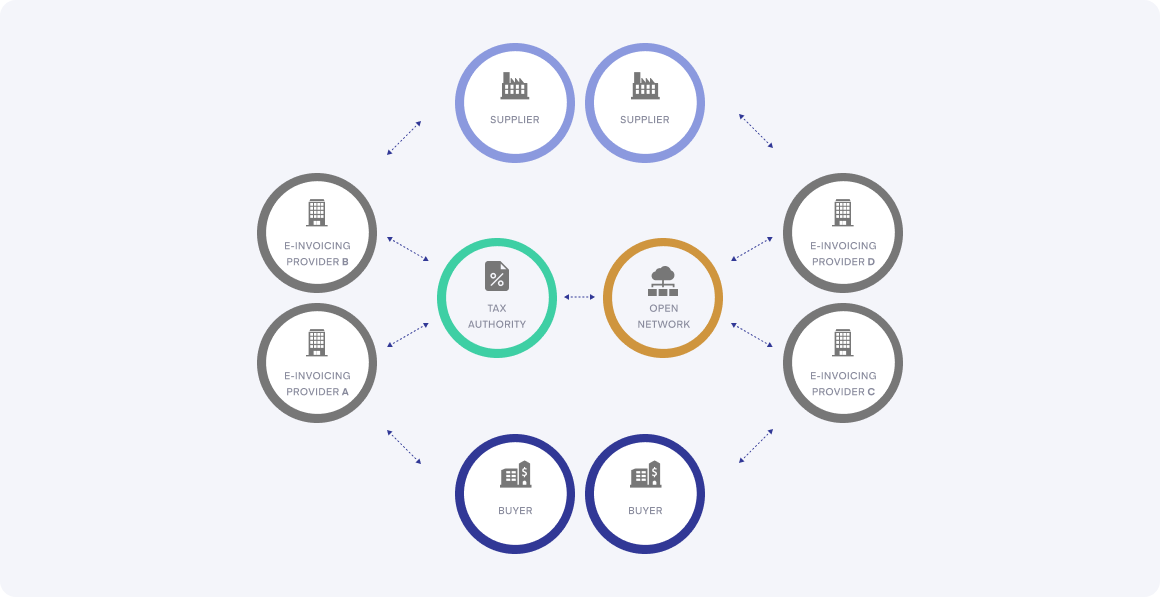
I Peppol skickar säljaren (C1) fakturan via sin tjänsteleverantör (C2) till köparens tjänsteleverantör (C3), som levererar den till köparen (C4). I OpenPeppols CTC-modell blir skattemyndigheten, eller den tjänsteleverantör myndigheten utser, C5. C2 och C3 skickar Tax Data Documents med relevanta fakturauppgifter till C5, medan själva fakturan fortsätter att gå mellan parterna.
OpenPeppol kallar modellen decentralised continuous transaction controls and exchange (DCTCE). Den beskrivs i Peppol CTC Reference Document (2021) och i ett tillägg från 2023. Det finns ingen gemensam global CTC-specifikation för Peppol. I stället publiceras specifikationer för Tax Data Documents per land, i dag för Förenade Arabemiraten, Slovakien och Oman. OpenPeppol driver också ett ViDA-pilotprojekt, som startade i november 2024, för att testa modellen för EU:s digitala rapportering.
Läget för CTC 2026
| Land | Modell | Status |
| Italien | Clearance via SdI | E-fakturering mellan företag sedan 1 januari 2019. En faktura räknas som utfärdad först när den skickats till SdI. |
| Polen | Clearance via KSeF | Obligatoriskt från 1 februari 2026 för de största företagen och från 1 april 2026 för övriga. |
| Rumänien | Fakturor laddas upp i RO e-Factura | B2B sedan 2024 och B2C sedan 2025. |
| Ungern | Rapportering i realtid | Online Számla, med utökade regler sedan januari 2021. |
| Grekland | Rapportering i myDATA och e-fakturering via certifierade leverantörer | Stora företag från mars 2026, övriga från november 2026. |
| Spanien | Rapportering (SII), Verifactu och planerad e-fakturering mellan företag | Verifactu från 2027. E-fakturering från 6 oktober 2027 för omsättning över 8 miljoner euro och från 6 oktober 2028 för övriga. |
| Frankrike | Decentraliserat utbyte via certifierade plattformar, med e-rapportering | Mottagning för alla och utfärdande för stora och medelstora företag sedan 1 september 2026, mindre företag från 1 september 2027. |
| Kroatien | Fiskalizacija 2.0: både utfärdare och mottagare rapporterar | Från 1 januari 2026 för momsregistrerade. |
| Slovakien | Femhörningsmodellen i Peppol | Frivilligt 2026, obligatoriskt för inhemsk B2B och B2G från 1 januari 2027. |
| Belgien | Utbyte via Peppol, ännu ingen rapportering | Obligatoriskt sedan 1 januari 2026. E-rapportering planeras till 2028 men är ännu inte lag. |
| Tyskland | Ingen CTC | Företag ska kunna ta emot e-fakturor sedan 2025. Ett rapporteringssystem diskuteras, men lag och datum saknas. |
| Nederländerna | Modellen är inte beslutad | Regeringen planerar inhemsk e-fakturering mellan företag från 1 juli 2030 och rapportering från 1 juli 2031. |
| Sverige | Ingen CTC beslutad | En statlig utredning (dir. 2026:9) ska redovisas senast 30 november 2027. |
| Förenade Arabemiraten | Femhörningsmodellen i Peppol via ackrediterade tjänsteleverantörer | Från 1 januari 2027 för omsättning på minst 50 miljoner AED och från 1 juli 2027 för övriga. |
| Singapore | InvoiceNow med IRAS som femte hörn | Infasning sedan 1 november 2025 för nya frivilligt momsregistrerade, med bredare etapper 2028 till 2031. |
| Saudiarabien | Clearance för B2B-fakturor | Integrationsfasen införs i etapper sedan 2023. |
| Malaysia | Validering i MyInvois | Infasning 2024 till 2026. |
Mer om kraven per land finns i våra guider för Frankrike, Slovakien och Förenade Arabemiraten.
ViDA: EU:s modell från 2030
ViDA inför digital rapportering för gränsöverskridande B2B-försäljning inom EU från 1 juli 2030, baserad på strukturerade e-fakturor enligt EN 16931. EU-länderna får införa inhemsk e-fakturering och rapportering, och de som hade realtidsrapportering före 2024 ska anpassa sina system till EU:s modell senast 1 januari 2035. Läs mer i ViDA förklarat: tidsplanen för VAT in the Digital Age och vad ni bör göra före 2030.
Vad CTC innebär för ert företag
- Rätt data från början. I länder med clearance har en faktura som plattformen avvisar inte utfärdats.
- Er tjänsteleverantör blir en del av regelefterlevnaden. I decentraliserade modeller får bara ackrediterade eller certifierade leverantörer utbyta och rapportera fakturor, så kontrollera ackrediteringen i varje land.
- Flera modeller samtidigt. Gör ni affärer i många länder behöver ni hantera clearance, rapportering och utbyte parallellt.
- Strukturerad data. Fakturor som bygger på EN 16931 gör det lättare att uppfylla olika nationella regler med en och samma datamodell.
Så hjälper Qvalia
Qvalia är en certifierad Peppol-accesspunkt och är certifierat inom Slovakiens eFaktúra-ramverk, som bygger på femhörningsmodellen. Se Qvalias täckning för Peppol och e-fakturering per land eller läs sammanfattningen Vad är CTC-modeller? i vår kunskapsbank.
Källor: Peppol CTC Reference Document, tillägget från 2023, rådets direktiv (EU) 2025/516 och de nationella skattemyndigheternas webbplatser som vi länkar till i våra landsguider.