Le retour sur investissement d'un projet d'automatisation de la gestion des comptes fournisseurs provient principalement du coût de traitement de chaque facture fournisseur : le temps que votre équipe consacre à sa réception, à sa vérification, à son validation et à sa comptabilisation, ainsi que le coût lié à la résolution des problèmes qui surviennent en cours de route. Pour le calculer, vous avez besoin de quatre chiffres : votre volume annuel de factures, votre coût actuel par facture, le coût prévu par facture après l'automatisation et le coût total de la solution.
La formule
Commencez par calculer les économies annuelles, puis comparez-les au coût de la solution :
- Économies annuelles = volume de factures × (coût actuel par facture − coût par facture après automatisation)
- Taux de retour sur investissement (ROI) la première année = (économies annuelles − coûts d'exploitation annuels − coûts ponctuels) ÷ (coûts d'exploitation annuels + coûts ponctuels) × 100
- Durée d'amortissement = coûts initiaux ÷ économies nettes mensuelles, où économies nettes mensuelles = (économies annuelles − coûts d'exploitation annuels) ÷ 12
À partir de la deuxième année, les coûts ponctuels disparaissent et le retour sur investissement est généralement nettement plus élevé.
Étape 1 : Déterminez votre coût actuel par facture
Votre propre situation de référence est plus importante que n'importe quel indice de référence. Recueillez ces données sur une période représentative, par exemple les 12 derniers mois :
- Volume annuel de factures, ventilé selon le mode de réception : papier, PDF par e-mail ou format structuré E-facture.
- Temps nécessaire par facture pour la réception, la saisie des données, le rapprochement avec les commandes, la validation, la comptabilisation et l'archivage.
- Le coût horaire global du personnel concerné, comprenant le salaire, les charges sociales et les frais généraux.
- La part des factures nécessitant un traitement manuel en raison d'exceptions, ainsi que le temps nécessaire pour résoudre chaque exception.
- Les coûts directs tels que les services de numérisation, les frais de port, le stockage, les pénalités de retard et les remises pour paiement anticipé dont vous ne bénéficiez pas aujourd'hui.
Multipliez le temps total de traitement par le coût horaire, ajoutez les coûts directs, puis divisez le résultat par le nombre de factures. Vous obtenez ainsi votre coût actuel par facture.
Étape 2 : Estimer le coût après l'automatisation
Les références vous aident à vérifier si vos hypothèses sont raisonnables. Dans le rapport « State of ePayables 2025 » d’Ardent Partners, le coût moyen de traitement d’une facture s’élevait à 12,42 dollars, contre 2,65 dollars pour les équipes de gestion des comptes fournisseurs les plus performantes. Le délai de traitement moyen était de 8,2 jours, tandis que les entreprises recourant à une automatisation avancée l’avaient ramené à 2,9 jours. Une étude antérieure d’Ardent Partners, réalisée en 2024, avait révélé que les équipes les plus performantes signalaient 9 % de leurs factures comme des exceptions, soit moins de la moitié du taux observé chez leurs homologues.
Utilisez ces chiffres à titre indicatif, et non comme un résultat définitif. Basez votre estimation sur les changements qui interviennent dans votre propre processus : quelles étapes disparaissent, lesquelles sont accélérées, et combien de factures devront encore être traitées manuellement.
Étape 3 : Calculer le montant total de l'investissement
Prenez en compte tous les coûts liés au projet, et pas seulement celui de la licence :
- Frais d'abonnement ou de licence.
- Mise en œuvre et intégration à votre ERP ou à votre système comptable.
- Intégration des fournisseurs, par exemple pour les amener à envoyer des factures électroniques.
- Formation destinée à l'équipe financière et aux responsables des validations dans les autres services.
- Temps consacré au projet en interne par les services financiers et informatiques.
Un exemple détaillé
Les chiffres ci-dessous sont donnés à titre d'exemple. Remplacez-les par les vôtres.
- 20 000 factures par an, dont le traitement manuel prend 12 minutes chacune.
- Un coût total de 45 € de l'heure, ce qui représente 9,00 € par facture et 180 000 € par an.
- Grâce à l'automatisation, le temps de traitement moyen est ramené à 4 minutes, y compris pour les factures qui nécessitent encore une intervention manuelle. Cela représente 3,00 € par facture et 60 000 € par an.
- Économies annuelles : 120 000 €.
- Coûts : 30 000 € par an de frais d'abonnement et 25 000 € de frais de mise en place ponctuels.
Retour sur investissement la première année : (120 000 € − 30 000 € − 25 000 €) ÷ (30 000 € + 25 000 €) × 100 = 118 %. Les économies nettes mensuelles s'élèvent à 7 500 €, ce qui signifie que les coûts initiaux sont amortis en un peu plus de trois mois. À partir de la deuxième année, les économies nettes s'élèvent à 90 000 € par an.
Des avantages plus difficiles à chiffrer
Une partie de ces gains ne se traduit pas par un gain de temps. Considérez-la comme un avantage supplémentaire, ou attribuez-lui une valeur prudente lorsque vous disposez de données :
- Moins d'erreurs et de paiements en double, car les données des factures sont validées avant leur enregistrement.
- Des délais de production plus courts, qui permettent de bénéficier de remises pour paiement anticipé et garantissent le paiement ponctuel des fournisseurs.
- Une meilleure visibilité sur les engagements et les sorties de trésorerie à venir.
- Une piste d'audit complète indiquant qui a approuvé quoi et à quel moment.
- Conformité aux exigences de l’ e-facturation s sur les marchés où vous effectuez des opérations d’achat et de vente.
En quoi les factures électroniques structurées modifient-elles le calcul ?
Dans le cadre de la gestion manuelle des comptes fournisseurs, la principale source de coûts réside généralement dans la saisie des données des factures dans le système. Une facture papier doit être numérisée puis interprétée. Un fichier PDF doit être capturé ou saisi manuellement. Un document « E-facture » structuré reçu via le réseau Peppol est transmis sous forme de données pouvant être validées dès leur réception, puis transmises pour validation et comptabilisation sans qu'il soit nécessaire de les ressaisir.
Plus la part des factures électroniques structurées est élevée, plus votre coût par facture est faible. Tenez compte de l'évolution prévue de cette part, année après année, lorsque vous calculez le retour sur investissement. Dans le cadre du paquet législatif de l’UE intitulé «TVA à l’ère de l’ digitale » (ViDA), les États membres peuvent exiger l’ e-facturation s au niveau national sans autorisation spéciale du Conseil depuis avril 2025, et la Belgique, la Pologne et la France ont instauré l’ e-facturation obligatoire entre entreprises (B2B) en 2026. Sur de nombreux marchés, la part des factures structurées augmentera, que vous vous y prépariez ou non.
Erreurs courantes lors de l'estimation du retour sur investissement
- Utiliser un indice de référence plutôt que votre propre valeur de référence.
- En ne tenant compte que du temps consacré à la saisie des données et en excluant les exceptions, les validations et les frais de retard de paiement.
- En partant du principe que tous les fournisseurs envoient des factures électroniques dès le premier jour.
- Ne pas inclure le temps consacré aux projets internes dans l'investissement.
La place de Qvalia
Qvalia reçoit les factures des fournisseurs au format Peppol, EDI ou PDF, et convertit les factures PDF en données structurées grâce à un système de saisie automatique. Les factures peuvent être vérifiées et validées sur le Web et via l'application mobile, et les suggestions de comptabilisation accélèrent la saisie des codes comptables avant la comptabilisation.
Vous souhaitez obtenir un devis en fonction du volume de vos factures ? Contactez-nous et nous examinerons ensemble vos chiffres.
Articles connexes
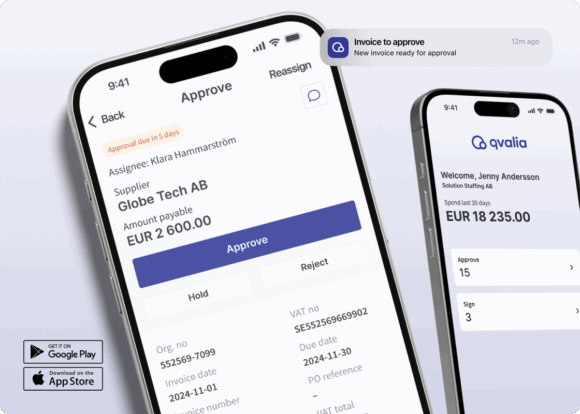
Qvalia est désormais disponible sur iPhone et Android pour la validation des factures et l'automatisation de la gestion des fournisseurs. Examinez, validez et gérez les flux de travail liés aux factures où que vous soyez.
Le commerce intégré digitale (IDT) fait référence à l'échange transparent de biens, de services et d'informations entre les entreprises par le biais de plateformes et de technologies digitale .
L'automatisation des factures, terme générique désignant les technologies qui révolutionnent la manière dont les entreprises gèrent leurs processus financiers, change la donne pour les équipes chargées des finances, des comptes fournisseurs et des comptes clients.