- Hvorfor automatisering av finansprosesser er viktig for økonomidirektører
- Identifiser automatiseringspotensialet ditt
- Viktige poenger: identifiser potensialet ditt
- Forbedre datakvaliteten
- Programmering av økonomiske prosesser
- Overvåke forretningsforbindelser
- Forbedre analysene dine
- Plattformen for økonomiteam for å automatisere prosesser
- Ofte stilte spørsmål
Hvorfor automatisering av finansprosesser er viktig for økonomidirektører
Av Qvalia | Oppdatert oktober 2026
Automatisering av økonomiprosesser er bruk av programvare for å håndtere repeterende økonomiske oppgaver – fakturabehandling, godkjenninger, avstemming og rapportering – uten manuell dataregistrering. Når det gjøres riktig, gjør det transaksjonsdata til en kilde til hastighet, nøyaktighet og innsikt i stedet for en flaskehals.
Mekanikken i økonomiavdelingen endrer seg raskt. Digitalisering gjør disse prosessene mer håndterbare, effektive og tilgjengelige, og det forenkler analysen av dataene dine.
Automatisering er høydepunktet i denne transformasjonen – løftet om strømlinjeformet, automatisert håndtering av repeterende oppgaver med presis kontroll og optimaliserte arbeidsflyter. Men å rulle ut et vellykket program krever mer enn bare riktig teknologi. Du trenger en grunnleggende forståelse av hvorfor det hele ligger bak, og hvordan det vil påvirke bedriften din og måten du tilnærmer deg den nye arbeidsflyten på.
Mens noen bedriftsadministratorer oppnår enorme fordeler med automatisering, er andre fortsatt i en tilstand av forandring fordi de mangler en skikkelig plan for å bringe organisasjonene sine inn i en moderne tid med konkurransedyktige økonomiske prosesser.
Er automatisering din viktigste ressurs?
Det første steget i ethvert disruptivt digitaliseringsprosjekt er å ta kontroll over informasjonen. Hvordan opprettes og behandles disse dataene? Og enda viktigere, hva ønsker du å oppnå gjennom det? Å oppnå bedre datakvalitet har flere implikasjoner:
- Mer produktive prosesser
- Mer effektiv automatisering
- Nyttig analyse
- En sterkere bunnlinje
- Nye forretningsmodeller – sluttresultatet for den digitale transformasjonen
Denne veiledningen vil ikke fokusere for mye på ditt nåværende system eller IT-stack, fordi reisen bør starte med din nåværende prosess, dataene den produserer og hvordan du administrerer den. Med forbedret datakontroll vil du være i en mye bedre posisjon til å bestemme hvordan programvaren din skal støtte deg.
Den første delen nedenfor dekker planlegging, vurdering og grunnleggende evaluering av automatiseringspotensialet ditt. Deretter kommer behandlingen, formatene og kvaliteten på transaksjonene dine. Den tredje delen utforsker automatisering og hvordan du skal håndtere det riktig. Overvåking av forretningsrelasjoner dekkes i den fjerde delen. Til slutt fokuserer vi på analyser – og hvordan du kan forbedre systematisk oppfølging, spesielt rundt forbruket ditt.
Den store hemmeligheten bak automatisering
Digitaliseringsprogrammer rulles ut i massevis på tvers av bransjer hver dag. Enten bedrifter implementerer automatisering for å eliminere manuelle oppgaver eller kunstig intelligens for å forbedre beslutningstaking, er denne utviklingen og alle dens støttende teknologier kommet for å bli.
Målet med enhver digital transformasjon er å forbedre viktige områder, inkludert:
- Måten ansatte jobber på
- Hvordan arbeidsstyrken bruker teknologi for å oppnå positive resultater
- Hvordan beslutninger tas i et automatisert miljø
La oss starte med å avsløre den store hemmeligheten. Automatisering av økonomiske prosesser starter ikke med systemer eller teknologi; det starter med dataene dine. Som finansdirektør er du heldigvis dataforkjemperen i organisasjonen din.
Identifiser automatiseringspotensialet ditt
Hvis du er dataforkjemperen, er det naturlige neste spørsmålet: forkjemper for hva, egentlig? Denne delen starter der – den vanligste fallgruven i et transformativt finansprosjekt, en alternativ tilnærming som unngår den, hvorfor finansdirektøren bør være den som leder, og fire handlingspunkter for å starte prosjektet umiddelbart.
Digital transformasjon, en av de uunngåelige megatrendene i næringslivet, står naturlig nok på agendaen til de fleste bedrifter. Selv om den har utviklet seg i flere tiår, har reell endring i administrative prosesser med betydelige resultater vært overraskende fraværende.
Forskning har vist at bare halvparten av ledere mener de har utviklet og implementert disse strategiene med hell (Wipro Digital, 2017). Bare en tredjedel av alle digitale transformasjonsprosjekter når målene sine (McKinsey, 2018). Ikke mange forsøk har vært vellykkede, så hva er greia?
Digitale transformasjonsprosjekter
Nådde prosjektet ditt målet sitt?
30 % ja
70 % nei
McKinsey, 2018
Var ditt digitale transformasjonsprosjekt vellykket?
50 % ja
50 % nei
Wipro Digital, 2017
Hvorfor har resultatene vært så utilfredsstillende? Svaret er ganske komplisert, men ett viktig aspekt blir ofte neglisjert: viktigheten av å begynne med et mål i tankene.
En data-først-tilnærming
Bedrifter haster ofte raskt inn i anskaffelsesprosesser, programvareimplementeringsprosjekter og store ERP-oppgraderinger, men digital transformasjon handler ikke om å få enda en programvareløsning. Fokuserer du på teknologi og funksjoner for tidlig, kan du skape feil insentiver og ende opp med å virke kontraproduktivt.
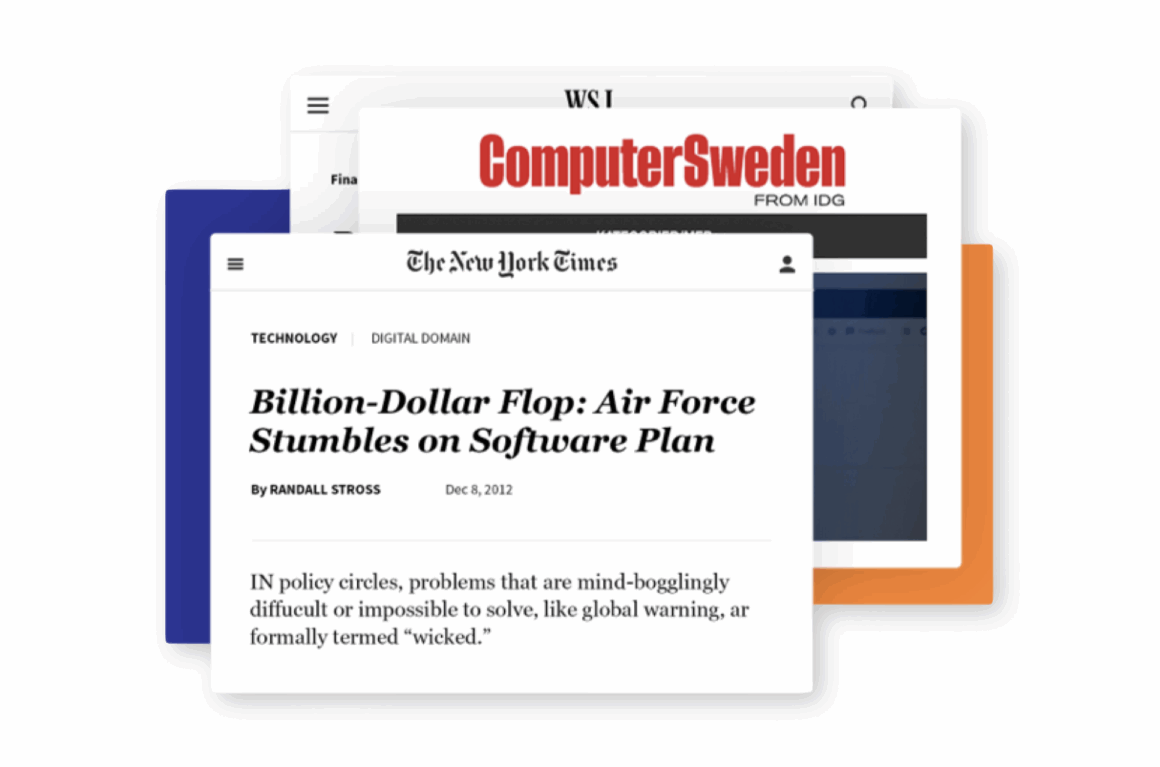
Det er sant at løftene om nye ERP-er og nisjeprogramvare sjelden slår feil, men implementeringen er nesten alltid et stort foretak med betydelig risiko. Avkastning på investeringen er langt fra sikker ettersom omfanget blir mindre, antallet konsulenter øker og tidsfrister og budsjetter forlenges. Du trenger ikke lete lenge etter eksempler.
Hvis du er midt i et implementeringsprosjekt, ta et skritt tilbake og spør deg selv om det grunnleggende arbeidet er fullført. For at et digitalt endringsprosjekt skal gi avkastning, krever det en spesifikk forståelse av virksomheten og dens målestokker. Hva ønsker du å oppnå? Hva er dine organisatoriske mål og visjoner? Hvordan ville en perfekt prosess som støtter dette målet se ut?
Den finansielle informasjonsarkitekten
Mange streber etter lederskap i transformasjonsprosessen i en organisasjon. Mange streber etter å ta eierskap til nye roller som IT-sjefer eller CDO-er. Kanskje spørsmålet om hvem som eier prosjektet gir en pekepinn på hvorfor noen selskaper mislykkes.
Tross alt er datagrunnlaget i enhver organisasjon i dag faktisk det samme som det var for århundrer siden: samle inn, strukturere og analysere data fra transaksjoner. Resultatet må deretter være i tråd med prosessene og forretningsmålene.
Denne typen datahåndtering har lenge vært på pulten til kasserere og regnskapsførere. Det er utvilsomt økonomidirektørens domene, den finansielle informasjonsarkitekten.
Den tidligste regnskapsopptegnelsen stammer fra Mesopotamia, 5000 f.Kr.
I lys av denne ekspertisen og dens imponerende lange arv, er det overraskende at få finansfolk faktisk er i ledelsen av den digitale transformasjonen.
IFS Digital Transformation-undersøkelsen (2017) viser at bare 35 % sitter i førersetet for digitale initiativer, selv når det er i bedriftens beste interesse.
Start der du står. Ta kontroll over den digitale transformasjonen ved å definere potensialet først, slik at du eier visjonen om det endelige målet. Begynn med små steg og tydelige datapunkter. Etabler potensialet ditt ved å definere forholdet mellom analoge og digitale inndata, som for fakturaer. Bærekraftig automatisering er bare oppnåelig når dataene dine er virkelig digitale.
Viktige poenger: identifiser potensialet ditt
Gjør krav på prosesseierskap. Finansdirektøren har en solid forståelse av hvordan kjerneforretningsprosessen oversettes til viktige datapunkter.
Analyser transaksjonene dine. Det er et lavrisikoutgangspunkt siden det ikke er en forbrukerrettet prosess.
Kjenn potensialet ditt. Hva kan et digitalt endringsprosjekt oppnå? Etabler automatiseringspotensialet ditt ved å definere forholdet mellom analoge og digitale inndata. Identifiser viktige tidssløsende trinn i prosessen din – for eksempel hvor mange manuelle kontoregistreringer har du? Er fakturaene dine e-fakturaer, papirfakturaer eller PDF-filer? Hvor mye tid brukes på avvik og tvistehåndtering? Å gjøre analoge formater om til digitale formater (hvor mange leverandører bruker papirfakturaer eller PDF-fakturaer?) reduserer risiko, øker synligheten og bidrar til automatisering av hele prosessen.
Spør deg selv. Hvordan distribuerer du salgsfakturaer? Hvilke formater bruker du? Hva er forholdet mellom manuelle og nettbaserte bestillinger?
Forbedre datakvaliteten
Å vurdere potensialet ditt er bare nyttig hvis dataene bak det kan stoles på. Det er fokuset her: hvorfor kvalitet er en viktig byggestein i digital transformasjon, om dataene våre faktisk er oppgaven opp til tross for all den nye teknologien vi har til rådighet, og – nok en gang – fire handlingspunkter for en rask økning i datakvaliteten.
Salgs- og kjøpstransaksjonene dine er ryggraden i bedriften din. Som en av de viktigste kildene til forretningsdata er de det samme som en moderne gullgruve.
Så lenge de administreres godt, kan transaksjonsdata – i form av fakturaer, kvitteringer, betalinger og annet – generere detaljert innsikt og øke effektiviteten i prosesser på tvers av organisasjonen, fra innkjøp til betaling og fra bestilling til kontanter.
Er vi digitale nok?
Fakturaer behandles i dag ikke bare med programvare på stasjonære datamaskiner, men også i skyen og til og med på mobilapper mens du er på farten. Godkjenningsprosesser for fakturaer går også mye raskere takket være ny utvikling som RPA-løsninger.
Betyr disse teknologiene at organisasjoner allerede er fullstendig digitaliserte, og at vi har nådd slutten av linjen? Digitalisering av bedrifter har kommet langt, men hver kjede er bare så sterk som det svakeste leddet.
Innen finans er det svake leddet altfor ofte dårlig datakvalitet på grunn av inkonsistente eller ineffektive formater.
Få oversikt over forvirring forårsaket av formater
Formater av lav kvalitet er altfor vanlige i næringslivet, noe som påvirker datakvaliteten og skader prosesser med konstante avvik som krever manuelt arbeid for å rette opp. Den alltid tilstedeværende risikoen for feiltolkning og menneskelige feil hjelper absolutt ikke.
Her er et kjent eksempel: PDF er ikke et genuint digitalt format. Det gjør deg ikke smartere eller mer effektiv, selv om du kan behandle det i programvaren din og bruke OCR-teknologi. Feilmarginen er fortsatt for høy og unødvendig.
Faktisk har programvaresystemer problemer med å behandle data med varierende grad av struktur. Informasjon blir stadig låst i PDF-bilder og Excel-ark, noe som krever manuell oppmerksomhet selv for de mest grunnleggende og repeterende oppgavene.
De tre typene transaksjonsdata
1. Strukturerte data. Forretningsdokumenter og filformater med strukturerte, maskinlesbare data, som EDIFACT, UBL og XML. Det vanligste eksemplet er e-faktura.
2. Hybriddata. Formater med både strukturerte og ustrukturerte data, som en bildefil. Eksempler inkluderer ZUGFeRD og PDF/A.
3. Ustrukturerte data. Fakturainformasjon lagret og administrert som en bildefil, skannet papirfaktura eller annet ustrukturert punkt. Det vanligste eksemplet er PDF, men noen ganger er andre formater som JPG og TIFF også inkludert.
Noen kjente hindringer for automatisering inkluderer:
- Fakturaer på papir og PDF-dokumenter
- Det store utvalget av elektroniske fakturaformater
- Prislister i Excel-ark
- Den altfor kjente esken full av skjemaer, fakturaer og notater arkivert under «andre dokumenter»
Som økonomidirektør må du få teamet ditt oversikt over forvirringen rundt dataformater. Prioriter en handlingsplan for å gjøre analoge transaksjonsdata (tilbud, prislister, fakturaer osv.) om til digitale data, enten det gjelder leverandør- eller kundevendte dokumenter.
En obligatorisk policy som krever at leverandører sender e-fakturaer ville være en selvfølge og resultere i den største positive effekten. Like viktig er imidlertid at kundefaktureringen din kan automatiseres i stor grad fra bestilling til kontantinnlevering med ny teknologi. Denne endringen muliggjør effektiv B2B-e-handel, regelmessig fakturering, integrerte kortbetalinger, avstemming, kredittovervåking og mer.
Viktige konklusjoner: forbedre datakvaliteten
Identifiser formater. Identifiser alle de forskjellige dataformatene som er i bruk for tiden, fra digitale til analoge.
Interne krav. Definer hvilken informasjon som er viktig for virksomheten din innen innkjøp, leverandørgjeld og kundefordringer.
Engasjer partnere. Start en dialog med leverandører og kunder for å oppmuntre til bruk av e-fakturaer.
Utvid. Undersøk muligheter for å ta i bruk e-ordrehåndtering, digitale kontrakter med e-signering og andre e-dokumenter.
Strukturerte data er avgjørende for å forbedre kvaliteten på dataene dine og effektiviteten i de økonomiske prosessene dine. Leverandørene dine blir insentiver (eller tvunget, i noen tilfeller) til å sende deg e-fakturaer. Forbrukerrettede prosesser kan ofte digitaliseres i enda høyere grad.
Qvalia forbedrer salgs- og kjøpstransaksjoner ved å automatisere leverandørgjelds- og kundefordringsavdelingene, samt håndtere avvik, returer, avstemminger og mer.
Programmering av økonomiske prosesser
Med rene, strukturerte data på plass, slutter automatisering å være en sjanse og blir noe du faktisk kan bygge videre på. Automatisering er det kraftigste resultatet av en vellykket digital strategi – denne delen dekker det grunnleggende arbeidet som kreves, hvordan man tilnærmer seg robotisk prosessautomatisering og kunstig intelligens, og hvordan man unngår de vanligste feilene.
Selv om automatisering er det mest åpenbare sluttmålet i de fleste digitale transformasjoner, er ikke veikartet alltid like klart.
Automatisering med en genuint positiv effekt er lettere sagt enn gjort, fordi ikke alle automatiseringsløsninger er skapt like. Hvordan kan økonomidirektører implementere verdiskapende automatisering som et endelig mål i sine transformasjonsreiser?
La oss starte med påstanden: automatisering lar kunnskapsrike arbeidere, som økonomiansatte, hoppe over repeterende manuelle oppgaver til fordel for viktigere jobber i virksomheten som direkte støtter veksten og kontrollen over bedriften.
RPA: en risikabel snarvei?
RPA er veldig populært nå. En forkortelse for robotisk prosessautomatisering, og det er en paraplybetegnelse for teknologier utviklet for å automatisere spesifikke oppgaver, med eller uten hjelp av kunstig intelligens.
Tenk på det som en personlig agent, en applikasjon som jobber nådeløst for deg mens du fokuserer på å jobbe for bedriften. Løftet om en personlig hær av roboter etter din vilje er virkelig forførende.
RPA integreres sjelden med den eldre programvaren du kanskje bruker nå, men tar heller form av et grensesnitt som ligger oppå brukergrensesnittet. I applikasjoner som regnskap og planlegging trykker den ganske enkelt på taster og utfører oppgaver på vegne av brukeren.
Denne versjonen av RPA høres praktisk ut, men har fire betydelige ulemper :
Utfordring nr. 1: implementering
Implementeringsfasen krever betydelige ressurser. Roboter og KI trenger opplæring og justering for å forbedre ytelsen, uavhengig av hvilke oppgaver de får tildelt.
Utfordring nr. 2: datakvalitet
Automatisering er bare så god som input. Lav kvalitet inn betyr lav kvalitet ut. Hvis du ikke har full kontroll over dataene dine, vil forbedringene ikke vise seg, og fordelene vil utebli.
Utfordring nr. 3: vedlikehold og risiko
Ville du følt deg trygg med en autopilot på godkjenningsarbeidsflyten for kjøpsfakturaene dine? Er du klar til å investere i tilpasninger og ta det økonomiske ansvaret for å vedlikeholde den skreddersydde løsningen din på lang sikt? I så fall, hvordan sikrer du at den er fremtidssikret?
Utfordring nr. 4: avvik
Vanlige fallgruver
- Manglende PO-numre
- Doble utbetalinger
- For mye utbetalt
- Feil Priser
- MVA-feil
Avviksdilemmaet
Datakvalitet og læringskurver går hånd i hånd for både mennesker og roboter. Bedre informasjon fører til raskere læring. Avvik, som forklart ovenfor, kan bidra til KI læringskurve. Dessverre er det en risikabel rute – du må nøye vurdere om det er den beste automatiseringsteknologien for bedriften din.
Avvik i fakturaprosesser er en massiv kilde til ineffektivitet og en terskel for automatisering.
Dessuten, hvis vi tar i betraktning Pareto-prinsippet, skaper 20 % av transaksjonene 80 % av arbeidsmengden – en påminnelse om hvor konsentrert ineffektiviteten i finansdriften egentlig er.
Så hvorfor er KI ikke en del av kjerneløsningen? Du kan bruke så mye smart teknologi som mulig, men det vil ikke være til noen nytte hvis dataene og prosessene dine ikke er i orden.
Og husk: en transaksjonsprosess krever to parter. Du er like avhengig av leverandørens datakvalitet og prosesser som dine egne.
Programmering av prosessene dine
Vi har tidligere diskutert viktigheten av datakvalitet. Fokuset på å forbedre den bør ikke ta slutt selv når dine nåværende løsninger allerede kan fungere med den. Ytterligere forbedringer hjelper alltid.
Og det er ikke et problem hvis dine nåværende løsninger ikke kan oppfylle kravene dine nå. Det er her digitale formater kommer inn i bildet; med e-fakturaer som det mest transformative eksemplet, sikrer fullstendig digital utveksling av transaksjonsinformasjon at ingen kritisk informasjon går tapt.
Ditt neste steg er naturligvis å ta kontroll over systemene og prosessene. Du må i bunn og grunn programmere virksomheten din. Transaksjonsdata flyter gjennom hele organisasjonen din hele tiden, og relaterer seg til en rekke områder, inkludert:
- Lagring og formater
- Avvikshåndteringsprosesser
- Salgs- og kjøpsdata
- Oppdatering av rutiner
- Arbeidsflyt for godkjenning
- Sikkerhet
Tror du at du har en klar forståelse av hvordan all denne informasjonen beveger seg? Sannheten er at de fleste økonomidirektører og andre interessenter i organisasjonen ofte er uinformerte om disse områdene.
Finansmedarbeidere må se nøye på arbeidsflytene sine og forstå det komplekse nettet av krav og avhengigheter som er sentralt for å forbedre og automatisere dem.
Den økonomiske transaksjonsprosessen
Manuelle eller teknologistøttede systemer støtter deg gjennom prosessen – hver med sine egne input, output, triggere og regler.
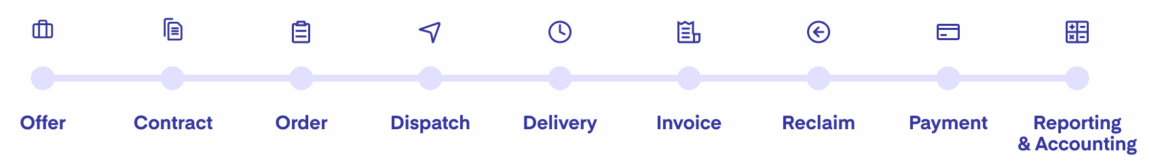
Hvert trinn i den økonomiske prosessen din har sin egen databehandling, utløsere og regler. Still deg selv følgende spørsmål:
- Hvilke regler ville du implementert?
- Hvordan ville du programmert bedriften din?
- Hvilke valideringer må gjøres?
- Hvordan håndterer du avvik?
- Hvordan ville en optimal godkjenningsarbeidsflyt se ut?
- Hvordan vil du sørge for at transaksjoner blir godkjent enkelt?
- Hvordan ville du gjennomføre transaksjonsregnskap?
Du trenger ikke å ta store skritt først. Å komme i gang kan være så enkelt som å begynne med en kartleggings- og listeøvelse.
Viktige poenger: programmering av prosessene dine
Definer hvordan data flyter. Kartlegg hvordan transaksjonsdata beveger seg gjennom virksomheten din, fra input til output.
Kartlegg arbeidsflytene dine. Bruk visuelle elementer så mye som mulig for å få en oversikt over hindringer og muligheter for optimalisering.
List opp systemer, programvare og integrasjoner. Hvert trinn har en risiko for å skade dataene dine og forhindre automatisering. Identifiser den totale kostnaden for hvert trinn.
Ramme inn utfordringene dine. Lag en kort liste over kompleksiteter, flaskehalser, risikoer og kostnader.
Definer ditt endelige mål for automatisering. Hvordan ville et best tenkelig scenario se ut, gitt dine spesifikke prosesser og krav?
Å oppnå vellykket automatisering starter med å generere data av høy kvalitet og bruke e-fakturaer, som er den raskeste forbedringen bedrifter kan starte med. Du kan også bruke KI og RPA-teknologier for å automatisere repeterende, strukturerte oppgaver, men denne løsningen har begrensninger ved alle typer avvik.
I stedet bør du se etter løsninger med prosessprogrammering i DNA-et deres, der data umiddelbart gjenkjennes, er 100 % korrekte og automatisk administreres av en transparent regelmotor.
Finjusteringer som de som er oppført her er et skritt i riktig retning, men hvis du ønsker banebrytende effektivitet, bør du se på hva du kan forbedre akkurat nå. Vurder dine nåværende systemer og lag diagrammer over hvordan dataene dine behandles.
Med denne fulle innsikten i organisasjonens drift kan du nå visualisere hvordan du kan programmere den slik du ønsker. Qvalia tilbyr en plattform for å opprette og administrere prosesser fra grunnen av – automatiser fakturahåndtering, kundefakturering, arbeidsflyter og mer ved å definere dine egne regler.
Overvåke forretningsforbindelser
Automatiserte prosesser er bare så pålitelige som masterdata å gi dem mat. Uansett hvor mye bedriften din utmerker seg i programmering av prosessene sine, er én faktor alle fortsatt må få riktig, forretningsforholdene – og dataene om dem – bak hver transaksjon.
Relasjoner definerer suksessen din, fra inntekter til merkevarebygging og juridisk risiko. Selv om kunder er livsnerven i det du gjør, spiller leverandører fortsatt en stor rolle i å håndtere risiko, kontantstrøm og kostnader. Dette faktum er spesielt tydelig hos detaljister, ressurskrevende produsenter og offentlige enheter, blant andre.
Håndtering av risikoer
Risiko er alltid verdt oppmerksomheten til salgs-, innkjøps- og finansteamene dine. masterdata Poster gir en oversikt og en liste med detaljert innsikt i salgs- og forsyningssideforhold.
Risikoer som svindel, konkurs, kompleksitet i forsyningskjeden, tvister og kontraktsbrudd er alle knyttet til din masterdata Uten skikkelig overvåking blir disse registreringene raskt uhåndterlige og utdaterte.
Alle mulige problemer med leverandørene dine forverres av utilstrekkelig overvåking. Uten å følge nøye med på leverandørene dine, går du glipp av mulige insolvens- eller kredittrisikoer. Å holde oppdaterte registre tar også mye tid fra teamet ditt.
Å holde journalene rene og ryddige
Mange selskaper kan ha tusenvis av leverandører og kunder i sine masterdata poster, men altfor ofte oppdateres ikke nok poster for å gjenspeile aktive forretningsforbindelser. Resten er utdaterte poster, duplikater og avviklede virksomheter.
Definisjonen av en aktiv partner kan variere, men de fleste vil være enige om at et selskap du ikke har drevet forretninger med de siste årene ikke vil telle som et aktivt partnerskap.
Det er også vanlig at den samme leverandøren er registrert flere ganger under forskjellige navn eller med utdatert informasjon – for eksempel kan «Acme Ltd» vises som «Acme Partners Ltd» eller «Ltd Acme».
Utdatert informasjon øker risikoen for å betale til feil selskap eller bankkonto, eller å gjøre forretninger med upålitelige aktører ved et uhell.
Moderne masterdata Ledelsen bør holde deg oppdatert og beskytte mot disse potensielle problemene. De bør motta kritisk informasjon og varsle deg når større endringer skjer, for eksempel et skifte i en leverandørs økonomiske status.
Viktig forretningsinformasjon
- Juridisk status
- Betalingsdetaljer
- Innstillinger
- Risikoer
- Transaksjoner
- Avtaler
Viktige konklusjoner: overvåk forretningsrelasjoner
Kartlegging. Kartlegg rollene, prosessene og programvaren som er involvert i administrasjonen av leverandørregisteret ditt.
Kvalifikasjonskriterier. Bestem hva som kvalifiserer en leverandør som «aktiv». Hvilke kjennetegn peker på et aktivt partnerskap?
Hendelseskriterier. Bestem når og hvordan en leverandørs status skal endres. Tilpass beslutningen din til prosessene og verktøyene dine. Hva bør føre til at en leverandør fjernes fra listen over aktive forretningsforbindelser?
En bærekraftig digital transformasjon av økonomiske prosesser krever at du kontrollerer masterdata konsekvent. Anerkjenn viktigheten av å rydde opp i og kontinuerlig vedlikeholde leverandørregisteret.
Forbedre analysene dine
Rene data, automatiserte prosesser og velstyrte leverandørrelasjoner fører alle til samme utbytte: tall du faktisk kan stole på. Det er det utgiftsanalyse gjør dem til – praksisen med å analysere en bedrifts innkjøps- og anskaffelsesprosesser for å finne måter å redusere kostnader og utvikle leverandørrelasjoner på, ved å samle inn og undersøke utgiftsdata for å bestemme risiko og identifisere nye måter å spare penger på.
Målet med utgiftsanalyse er å svare på flere spørsmål om organisasjonens utgiftspraksis. Disse kan omfatte:
- Hva er det som kjøpes?
- Hvem kjøper du den fra?
- Hvem i selskapet kjøper det, og hvor mye penger brukes?
- Får vi den kvaliteten på varene eller tjenestene vi har betalt for?
- Hvordan er utgiftene våre sammenlignet med tidligere år?
Tilgjengeligheten av forbruksdata er i stor grad avhengig av kvaliteten på leverandørgjeldsprosessen. Når du henter ut data fra ulike kilder i organisasjonen, er det viktig å holde formatet konsistent. Hvordan konsoliderer du data fra flere kilder under utvinningsprosessen?
Svaret ligger i automatisert utvinning. Det finnes løsninger som kan koble seg til ulike datakilder, inkludert regnskap og Bedrift ressursplanleggingsprogramvare i organisasjonen din.
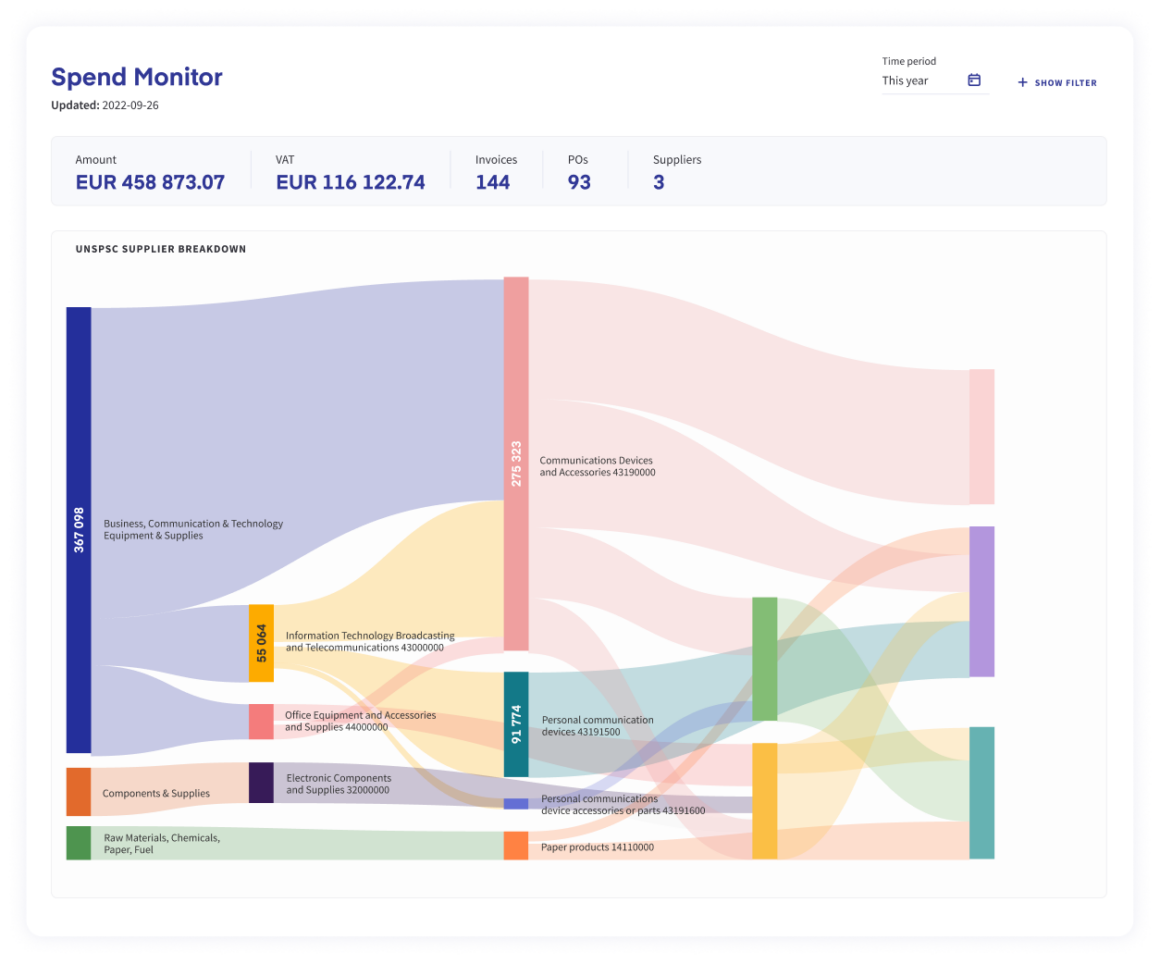
Spend Analytics gir innsikt på linjeelementnivå i sanntid.
Hovedutfordringen herfra er å låse opp tilgang til disse forbruksdataene nøyaktig og sikkert, med så mye detaljer som mulig. Hovedboken din inneholder ikke informasjon på radnivå, så du må gå tilbake til fakturaene. Vet du også nok om leverandørene dine? Når du legger til nye leverandører i virksomheten din, hvordan kan du raskt integrere dem i den samlede forbruksprofilen din og få tak i oppdatert, forretningskritisk informasjon?
Velg din analysestrategi
Det finnes ingen universell tilnærming til utgiftsanalyse. Det avhenger av din spesifikke virksomhet og bransje. Følgende er noen taktikker og brukseksempler:
Kategoribasert. Kjøper du for mange lignende varer som i hovedsak gjør de samme tingene? Kategorier kan gi deg innsikt i hva du kjøper og lar deg prioritere basert på behov og budsjett.
Betalingsbetingelser. En betalingsbetingelserbasert tilnærming hjelper deg med å få tilbake tapte renter og forhandle frem bedre betalingsbetingelser.
Halebasert utgifter. Haleutgifter refererer til alle «restutgifter» som hovedkategoriene dine går glipp av.
Kontraktbasert. En kontraktbasert utgiftsanalyse hjelper med å identifisere områder der kontraktene dine ikke overholdes, og sørger for at bare de optimale kontraktene forhandles frem.
Varebasert. Hvis du kjøper den samme varen fra forskjellige leverandører, kan det være en mulighet til å velge en bedre pris.
Leverandørbasert. Ved å søke etter kjøpsmønstre kan du identifisere avvik og konsolidere relasjoner med leverandører effektivt.
Viktige poenger: forbedre analysene dine
Store mål, små skritt. Selv en liten økning i datakvalitet og konsistens kan for eksempel resultere i et mer nøyaktig analysedashbord. Sikt høyt, men ta ett skritt av gangen for å nå målene dine.
Kontinuerlig forbedring. Forbruksanalyse bør ikke være en sporadisk, hendelsesdrevet aktivitet, men snarere et konstant pågående arbeid. Se alltid etter å utvide omfanget av innsatsen din.
Gjør det til en laginnsats. Ikke tro at innkjøpsanalyse utelukkende er jobben til økonomi- eller innkjøpsmedarbeidere. Samarbeid med alle interessenter, fra IT-avdelingen til andre deler av selskapet, for å få mest mulig ut av potensielle besparelser. Å utnytte alles deltakelse gir høyere kvalitet og mer komplette data og sterkere skritt mot bedre ytelse.
Ta grep og følg fremdriften. Velg riktig analysestrategi og hvilke datapunkter du skal holde oversikt over, for eksempel en varebasert eller leverandørbasert tilnærming. Ikke glem å sjekke effekten av arbeidet ditt til slutt.
Hele formålet med utgiftsanalyse er å gi innsikt i hvordan utgifter oppstår i en organisasjon. Innsikten som genereres er imidlertid sterkt avhengig av kvaliteten på leverandørgjeldsprosessen. Å få riktig utgiftsanalyse krever å velge riktig strategi, ha en samarbeidende tilnærming, ha klart definerte prosesser og implementere nødvendig programvare og integrasjoner for å eliminere friksjon og ineffektivitet i prosessen.
Plattformen for økonomiteam for å automatisere prosesser
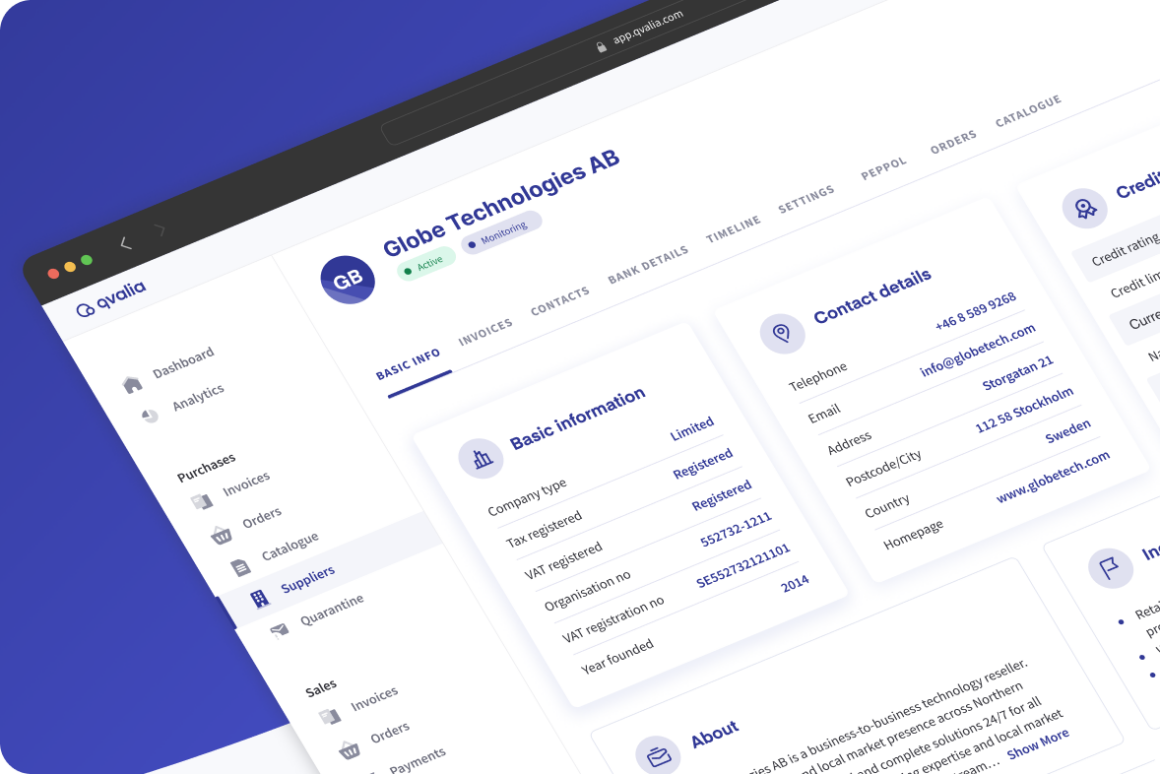
Å identifisere potensialet ditt, rydde opp i dataene dine, automatisere prosessene dine, styre leverandørrelasjonene dine og skjerpe analysene dine – alle fem handler om den samme underliggende plattformbeslutningen. Qvalia lar organisasjoner ta full kontroll over transaksjonsdataene sine og automatisere prosesser og regnskap på linjepostnivå. Den komplette pakkeløsningen tilbyr automatiseringsfunksjoner innen leverandørgjeld, kundefordringer, transaksjonsregnskap og analyse. Den er fullstendig skybasert og kan implementeres uten større endringer eller forstyrrelser i IT-infrastrukturen. Resultatet er transformativt for enhver finansprosess og enhver type organisasjon.
Viktige funksjoner
- Send og motta e-fakturaer gratis
- Automatisert PDF-konvertering til elektronisk format
- Automatisert validering av innkjøpsfakturaer og håndtering av tvister
- Automatisert håndtering og overvåking av leverandørregister
- Automatisert forhåndspostering av linjeelementer
- 1-klikk-godkjenningsapp for arbeidsflyt
- Automatisert fakturering, avstemming og netthandel
- Analyse av utgiftsposter i sanntid
Ofte stilte spørsmål
Hva er automatisering av finansprosesser?
Automatisering av økonomiprosesser er bruk av programvare for å håndtere repeterende økonomiske oppgaver – som fakturabehandling, godkjenninger, avstemming og rapportering – uten manuell dataregistrering. Den er avhengig av strukturerte data av høy kvalitet (som e-fakturaer) for å fungere pålitelig, og den forbedrer vanligvis hastighet, nøyaktighet og synlighet på tvers av leverandørgjeld, kundefordringer og transaksjonsregnskap.
Hvorfor bør finansdirektøren lede den digitale transformasjonen innen finans?
Finansdirektøren fører tilsyn med transaksjonsdataene – fakturaer, kvitteringer, betalinger – som alle automatiseringsprosjekter er avhengige av. Fordi disse dataene må samles inn, struktureres og analyseres før noe system kan handle pålitelig ut fra dem, er finansdirektøren godt posisjonert til å eie veikartet, definere målmålingene og bestemme hva «gode data» ser ut for organisasjonen.
Hva er RPA, og hvordan er det forskjellig fra full prosessautomatisering?
Robotisk prosessautomatisering (RPA) er et lag som ligger oppå eksisterende programvare og etterligner manuelle tastetrykk for å fullføre oppgaver – det endrer ikke hvordan de underliggende dataene er strukturert. Full prosessautomatisering programmerer i stedet selve prosessen, slik at data gjenkjennes riktig og håndteres av en regelmotor fra starten av. RPA kan være nyttig for smale, stabile oppgaver, men det arver datakvalitetsproblemene til systemene det ligger oppå og sliter med avvik.
Hva er utgiftsanalyse, og hvorfor er det viktig for økonomidirektører?
Forbruksanalyse er praksisen med å samle inn og undersøke en organisasjons innkjøps- og anskaffelsesdata for å finne kostnadsbesparelser, håndtere leverandørrisiko og forbedre kjøpsbeslutninger. Den er avhengig av rene leverandørgjeldsdata på linjepostnivå, og den svarer vanligvis på spørsmål som hva som kjøpes, fra hvem, av hvem og hvordan utgiftene sammenlignes med tidligere perioder.
Hvordan beholder du leverandøren masterdata rent og oppdatert?
Å holde leverandørregistre pålitelige betyr å definere klare kriterier for hva som teller som en «aktiv» leverandør, fjerne eller flagge dupliserte og utdaterte oppføringer, og bruke et system som automatisk oppdaterer og overvåker registre – juridisk status, betalingsdetaljer og risikoindikatorer – i stedet for å stole på manuelt vedlikehold.