Hvad er » order-to-cash « (O2C)?
Af Qvalia | Opdateret i september 2026
Order-to-cash (O2C) er den samlede proces, som en virksomhed gennemgår fra det øjeblik, en kunde afgiver en ordre, til det øjeblik, betalingen modtages, og omfatter ordrehåndtering, kreditvurdering, ordreafvikling, forsendelse, fakturering, debitorbogholderi, inddrivelse af betalinger og rapportering.
Dit salgsteam har arbejdet hårdt på at finde nye kunder og overbevise dem om, at jeres løsninger er ideelle til deres situation. Når det er tid til at afgive en ordre, er det sidste, I ønsker, at en frustrerende transaktionsoplevelse skal ødelægge et ellers sikkert salg.
Når det drejer sig om store B2B-transaktioner (business-to-business), står der meget på spil. Det er af afgørende betydning at have en formel og velgennemtænkt proces for B2B-betalinger, hvis man vil forbedre kundeoplevelsen og tilskynde langvarige samarbejdspartnere til at fortsætte samarbejdet med virksomheden.
Når man skal øge salget inden for B2B-handel, handler det om at forenkle kundeoplevelsen, da der er mange forhindringer og hindringer undervejs, som man har mulighed for at udjævne. Kunderne skal ikke blot vælge de rigtige produkter og tjenester, der giver dem værdi for pengene, men skal også håndtere indkøbsordrer, fakturaer og anden dokumentation under bestillingsprocessen. Andre trin, såsom brug af kreditkort, øger omkostningerne ved processen og medfører en ekstra bureaukratisk byrde, som både du og dine kunder skal igennem.
Derfor har finanssektoren et navn for hele den ordrebehandling, som en virksomhed varetager: O2C-processen ( order-to-cash ).
I denne vejledning vil vi se nærmere på, hvad O2C-processen går ud på, hvorfor den er vigtig, og hvilke nøglekomponenter den består af.
Order-to-cash er en delmængde af din overordnede salgsproces. Når en kunde afgiver en ordre, udfører du disse handlinger for at kunne levere varerne eller tjenesterne og modtage betalingen.
En almindelig fejl, som onlineforhandlere begår, er at behandle erhvervskunder, som om de var forbrugere. Virksomheder udgør en stor del af kundebasen og har særlige behov, som bør imødekommes i O2C. B2B- og B2C-transaktioner adskiller sig på flere måder:
1. Indkøbsmuligheder
Uanset tilbud og rabatter foregår de fleste B2C-transaktioner på et enkelt prisniveau, mens B2B-betalinger er mere varierede. Man kan f.eks. have en basispakke til mindre virksomheder og en professionel pakke til større virksomheder.
2. Brugergrænseflade
En B2B-e-handelshjemmeside ligner som regel et konto-dashboard, der har til formål at informere, så kunderne hurtigt kan sammenligne muligheder og træffe beslutninger. En hjemmeside til B2C-transaktioner er primært designet til at fremstå attraktiv og overbevisende for at fremme konverteringen.
3. Finesser ved betalingsprocessen
For at fremme B2C-konverteringer bør du gøre betalingsprocessen så enkel og problemfri som muligt. Ethvert ekstra trin kan føre til forladte indkøbskurve, hvilket er en stor udfordring for nutidens e-handelsafdelinger. B2B-betalingsprocesser kan derimod godt indeholde alle disse ekstra trin for at imødekomme den øgede kompleksitet, der kendetegner transaktioner mellem virksomheder.
B2B-markedet vil udgøre en større del af jeres O2C-aktiviteter, mens B2C-markedet kan være mere kompliceret at arbejde med.
Hvad indebærer O2C-processen?
Vi betragter typisk salg og markedsføring som de trin, der går forud for O2C, da man her forsøger at fremme konverteringer blandt potentielle købere, men disse tiltag er heller ikke helt fraværende i O2C-processen.
På samme måde fortsætter virksomhederne med at registrere aktiviteten og finde nye måder at optimere processen på, selv efter at ordren er afviklet. Disse trin betragtes også som en del af order-to-cash.
Vi vil senere gå nærmere ind på hvert enkelt trin i » order-to-cash «. Foreløbig kan du betragte O2C som et samlebegreb for ordrehåndtering, kreditvurdering, fakturering, forsendelse, betaling, regnskab, inkasso og andre aktiviteter i forbindelse med ordreafviklingsprocessen.
Hvad med B2B?
Business-to-business henviser til forretningsforholdet mellem virksomheder, for eksempel når en virksomhed leverer produkter, tjenester eller begge dele til en anden virksomhed mod betaling. Den pågældende kunde er altid en anden juridisk enhed, organisation, virksomhed, statslig organisation eller NGO.
Dette gælder for betalinger mellem virksomheder (B2B); for eksempel:
- En virksomhed, der abonnerer på en app fra en ny internetvirksomhed.
- Et hospital, der bestiller faglige uddannelsesydelser fra en tredjepartsleverandør.
- En producent af bærbare computere, der køber komponenter som f.eks. skærme eller CPU'er.
B2B kontra B2C
B2B indebærer typisk større beløb og kan – men ikke altid – være mere logistisk kompliceret sammenlignet med B2C (business-to-customer). Det resulterer i en generelt længere og langsommere proces, da der skal foretages flere kontrolforanstaltninger og træffes flere beslutninger undervejs.
Takket være fremkomsten af »as a Service«-økonomien vil B2B-transaktionerne sandsynligvis stige markant i de kommende år.
Hvorfor er » order-to-cash « vigtig?
Det bør være klart, hvorfor order-to-cash fortjener opmærksomhed. Det bidrager direkte til dit resultat, uanset om du sælger til kunder eller modtager fakturaer i forbindelse med et større køb fra en anden virksomhed.
Ved at tage skridt til at forbedre jeres » order-to-cash «-proces sætter I jer også i stand til at indføre nye teknologier og tendenser, der vil give jer et forspring i forhold til konkurrenterne. For eksempel foregår omkring en fjerdedel af B2B-betalingerne stadig via papirchecks i stedet for elektronisk, hvilket giver rigelig plads til procesoptimering.
Fordelene ved at optimere O2C omfatter:
Bedre regnskaber
Order-to-cash bidrager direkte til den måde, du styrer din likviditet på. Det er vigtigt at sikre, at pengene går derhen, hvor der er brug for dem, for at undgå forsinkelser og samtidig sikre solvens.
Indvirkning på andre afdelinger i virksomheden
order-to-cash -processen påvirker andre aspekter af virksomheden, lige fra lagerstyring til forsyningskæden. Hvis der opstår en flaskehals et eller andet sted, vil virkningerne kunne mærkes overalt.
Overordnet ledelse
En virksomhed med velfungerende O2C-procedurer vil sandsynligvis også klare sig godt inden for andre vigtige områder af driften, såsom salg, ordreafvikling, forsendelse og regnskab.
Typer af B2B-betalinger
De nøjagtige betalingsmetoder, der anvendes i disse transaktioner, afhænger af, hvad leverandørerne foretrækker, men nedenfor nævnes nogle generelle typer. B2B er ikke så ligetil som B2C, da de fleste af os udelukkende benytter kreditkort eller kontanter, når vi handler i en butik.
Fakturaer er det mest almindelige transaktionsdokument, som sælgere benytter. Fakturaer angiver de nærmere detaljer om en transaktion, herunder salgsdato, fakturanummer, både leverandørens og kundens fulde navn, adresse, momsnummer, mængde, varebeskrivelse, pris og betalingsbetingelser for varer og tjenesteydelser samt meget mere.
Læs mere om det grundlæggende omkring fakturaer her
Hvordan betales B2B-fakturaer?
Fakturaer kan betales på forskellige måder. Her er nogle af de mest almindelige muligheder:
Kontanter
Kontanter er ret ualmindeligt i dag, uanset om vi taler om B2B eller B2C. Det er ikke altid praktisk at have alle kontanter på hånden på én gang, og du skal være fysisk placeret i nærheden af din leverandør, for at transaktionen kan gennemføres. Kontanter har også nogle problemer med sikkerheden, hvis du sender dem med posten. Du skal ikke forvente, at det er en faktor på dagens marked.
Tjek
Ligesom kontanter er papirchecks forbundet med de sædvanlige ulemper og risici, der knytter sig til kontanter. Desuden er håndteringen af checks fejlbehæftet og tidskrævende. Checks udgør nu kun 26 % af B2B-betalingerne, hvilket er et fald fra 81 % for to årtier siden, og metoden mister hurtigt terræn til fordel for digitale løsninger.
Bankoverførsel
Bankoverførsler har en af de hurtigste behandlingstider blandt alle B2B-betalingsmetoder, da modtageren som regel kan disponere over beløbet inden for 24 timer. Bankoverførsler kan være dyre at gennemføre, men er ideelle til internationale betalinger.
Automated Clearing House (ACH)
ACH er en metode, hvor penge overføres direkte fra en bankkonto til en anden. På grund af det store papirarbejde, der er involveret, er det ikke sandsynligt, at du vil se det brugt til engangskøb, men det er en god idé ved gentagne betalinger. Det vil sige, at det er relativt hurtigt og kommer med lave gebyrer. Husk dog på, at det kun er tilgængeligt i USA og kan være svært at tilbageføre, hvis du nogensinde begår en fejl. Der er også bekymringen om privatlivets fred, da du skal dele dine bankkontooplysninger for at det kan ske.
Virtuelle kort
Kreditkort og ACH er allerede nogle eksempler på elektroniske betalinger, men et andet eksempel, der vinder indpas inden for B2B-området, er det virtuelle kort. Det er som regel gebyrfrit, hurtigt at bruge og sikkert. Man kan forvente at se det anvendt til forretningstransaktioner i den nærmeste fremtid. Som med ethvert kreditkort er en af de største ulemper behandlingsgebyrerne.
Traditionelle betalingsgateways
Nogle tjenesteudbydere fungerer som mellemmand mellem afsenderen og modtageren af pengene. Gateway-leverandøren indsamler pengene og deponerer dem sikkert på destinationen. Et velkendt eksempel, som du måske kender, er Stripe. Betalingsgateways kan bruges til enten engangstransaktioner eller tilbagevendende transaktioner, men vær opmærksom på, at du er afhængig af gateway-leverandørens ekspertise, når du bruger en.
B2B-betalingsgateways
Betalingsløsninger, der er optimeret til erhvervskunder, med mulighed for at sende fakturaer i forskellige formater ved kassen. Godkendelse af kunder kan administreres via integrerede workflow-apps eller obligatoriske konti med sikker login.
Qvalia B2B-kasse til onlinebutikker
En kort oversigt over processen i forbindelse med » order-to-cash «
Processen på order-to-cash kan opdeles i følgende generelle trin: ordrehåndtering, kreditstyring, opfyldelse, forsendelse, fakturering, debitorer, inddrivelse af betalinger og rapportering.
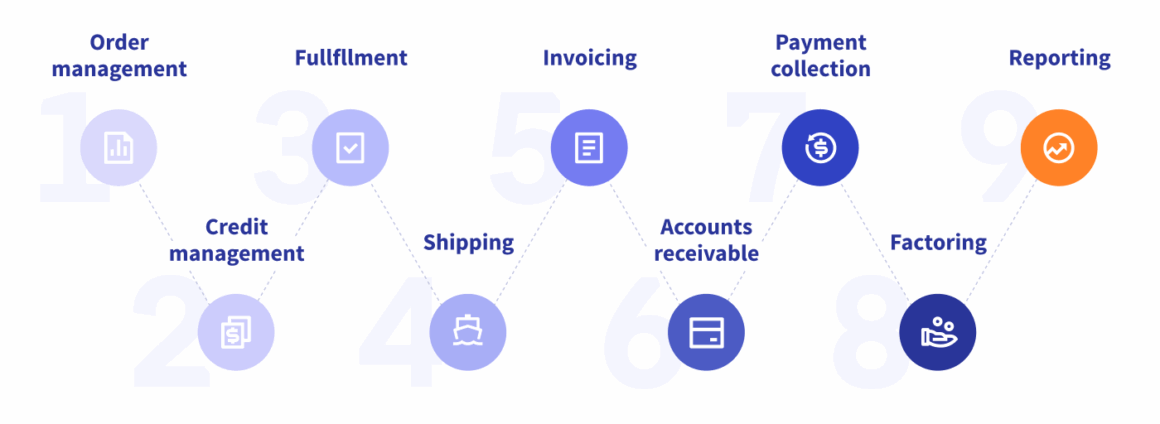
1. Ordrehåndtering
Startlinjen for order-to-cash -processen er, når kunden afgiver en ordre, som kan tage form af..:
- At sende en e-mail til dit salgsteam
- Kontakt til en kundeservicemedarbejder
- At gå til kassen på en e-handelshjemmeside
Uanset hvad begynder ordrehåndteringsfasen her. Brug automatisering til at informere alle involverede om ordren og de næste trin i forløbet. Først da kan du sikre en hurtig ekspedition og nøjagtighed i ordren. Resultatet bliver i sidste ende en tilfreds kunde og større omsætning for dig.
2. Kreditstyring
Hvis dette køb er det første for en bestemt kunde, kan det være på sin plads at foretage en kreditvurdering. Automatisering kan hjælpe med at tage sig af det meste af arbejdet, mens finansmedarbejderne kan tage sig af de sager, der kræver et mere omfattende tilsyn.
Kreditstyring er i høj grad en opgave for debitorafdelingen, da den giver kvalificerede kunder mulighed for at gå videre til opfyldelse, samtidig med at den sikrer, at din virksomhed kun tilbyder kredit, når det er nødvendigt.
Her giver automatiseringsløsninger god mening for at føre registreringer i realtid, når de er nødvendige. De kan også hjælpe dig med at digitalisere dine ordrer, så de relevante detaljer altid er læsbare. Håndtering af dem via den traditionelle papirvej kan føre til fejl og ineffektivitet.
Hvis du ikke kan opfylde en ordre, skal du underrette kunden og annullere den for at undgå yderligere frustrationer ved fakturering.
3. Opfyldelse
Fra leverandørens side giver det god mening at have en ordentlig lagerstyringspraksis på plads, så du ikke er løbet tør for lagerbeholdning, når en ny ordre kommer ind.
4. Forsendelse
Forsendelsesfasen på order-to-cash er meget afhængig af præcis logistik for at sikre pålidelighed og hastighed. Leveringstidspunkter og afhentningsplaner er vigtige for at sikre, at ordrerne når frem til kunderne til tiden.
5. Fakturering
Forsinkelser i faktureringen er berygtet for at ødelægge kundeoplevelsen. Forsinkelser og unøjagtigheder er ubelejligt for alle, så en revision af din faktureringsproces hjælper dig med at planlægge dit cashflow og minimere frustrationer hos kunderne.
Den hastigt tiltagende overgang fra analoge fakturaformater til e-fakturering flytter papirarbejdet over i det digitale arbejdsmiljø. Ved at anvende fuldstændigt digitale formater og nye udvekslingsnetværk til forretningsdokumenter, såsom Peppol, sikrer den digitale håndtering større effektivitet og giver dig bedre kontrol over indholdet og nøjagtigheden af dine fakturaer. Fordelene ved e-fakturering er mange:
Hurtigere betaling
En indkøber, der modtager en faktura, skal omhyggeligt sende den igennem godkendelsesprocessen. E-fakturering muliggør en hurtigere betaling og dermed en bedre likviditet, uden at der springes et trin i godkendelsesprocessen over.
Lavere omkostninger
Større kundetilfredshed
Med færre forsinkede betalinger, afviste fakturaer og generelle fejl fører et mere effektivt betalingssystem til en bedre kundeoplevelse, der får køberne til at vende tilbage til dig.
Overholdelse
Takket være øget bevidsthed og bedre kontrol over hele processen hjælper e-fakturering din virksomhed med at overholde de lovmæssige krav vedrørende regnskab og økonomistyring.
6. Tilgodehavender
Debitorafdelingen er ansvarlig for at overvåge alle udestående fakturaer og reagere på eventuelle fejl, der kan forsinke betalingen. Disse medarbejdere skal normalt dykke dybt ned i dataene i order-to-cash -systemet, så de kan udstede en revideret faktura så hurtigt som muligt.
Det er derfor, at automatiseret fakturering er kommet frem i lyset. Fakturaer kræver en notorisk mængde manuelt arbejde og datapunkter, herunder ordredato, forsendelsestider, produktspecifikationer m.m. Hvis du reducerer denne belastning af dit personale, resulterer det i betydelige forbedringer af ydeevnen.
Omdan ordrer til omsætning hurtigere med automatiserede order-to-cash
7. Inddrivelse af betalinger
Hvis din debitorafdeling er effektiv nok, vil den behandle betalinger fra kunderne hurtigt nok til, at din O2C-proces kan acceptere dem. Ellers risikerer du at skabe gnidninger med dine kunder og ødelægge dine likviditetsoverslag i det lange løb.
På den anden side skal man også tage højde for, at kunderne kommer for sent med deres betalinger. I sådanne tilfælde skal systemet automatisk underrette de pågældende kunder, hvis de forsøger at foretage yderligere køb. Jeres økonomiafdelinger skal ligeledes gennemgå forfaldne betalinger og træffe beslutninger på baggrund af gældsprognoser.
8. Factoring
Da fakturaer ofte har lange betalingsbetingelser, der skaber problemer med likviditeten, henvender virksomheder, der sælger på B2B-markeder, sig til factoring-selskaber. Factoring er en praksis, hvor ubetalte fakturaer opkøbes til en nedsat pris, så fakturaejeren får pengene hurtigere.
Når en factoringudbyder modtager fakturaen, overtager virksomheden betalingsprocessen for fakturaen. Factoring er en fornuftig løsning, hvis du kan nøjes med et lavere beløb, så længe du modtager det på kortere tid. Med andre ord fremskynder du likviditetsstrømmen ved at modtage pengene, før din kunde har betalt fakturaen fuldt ud.
9. Rapportering
Det er vigtigt at vide, hvad der foregår i din order-to-cash proces, fordi det giver dig mulighed for at forstå, hvordan disse finansielle aktiviteter påvirker resten af din virksomhed:
- Forholdet til leverandører og kunder
- Oplysninger om salgscyklussen
- Kvaliteten af kundeservice
- Den konsistens, hvormed du håndterer fakturering
Derfor har mange softwareprogrammer indbyggede rapporterings- og analysefunktioner. Order-to-cash er en stærkt sammenkoblet proces; et forsinket trin kan skabe problemer for alt andet. Ledelsen bruger ofte rapporteringsværktøjer til at grave de små problemer frem og løse dem, så O2C generelt bliver bedre.
De vigtigste O2C-nøgleindikatorer og -målinger
Virksomheder skal løbende overvåge alle aspekter af processen » order-to-cash « for at sikre, at alt fungerer korrekt og effektivt. Der er flere almindelige nøgletal, som erfarne ledelsesteam lægger vægt på i denne sammenhæng.
Gennemsnitlig kredittid (DSO)
Denne nøgletal, der også kaldes DSO (Days Sales Outstanding), viser, hvor lang tid det tager for virksomheden at modtage betalingen, efter at et salg er gennemført. Det kan være en udfordring at holde styr på pengestrømmene, og ledere, der driver virksomheden på kredit, skal kende dette tal for at holde gælden under kontrol og følge indtjeningen nøjagtigt.
Omsætningsbidrag
Hvor stor en andel udgør » order-to-cash «-processen af virksomhedens samlede omsætning? Jo højere dette tal er, desto mere tjener du på salg af produkter i forhold til andre indtægtskilder. De fleste ledelser vil naturligvis helst maksimere denne værdi, som typisk angives som en procentdel af den samlede omsætning.
Medarbejder i fuldtidsækvivalenter (FTE)
Fuldtidsækvivalent (FTE) er et mål for en medarbejders arbejdsbyrde. Det er vigtigt for O2C, fordi man ønsker at kende den enkelte medarbejders produktivitet i forbindelse med salget.
Hvis arbejdsbyrden er for stor i forhold til antallet af medarbejdere på stedet, er det et tegn på, at der bør afsættes flere medarbejdere til den pågældende opgave. Tilsvarende kan det være en god idé at skære ned på antallet af medarbejdere, hvis der er for mange.
Måling af FTE er en måde at optimere dine omkostninger på nu og hjælpe dig med at planlægge for fremtiden, når du skal beslutte, hvor mange medarbejdere du har brug for til et senere projekt.
Rapporteringshyppighed
Vi har tidligere nævnt, at rapportering og analyse spiller en vigtig rolle i processen med at skabe værdi gennem hele værdikæden ( order-to-cash ), uanset om vi ser på forsyningskæden, lagerstyringen, produktionen eller logistikken.
Regelmæssige rapporter giver dig et opdateret overblik over, hvor velfungerende alting er, og giver dig mulighed for at følge nøgletal, der er direkte knyttet til O2C.
Automatiseringsgrad
I forlængelse af det sidste punkt er det tydeligt, at O2C i høj grad er afhængig af papirarbejde, dataindtastning og analyse. Disse tre opgaver udføres langt hurtigere og mere pålideligt ved hjælp af automatiserede, softwarebaserede løsninger end ved traditionelle manuelle metoder. Ved at indføre automatisering kan du øge din gennemstrømning, minimere forsinkelser og mindske risikoen for fejl. Det medfører også ofte bedre analyse- og rapporteringsmuligheder. Så sørg for at holde øje med din automatiseringsgrad og dit automatiseringspotentiale.
Udfordringerne ved at gennemføre O2C-betalinger
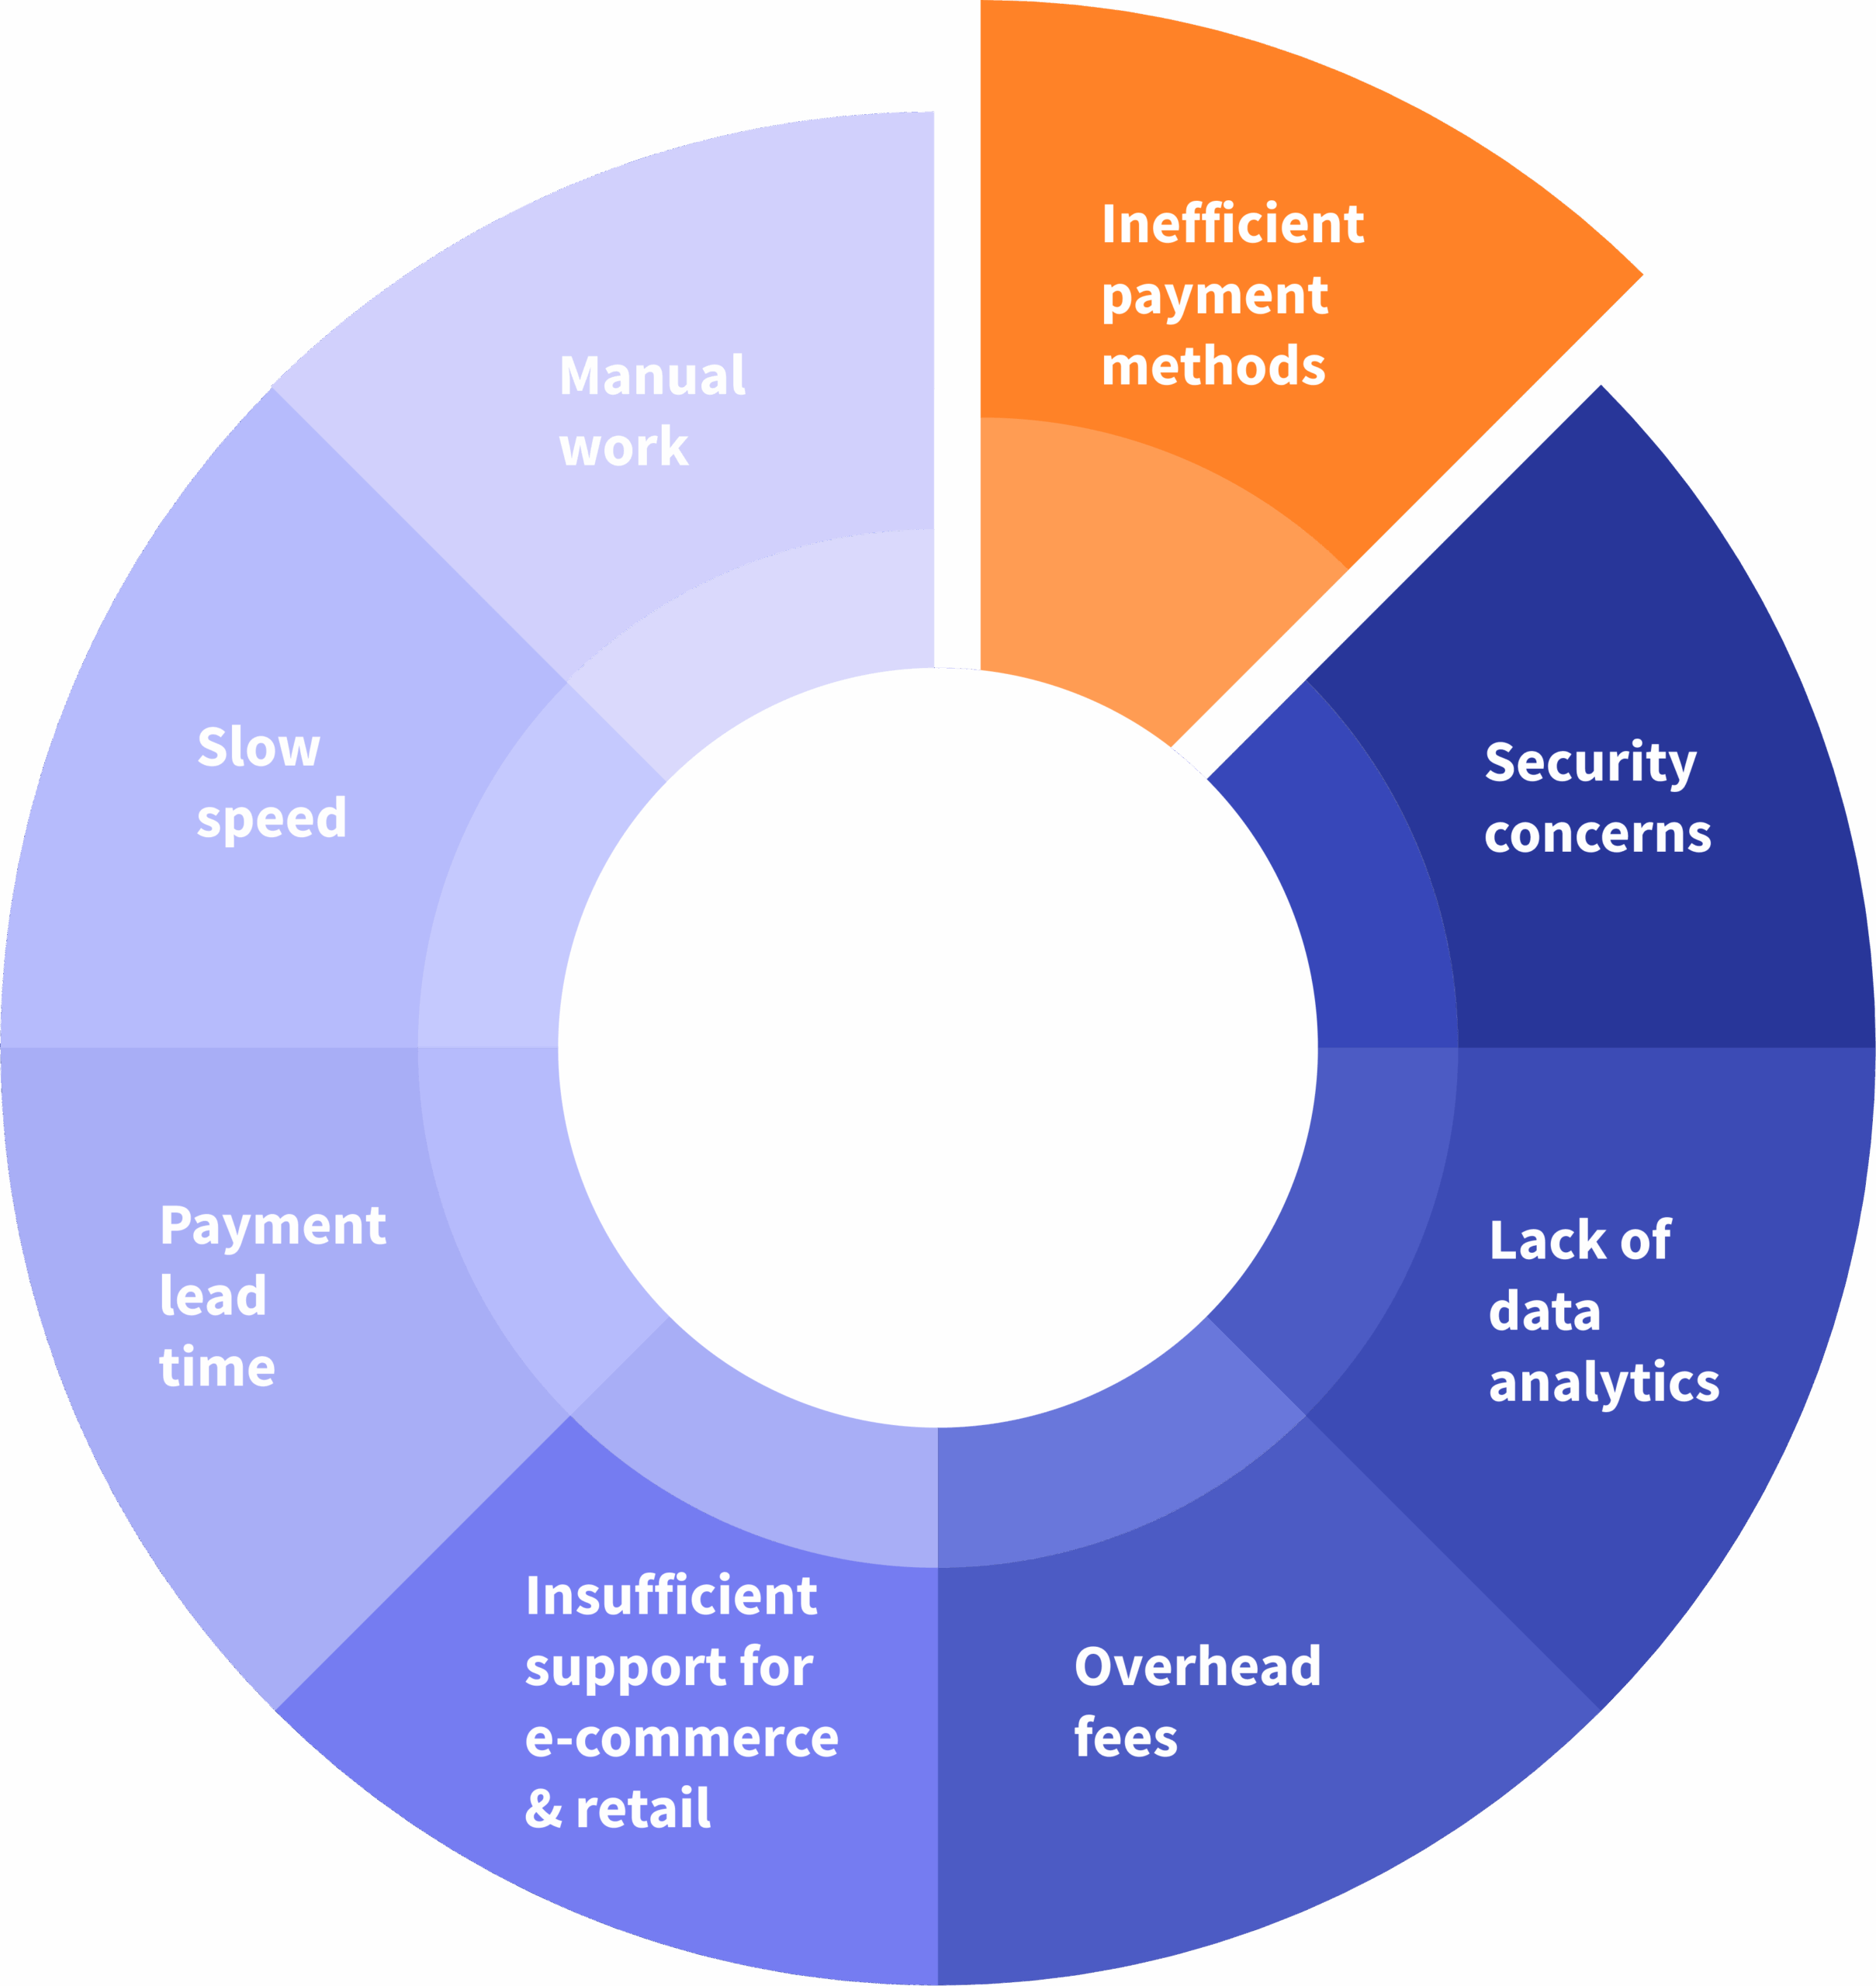
Order-to-cash er en vigtig proces, men den er ikke uden udfordringer. Det kan af flere årsager være besværligt at registrere B2B-betalinger effektivt.
Ineffektive betalingsmetoder
Vi taler om papirarbejde. Fra checks til kontanter – de traditionelle betalingsmetoder er simpelthen for langsomme til nutidens forretningsdrift, og alligevel udgør de stadig 26 % af alle B2B-transaktioner. Overgangen til digitale løsninger er en uundgåelig forandring, som vil kræve en vis indsats at få sat i gang.
Manuelt arbejde
Meget af den fakturering, der foregår på order-to-cash , involverer masser af dataindtastning og fysisk papirarbejde. Virksomhederne kæmper for at balancere disse typer job med vigtigere arbejde, som medarbejderne ellers kunne udføre. En del af den finansielle automatiserings appel ligger i at frigøre tid i løbet af dagen til andre opgaver som strategisk planlægning.
Lav hastighed
En væsentlig konsekvens af de to ovennævnte problemer er en generelt langsommere O2C-proces. Hvis du ikke kan fremskynde denne arbejdsgang, risikerer du at blive forsinket eller ikke at kunne udnytte rabatterne for tidlig betaling.
Betalingsfrist
Ved store B2B-transaktioner kan det nogle gange tage et par dage, før en ordre er afgivet, og før pengene dukker op på den anden konto. Hvordan sikrer du, at dit cashflow er indrettet på en sådan måde, at der er plads til denne tid?
Administrationsgebyrer
Mange betalingsmetoder medfører en eller anden form for ekstra behandlingsomkostninger, som kan løbe op, især når der er tale om tilbagevendende betalinger. Du skal tage højde for disse omkostninger, når du lægger din økonomiske planlægning.
Sikkerhedsmæssige bekymringer
Det er vigtigt at beskytte de følsomme data, der udveksles under en transaktion, da du naturligvis ikke ønsker at miste tilliden hos dine kunder, forhandlere eller forretningspartnere.
Mangel på dataanalyse
Det er vigtigt at spore pengestrømmene for at bevare overblikket over dine transaktioner og kontrollere potentielle fejl, men mange virksomheder har ikke de rette systemer til at gøre det.
Mangelfuld støtte til e-handel og detailhandel
Faktureringssoftware understøtter sjældent betalingsløsninger, og traditionelle betalingsgateways er, med få undtagelser, ikke optimeret til behovene ved B2B-transaktioner.
Hvad er løsningen på de forestående udfordringer, som erhvervslivet står over for i dag?
Teknologiens rolle i order-to-cash
Et gennemgående tema i denne vejledning er automatiseringens rolle i løsningen af mange af de problemer, som virksomheder i dag står over for i forbindelse med processen » order-to-cash «.
Omkostningsreduktion
Ud over de lavere gebyrer ved brug af virtuelle kort kan håndtering af fakturaer via en B2B-betalingsløsning medføre besparelser på flere dollars pr. faktura. Disse beløb løber op for virksomheder, der håndterer mange ordrer.
Bedre ydeevne
Automatisering fører altid til større effektivitet, men man skal ikke forvente, at den vil overtage medarbejdernes job fuldstændigt. Disse løsninger har til formål at supplere arbejdsgangen, så medarbejderne kan fokusere på de mere interessante og værdiskabende dele af arbejdet.
Rapporteringsfunktioner
Når du har fuld indsigt i aktiviteterne inden for kreditor- og debitorbogholderi, får du flere muligheder for at følge op på betalingsstatus, styre likviditeten og finde nye måder at optimere hele processen på.
Cybersikkerhed
Truslen fra cyberkriminalitet er altid i vores tanker, men heldigvis har mange O2C-løsninger imødegået denne trussel med deres egne indbyggede sikkerhedsfunktioner, der beskytter mod svindel, manglende overholdelse af regler og andre potentielle trusler.
En optimal O2C-styring bygger på, at man til enhver tid har adgang til og kontrol over hvert eneste trin i processen. Du får også brug for alle de ekstra værktøjer, såsom digital fakturering, understøttelse af e-handelsløsninger, betalingsafstemning og automatiske forsendelsesmeddelelser. Først for nylig er der opstået dedikerede finansielle platforme, der muliggør denne form for styring i nutidens arbejdsgange.
Vores konklusioner
Order-to-cash omfatter alle de aktiviteter, værktøjer og processer, som virksomheder gennemgår for at gennemføre en ordre fra en kunde. Fra det indledende køb til leveringen og den efterfølgende dataanalyse – der er mange elementer, der indgår i denne komplekse, men alligevel afgørende proces.
Virksomheder, der mestrer O2C, oplever ofte øget kundetilfredshed som følge af færre forsinkelser og problemer i betalingsforløbet. Hvis man for eksempel har en B2B-kasse som Qvalia’s i sin webshop, kan B2B-kunder afgive ordrer uden telefonopkald, udgiftsrapporteringsprocedurer eller kreditkort. Færre potentielle kilder til frustration betyder bedre salgstal.
Automatisering har også hjulpet en bred vifte af virksomheder med at opnå pålidelige O2C-processer ved at fjerne rutineopgaver og skabe et omfattende overblik, hvilket igen giver flere muligheder for at optimere B2B-transaktioner.
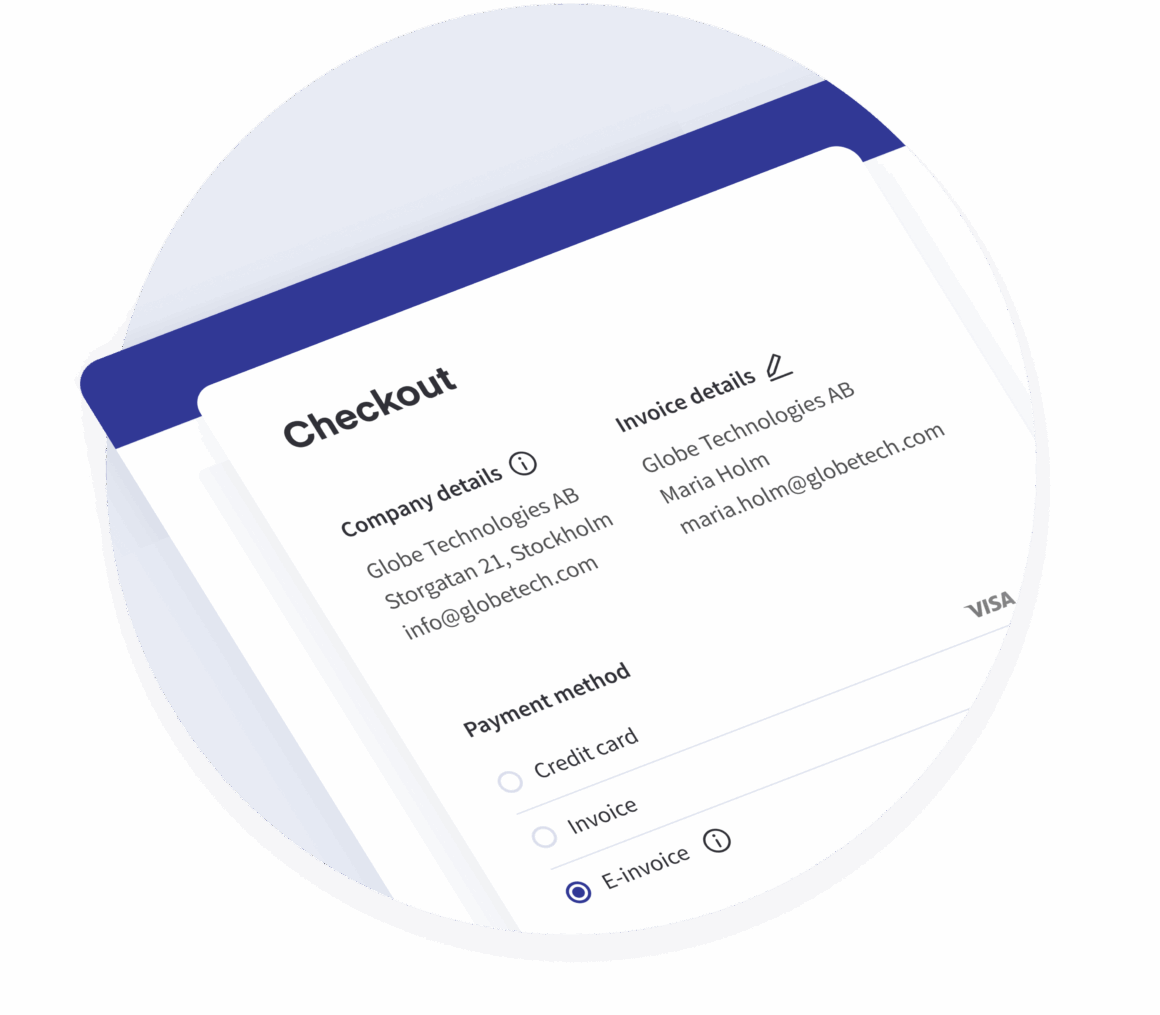
Order-to-cash behøver ikke at være en hovedpine for dine teams eller dine kunder. Qvalia’s løsninger til e-fakturering, e-bestilling og B2B-betaling dækker alle trin fra bestilling til faktura.
Ofte stillede spørgsmål
Hvad er » order-to-cash « (O2C)?
Order-to-cash er en del af den overordnede salgsproces. Den omfatter alle de trin, som en virksomhed gennemfører fra det tidspunkt, hvor en kunde afgiver en ordre, til virksomheden modtager betaling, herunder ordrehåndtering, kreditvurdering, ordreafvikling, forsendelse, fakturering, debitorbogholderi, betalingsinddrivelse og rapportering.
Hvad er forskellen mellem B2B- og B2C-betalinger?
B2C-transaktioner er som regel enkle, foregår i ét trin og er i høj grad baseret på kreditkort eller kontanter. B2B-betalinger er mere varierede, omfatter større beløb og er typisk langsommere og mere logistisk komplicerede, da de kræver flere kontrolforanstaltninger og beslutninger undervejs i processen.
Hvad er de vigtigste trin i O2C-processen?
order-to-cash -processen kan generelt opdeles i ordrehåndtering, kreditstyring, ordreafvikling, forsendelse, fakturering, debitorbogholderi, inddrivelse af betalinger, factoring (hvis dette anvendes) og rapportering.
Hvad er DSO (Days Sales Outstanding)?
Days Sales Outstanding (DSO) angiver, hvor lang tid det tager for en virksomhed at modtage betaling, efter at et salg er gennemført. Det er en vigtig indikator for likviditeten, især for virksomheder, der opererer på kredit, da den gør det muligt at følge gæld og indtjening nøjagtigt.
Hvad er de mest almindelige betalingsmetoder inden for B2B?
Blandt de almindelige B2B-betalingsmetoder kan nævnes checks, bankoverførsler, ACH-overførsler (Automated Clearing House), virtuelle kort, traditionelle betalingsgateways og B2B-specifikke betalingsgateways. Digitale metoder erstatter gradvist de papirbaserede metoder, såsom checks og kontanter.
Hvordan kan automatisering forbedre order-to-cash?
Automatisering fremskynder ordrehåndtering, kreditvurderinger, fakturering og rapportering, samtidig med at den mindsker manuel dataindtastning og fejl i papirarbejdet. Det medfører typisk hurtigere betalinger, lavere driftsomkostninger, større kundetilfredshed og et klarere overblik over pengestrømmene gennem hele O2C-processen.