Mis à jour le 22 octobre 2026. Cet article a été publié pour la première fois en 2022. Il tient désormais compte des modèles CTC utilisés en 2026 et des règles ViDA de l'UE.
Les contrôles continus des transactions (CTC) permettent aux autorités fiscales d'accéder aux données des factures dès qu'une transaction a lieu, plutôt que lors d'un contrôle a posteriori. Les pays utilisent différents modèles. Dans certains, l’administration fiscale doit valider chaque facture avant qu’elle ne soit considérée comme émise. Dans d’autres, les données de facturation sont déclarées peu après l’envoi de la facture. Un nombre croissant de pays utilise un modèle décentralisé, dans lequel des prestataires de services agréés échangent les factures et déclarent les données fiscales. Au sein de l’UE, le système ViDA rendra obligatoire la déclaration « digitale » pour les transactions B2B transfrontalières à compter du 1er juillet 2030.
Les principaux modèles CTC
| Modèle | Comment cela fonctionne-t-il ? | Exemples |
| Post-audit (sans CTC) | Les factures sont échangées directement entre les parties. L'administration fiscale se fonde ensuite sur les déclarations de TVA et procède à des contrôles a posteriori. | La Suède, le Danemark et l'Allemagne aujourd'hui |
| Rapports en temps réel ou périodiques | La facture est adressée à l'acheteur, et une partie des informations qu'elle contient est transmise à l'administration fiscale dans un délai déterminé. | Hongrie (Online Számla), Espagne (SII) |
| Dédouanement centralisé | La facture transite par le système « plateforme » de l'administration fiscale, qui la valide avant qu'elle ne soit remise ou considérée comme émise. | Italie (SdI), Pologne (KSeF), Arabie saoudite, Inde, Mexique |
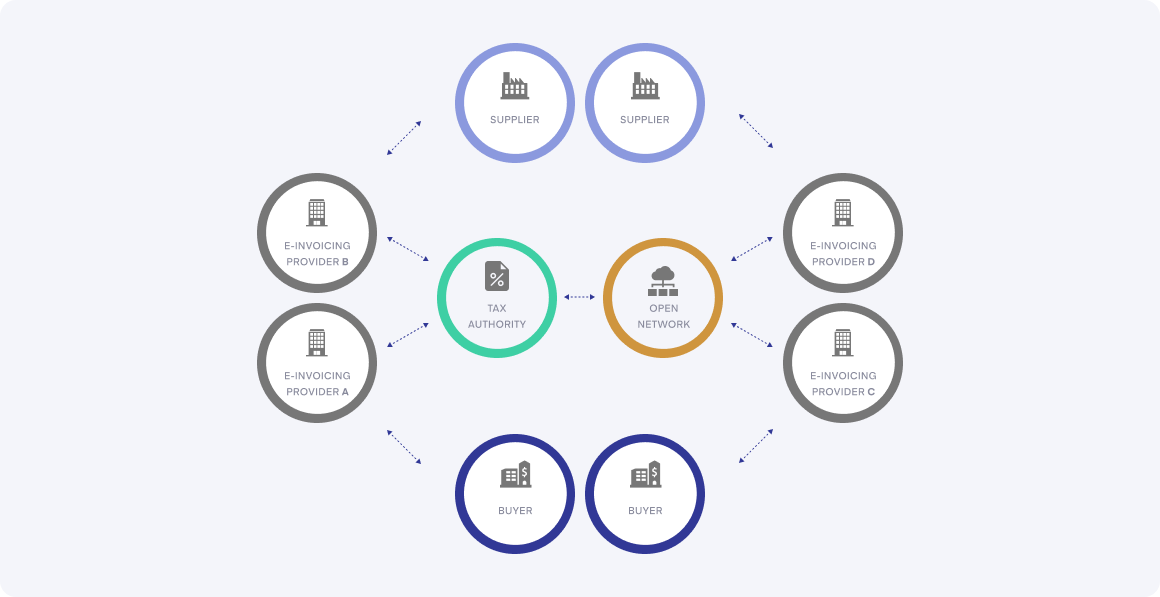
| CTC décentralisé et plateforme d'échange (DCTCE) | Les prestataires de services agréés assurent la transmission de la facture entre les parties et transmettent les données fiscales à l'administration fiscale. Ce système est souvent appelé « modèle à cinq parties ». | Émirats arabes unis, Singapour, Slovaquie |
Les modèles de validation ont fait leur apparition en Amérique latine. Au Brésil, une « facture électronique » (NF-e) n’est valable que si l’administration fiscale l’a reçue avant la survenance du fait générateur. Le Mexique exige des factures électroniques CFDI, en version 4.0 depuis 2022. En Europe, l’Italie a mis en place une validation générale des transactions B2B en 2019.
Fonctionnement du modèle à cinq parties prenantes de Peppol
Dans le modèle « à quatre coins » de Peppol, le vendeur (C1) envoie la facture via son prestataire de services (C2) au prestataire de services de l’acheteur (C3), qui la transmet à l’acheteur (C4). Dans le modèle CTC d’OpenPeppol, l’administration fiscale ou son prestataire de services désigné devient C5. C2 et C3 envoient à C5 des documents contenant les données fiscales relatives à la facture, tandis que la facture elle-même continue de circuler entre les parties.
OpenPeppol appelle cela « Contrôles et échanges décentralisés et continus des transactions » (DCTCE). Ce concept est décrit dans le document de référence Peppol CTC (2021) et dans son addendum de 2023. Il n’existe pas de spécification Peppol CTC unique à l’échelle mondiale. À la place, les spécifications des documents de données fiscales sont publiées pays par pays ; elles concernent actuellement les Émirats arabes unis, la Slovaquie et Oman. OpenPeppol mène également un projet pilote ViDA, lancé en novembre 2024, afin de tester le modèle pour la déclaration des « digitale s » au sein de l’UE.
La situation de CTC en 2026
| Pays | Modèle | Statut |
| Italie | Autorisation via SdI | e-facturation B2B depuis le 1er janvier 2019. Une facture n'est considérée comme émise qu'une fois qu'elle a été transmise à SdI. |
| Pologne | Autorisation via KSeF | Obligatoire à compter du 1er février 2026 pour les plus gros contribuables et à compter du 1er avril 2026 pour tous les autres. |
| Roumanie | Factures téléchargées sur RO e-Factura | B2B depuis 2024 et B2C depuis 2025. |
| Hongrie | Rapports sur les factures en temps réel | « Számla » en ligne, dont les règles ont été élargies depuis janvier 2021. |
| Grèce | Rapports myDATA et « e-facturation » B2B via des prestataires certifiés | Large certaines entreprises à partir de mars 2026, d'autres à partir de novembre 2026. |
| Espagne | Reporting (SII), Verifactu et projets B2B e-facturation | Verifactu à partir de 2027. e-facturation B2B à partir du 6 octobre 2027 pour les entreprises dont le chiffre d'affaires est supérieur à 8 millions d'euros et à partir du 6 octobre 2028 pour les autres. |
| France | Échange décentralisé via des plateformes certifiées, avec déclaration électronique | Réception pour tous et délivrance pour les grandes et moyennes entreprises à compter du 1er septembre 2026, et pour les petites entreprises à compter du 1er septembre 2027. |
| Croatie | Fiscalisation 2.0 : données déclarées par l'émetteur et le destinataire | À compter du 1er janvier 2026 pour les assujettis à la TVA. |
| Slovaquie | Modèle à cinq angles de Peppol | Facultatif en 2026, obligatoire pour les relations B2B et B2G nationales à compter du 1er janvier 2027. |
| Belgique | Échange Peppol B2B, aucun rapport pour l'instant | Obligatoire à compter du 1er janvier 2026. La déclaration en ligne est prévue pour 2028, mais n'est pas encore inscrite dans la loi. |
| Allemagne | Pas de CTC | Les entreprises devront être en mesure de recevoir des factures électroniques à partir de 2025. Un système de déclaration est à l'étude, mais aucune loi ni aucune date n'ont encore été fixées. |
| Pays-Bas | Modèle non encore défini | Le gouvernement prévoit la mise en place de l'e-facturation B2B au niveau national à compter du 1er juillet 2030 et la déclaration des données à compter du 1er juillet 2031. |
| Suède | Aucune décision n'a été prise concernant le CTC | Une enquête gouvernementale (Dir. 2026:9) doit rendre son rapport avant le 30 novembre 2027. |
| EAU | Modèle à cinq parties de Peppol via des prestataires de services agréés | À compter du 1er janvier 2027 pour les entreprises dont le chiffre d'affaires est égal ou supérieur à 50 millions d'AED, et à compter du 1er juillet 2027 pour les autres. |
| Singapour | InvoiceNow, avec l'IRAS comme cinquième pilier | Mise en place progressive à compter du 1er novembre 2025 pour les nouveaux déclarants volontaires à la TVA, avec des phases plus étendues de 2028 à 2031. |
| Arabie saoudite | Validation des factures B2B | La phase d'intégration se déroule par vagues depuis 2023. |
| Malaisie | Validation de MyInvois par l'administration fiscale | Mise en œuvre progressive entre 2024 et 2026. |
Pour plus de détails sur les exigences propres à chaque pays, consultez notre liste complète des pays ainsi que les guides étape par étape consacrés à la France, à la Slovaquie et aux Émirats arabes unis.
ViDA : le modèle européen à l'horizon 2030
ViDA instaure, à compter du 1er juillet 2030, des obligations de déclaration « digitale » pour les transactions B2B transfrontalières au sein de l’UE, sur la base de factures électroniques structurées conformes à la norme EN 16931. Les États membres peuvent mettre en place des mesures d’ e-facturation s et de déclaration au niveau national, et ceux qui disposaient déjà d’un système de déclaration en temps réel avant 2024 doivent aligner leurs systèmes sur le modèle européen d’ici le 1er janvier 2035. Pour en savoir plus, consultez l’article « ViDA expliqué : la TVA à l’ère de l’ digitale : calendrier et mesures à prendre avant 2030 ».
Ce que le CTC signifie pour votre entreprise
- Données erronées en cause. Dans les pays de dédouanement, une facture rejetée par l'plateforme fiscale n'a pas été émise.
- Votre prestataire fait partie intégrante du processus de conformité. Dans les modèles décentralisés, seuls les prestataires agréés ou certifiés sont autorisés à échanger et à transmettre des factures ; veillez donc à vérifier leur agrément sur chaque marché.
- Plusieurs modèles à la fois. Si vous exercez vos activités dans plusieurs pays, vous devrez gérer en parallèle les procédures de dédouanement, les déclarations et les modèles de change.
- Données structurées. Les factures conformes à la norme EN 16931 permettent de se conformer plus facilement aux différentes réglementations nationales à partir d'un seul modèle de données.
Comment Qvalia peut vous aider
Qvalia est un point d'accès Peppol certifié et est certifié pour le cadre « eFaktúra » de la Slovaquie, qui utilise le modèle à cinq parties. Consultez la couverture géographique de Qvalia pour Peppol et « e-facturation » ou lisez le bref résumé intitulé « Que sont les modèles CTC ? » dans notre base de connaissances.
Sources : document de référence Peppol CTC, addendum, directive (UE) 2025/516 du Conseil et sites des administrations fiscales nationales accessibles via les liens figurant dans nos guides par pays.
Articles connexes
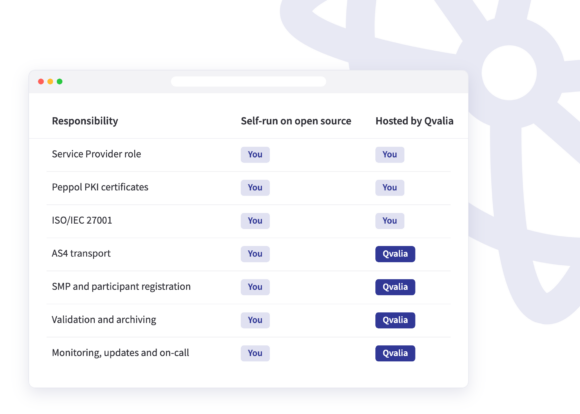
Comment mettre en place votre propre point d'accès Peppol : gérez-le vous-même à l'aide d'un logiciel libre tel qu'Oxalis ou phase4, ou confiez-en l'exploitation à un point d'accès hébergé. Ce que couvre chaque voie, les exigences réseau pour 2027 et l'accréditation nationale.
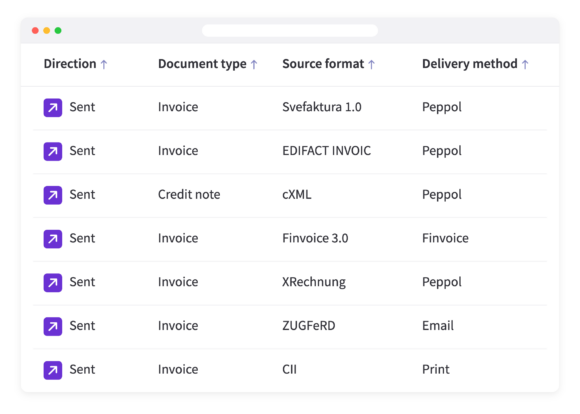
L'API de transaction de Qvalia prend désormais en charge les formats Svefaktura 1.0, EDIFACT, cXML, Finvoice, XRechnung, CII et ZUGFeRD, les convertit au format Peppol BIS Billing 3.0 et les transmet.
Qvalia est désormais connectée à ELMA, le registre des récepteurs de l'Agence norvégienne de la numérisation pour le marché norvégien. Cela signifie que nous pouvons enregistrer nos clients dans…